(조선일보) ‘방만 재정’ 프랑스… 연금 개혁 표류에 출구 없는 늪 빠졌다 (2026.11.06.)
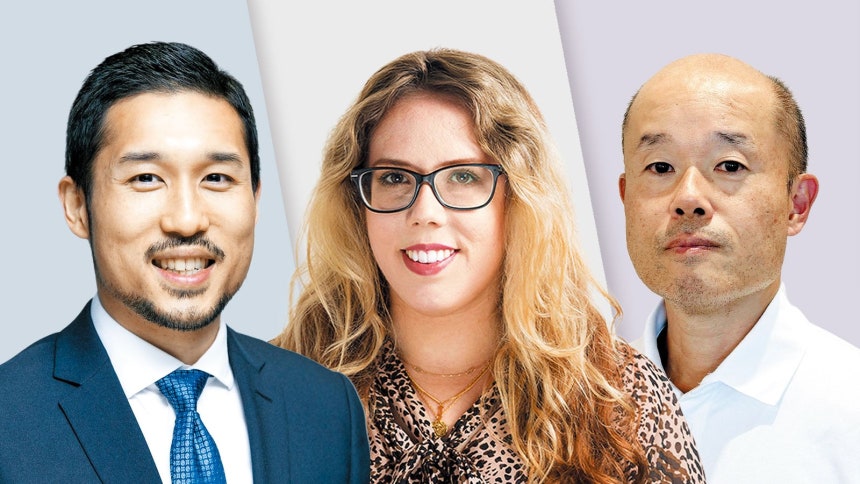
[이슈 포커스] 채권 전문가 3인 인터뷰
“이탈리아의 부채가 ‘어제의 빚’이라면, 프랑스 부채는 ‘내일의 빚’”(마사히코 루 스테이트스트리트투자운용 수석 채권 전략가)
“남유럽 국가의 펀더멘털이 프랑스보다 낫다”(구니베 신지 스미토모미쓰이DS자산운용 글로벌채권 리드 포트폴리오 매니저)
“의회 다수파가 없어 연금 문제에 대한 합의가 난망하다”(에블린 고메스리히티 미즈호인터내셔널 멀티에셋 전략가)
빚의 質이 문제다
이탈리아 부채가 ‘어제의 빚’이라면 佛은 ‘내일의 빚’
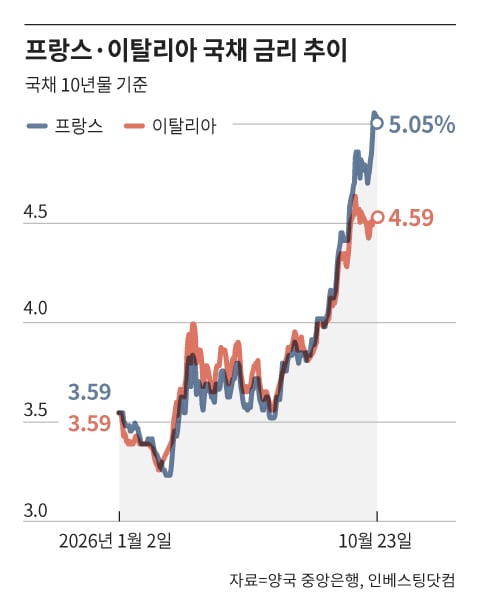
프랑스 정부는 같은 돈을 빌려도 이탈리아보다 더 많은 이자를 내야 한다. 올해 초에는 프랑스와 이탈리아 10년 만기 국채 금리가 3.59% 수준에서 출발했지만, 최근에는 프랑스 국채 금리가 0.46%포인트 더 높다. 프랑스의 국내총생산(GDP) 대비 국가채무 비율(119.1%·2분기 기준)이 이탈리아(139.9%)보다 낮았지만, 더 불리한 조건으로 돈을 빌려야 하는 상황이다. WEEKLY BIZ와 연쇄 인터뷰한 글로벌 채권 전문가들은 정치적 분열 때문에 재정 절감 조치를 실행에 옮기기 어려운 프랑스가 ‘국채 위기’에서 탈출하기가 쉽지 않을 것으로 전망했다.
/그래픽=김의균
남유럽보다 악화된 프랑스 재정
전 세계 국채 투자자들은 프랑스가 이탈리아나 스페인처럼 과거 재정 위기를 겪었던 남유럽 국가들의 상황보다 나쁘다고 보고 있다. 루 전략가는 “절대적인 부채 수준보다는 부채의 궤적이 더 중요하다”고 했다. 프랑스는 1974년 이후 재정 흑자를 기록한 적이 없다. 이탈리아는 프랑스보다 더 큰 부채 부담을 안고 있지만, 지난 30년 가운데 대부분 기간 기초재정수지(국채 이자 지출을 제외하고 계산한 재정수지) 흑자를 기록했다. 루 전략가는 “채권 시장은 이탈리아처럼 부채가 많더라도 이게 안정된 상태라면 용인해준다”면서 “채권 투자자는 프랑스의 재정 적자, 특히 기초재정수지 적자가 고착되는 걸 두려워한다”고 했다.
정치적 안정 역시 중요하다. 구니베 매니저는 이탈리아 조르자 멜로니 총리가 장기 집권하는 상황을 거론하며 “정치적 안정성 면에서 프랑스보다 우위에 있다”고 했다. 반면 프랑스 정치권은 극심한 분열을 경험하고 있다. 내년 대선에 출마 의사를 밝혔거나 출마를 검토 중인 정치인이 30여 명에 이를 정도다.
“프랑스 의회, 방만 재정 통제 능력 상실”
전문가들은 프랑스 정부가 방만한 재정 지출을 통제하는 게 우선 과제라고 봤다. 고메스리히티 전략가는 “(세수를 늘리는 것보다) 정부 지출을 줄이는 ‘재정 절약’이 해법에 가깝다”며 “연금 문제에 손을 대거나 (극우 성향 대선 주자인) 마린 르펜이 주장하는 이민 축소 등이 절감 효과를 가져올 수 있다”고 했다.
/그래픽=김의균
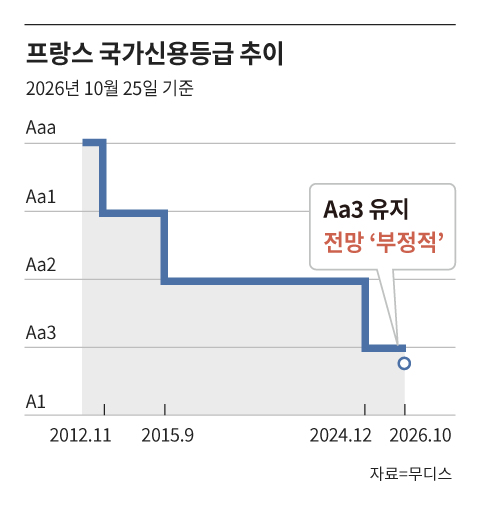
문제는 프랑스 의회가 최우선 과제인 연금 개혁 앞에서 힘을 합치지 못하고 있다는 점이다. 국제 신용 평가사 무디스는 지난 23일 프랑스의 신용 등급을 Aa3, 등급 전망을 ‘부정적’으로 유지하면서 “계속되는 정치 지형 분열이 입법 기관의 기능을 저해할 위험이 커졌다”며 “정치적 불안정은 높은 재정 적자, 늘어나는 부채 부담, 지속적인 차입 비용 상승 등의 핵심 정책 과제를 정부가 해결하는 능력을 저해할 위험이 있다”고 지적했다. 고메스리히티 전략가도 “재정 건전성을 상대적으로 중시하는 쪽은 퇴직 연령(연금 수급 개시 연령)을 높여야 한다고 보지만, 다른 정당들은 연금 수급 연령이 오르는 걸 원치 않는 유권자들 때문에 이를 받아들이지 않는다”며 “의회에 다수파가 없으니 어떤 합의도 이뤄지기 어렵다”고 했다.
에마뉘엘 마크롱 프랑스 대통령은 2023년 연금을 받기 시작하는 나이를 62세에서 단계적으로 64세까지 올리는 연금 개혁을 단행했다. 그런데 정치권 반발로 이 연금 개혁안은 내년 대선 이후인 2028년 1월까지 유예된 상태다. 사실상 이 개혁안이 무효화할 가능성도 크다. 유력 대선 주자인 르펜은 “연금 수급 개시 연령을 62세로 되돌리겠다”고 공언하고 있고, 좌파 진영에서는 “60세까지 낮춰야 한다”는 주장도 나오고 있기 때문이다.
해결책이 안 보인다
의회 다수파가 없어 연금 문제 합의 난망
국가 펀더멘털 의구심
구니베 매니저는 최근 자신이 운용하는 일부 펀드에서 프랑스 국채 비율을 줄이고, 독일 국채처럼 더 안전한 자산의 비율을 늘렸다. 프랑스 정부가 ‘재정 규율’에 대한 메시지를 내놓지 않고 있기 때문이다. 루 전략가는 “전 세계가 인플레이션이 구조적으로 더 견고하게 유지되는 ‘고금리 장기화’ 체제로 돌아가고 있다”며 “이제 채권 시장은 대규모 적자를 내거나 펀더멘털이 취약한 나라에 ‘어제의 가격’으로 자금을 대주기를 갈수록 꺼리고 있다”고 했다.
“유로존 위기로 번질 가능성은 낮아”
프랑스 재정 위기가 유로존 전체의 위기로 번질 가능성은 낮다는 게 전문가들의 의견이다. 일부에서는 일본의 저금리를 바탕으로 해외 채권·주식에 투자했던 ‘엔 캐리 트레이드’ 자금이 일본으로 빠져나가면서, 프랑스 국채 위기가 유로존 전체 위기로 번지는 것을 우려한다. 루 전략가는 “일본이 글로벌 채권의 ‘한계 매수자’ 자리에서 한발 물러나고 있다는 것은 맞다”면서도 “이로 인한 금융 대재앙(financial Armageddon) 우려는 과장됐다”고 했다.
다른 전문가들도 일본 투자자들이 프랑스 국채를 대규모로 시장에 내다 팔고 있지는 않다고 했다. 고메스리히티 전략가는 “일본 투자자들의 공격적인 프랑스 국채 매도는 2022~2024년 대부분 이뤄졌다”며 “현재는 프랑스 정치 상황이 매우 혼란스럽기 때문에 신중한 일본 투자자들이 프랑스 국채를 (대규모로) 사들이는 모습을 다시 보기 어려울 것”이라고 했다. 구니베 매니저도 “일본 국내 투자자의 프랑스 국채 보유는 여전히 보유 기간 중 얻는 이자 수익 등 ‘캐리 트레이드 수익’ 측면에서 매력적”이라며 “일본 투자자의 프랑스 국채 매도가 유로존 위기로 곧바로 이어질 가능성은 극히 제한적”이라고 했다.
홍준기 기자 [email protected]