(朝鮮日報)「放漫財政」のフランス…年金改革の漂流で出口のない泥沼にはまった(2026.11.06.)
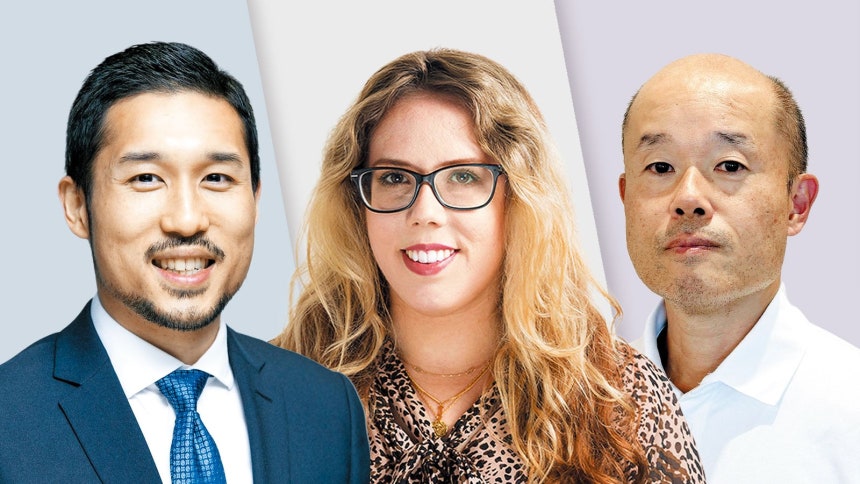
[イシュー・フォーカス]債券専門家3人インタビュー
“イタリアの債務が『昨日の借金』なら、フランスの債務は『明日の借金』”(マサヒコ・ロー、ステート・ストリート・インベストメント・マネジメントのシニア債券ストラテジスト)
“南欧諸国のファンダメンタルズはフランスより良い”(クニベ・シンジ、三井住友DSアセットマネジメントのグローバル債券リード・ポートフォリオ・マネジャー)
“議会に多数派がなく、年金問題をめぐる合意は望み薄だ”(エブリン・ゴメスリヒティ、みずほインターナショナルのマルチアセット・ストラテジスト)
借金の質が問題だ
イタリアの債務が「昨日の借金」なら、フランスは「明日の借金」
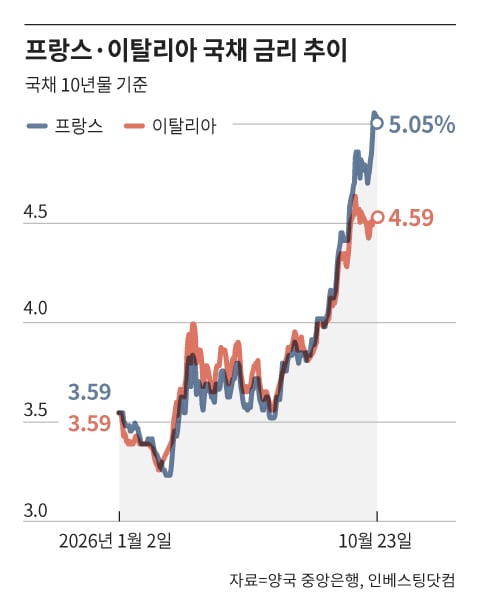
フランス政府は同じ金を借りても、イタリアより多くの利息を払わなければならない。今年初めにはフランスとイタリアの10年物国債利回りがともに3.59%前後でスタートしたが、最近はフランス国債の利回りが0.46%ポイント高い。フランスの国内総生産(GDP)比の国家債務比率(119.1%・第2四半期基準)はイタリア(139.9%)より低かったが、より不利な条件で金を借りなければならない状況だ。WEEKLY BIZが連続インタビューしたグローバル債券専門家たちは、政治的分裂のために財政節減措置を実行に移しにくいフランスが「国債危機」から脱出するのは容易ではないと見通した。
/グラフィック=キム・ウィギュン
南欧より悪化したフランス財政
世界の国債投資家は、フランスの状況が、イタリアやスペインのように過去に財政危機を経験した南欧諸国よりも悪いと見ている。ロー氏は「絶対的な債務水準よりも、債務の軌跡のほうが重要だ」と述べた。フランスは1974年以降、財政黒字を記録したことがない。イタリアはフランスより大きな債務負担を抱えているが、過去30年の大半の期間、基礎的財政収支(国債の利払いを除いて計算した財政収支)の黒字を記録した。ロー氏は「債券市場は、イタリアのように債務が多くても、それが安定した状態であれば容認する」としたうえで、「債券投資家は、フランスの財政赤字、とりわけ基礎的財政収支の赤字が固定化することを恐れている」と述べた。
政治的安定も重要だ。クニベ氏は、イタリアのジョルジャ・メローニ首相が長期政権を維持している状況に触れ、「政治的安定性の面でフランスより優位にある」と述べた。一方、フランス政界は激しい分裂を経験している。来年の大統領選挙への出馬意思を表明したか、出馬を検討中の政治家が30人余りに上るほどだ。
「フランス議会、放漫財政の統制能力を喪失」
専門家たちは、フランス政府が放漫な財政支出を統制することが優先課題だと見た。ゴメスリヒティ氏は「(税収を増やすよりも)政府支出を減らす『財政節約』のほうが解決策に近い」とし、「年金問題に手を付けることや、(極右の大統領選候補である)マリーヌ・ル・ペンが主張する移民の削減などが節減効果をもたらしうる」と述べた。
/グラフィック=キム・ウィギュン
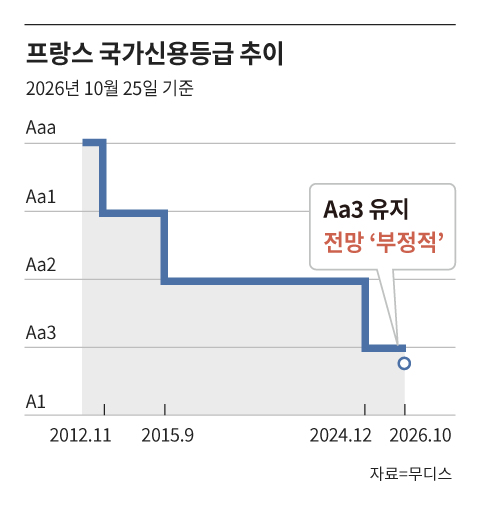
問題は、フランス議会が最優先課題である年金改革を前に力を合わせられずにいることだ。国際信用格付け会社ムーディーズは去る23日、フランスの信用格付けをAa3、格付け見通しを「ネガティブ」に据え置きつつ、「政治情勢の分裂が続き、立法機関の機能が損なわれるリスクが高まった」とし、「政治的不安定は、高い財政赤字、増大する債務負担、持続的な借入コストの上昇といった主要な政策課題に政府が対処する能力を損なうリスクがある」と指摘した。ゴメスリヒティ氏も「財政健全性を相対的に重視する側は退職年齢(年金の受給開始年齢)を引き上げるべきだと考えているが、他の政党は年金の受給開始年齢が上がることを望まない有権者がいるため、これを受け入れない」とし、「議会に多数派がないため、いかなる合意も成立しにくい」と述べた。
エマニュエル・マクロン仏大統領は2023年、年金の受給開始年齢を62歳から段階的に64歳まで引き上げる年金改革を断行した。しかし政界の反発により、この年金改革案は来年の大統領選挙後の2028年1月まで猶予された状態だ。事実上、この改革案が無効化する可能性も大きい。有力な大統領選候補であるル・ペンが「年金の受給開始年齢を62歳に戻す」と公言しており、左派陣営からは「60歳まで引き下げるべきだ」との主張も出ているためである。
解決策が見えない
議会に多数派がなく、年金問題での合意は望み薄
国家のファンダメンタルズへの疑念
クニベ氏は最近、自らが運用する一部のファンドでフランス国債の比率を減らし、ドイツ国債のようなより安全な資産の比率を増やした。フランス政府が「財政規律」についてのメッセージを出していないためだ。ロー氏は「世界は、インフレが構造的により根強く続く『高金利長期化』の体制に戻りつつある」とし、「今や債券市場は、大規模な赤字を出す国やファンダメンタルズの脆弱な国に『昨日の価格』で資金を供給することをますます渋っている」と述べた。
「ユーロ圏危機に広がる可能性は低い」
フランスの財政危機がユーロ圏全体の危機に広がる可能性は低いというのが専門家たちの意見だ。一部では、日本の低金利を背景に海外の債券・株式に投資していた「円キャリートレード」資金が日本へ還流することで、フランス国債危機がユーロ圏全体の危機に広がることを懸念している。ロー氏は「日本がグローバル債券の『限界的な買い手』の座から一歩退きつつあるのは事実だ」としながらも、「それによる金融の大惨事(financial Armageddon)への懸念は誇張されている」と述べた。
他の専門家たちも、日本の投資家がフランス国債を市場で大規模に売り払っているわけではないと述べた。ゴメスリヒティ氏は「日本の投資家による積極的なフランス国債の売却は、2022~2024年に大部分が行われた」とし、「現在はフランスの政治状況が非常に混乱しているため、慎重な日本の投資家がフランス国債を(大規模に)買い入れる姿を再び見ることは難しいだろう」と述べた。クニベ氏も「日本の国内投資家にとってフランス国債の保有は、依然として保有期間中に得られる利息収入など『キャリートレード収益』の面で魅力的だ」とし、「日本の投資家によるフランス国債の売却がユーロ圏危機に直ちにつながる可能性は極めて限定的だ」と述べた。
ホン・ジュンギ記者 [email protected]