(年金研究会声明書、KBS記事関連)フランスの反政府デモが他人事ではない理由[年金構造改革]⑨(2026.10.25.)
[国民の受信料で運営されているKBSには、
客観的な視点で年金問題を扱うことを望む。
これまで年金研究会が観察してきたところでは、
公共放送であるKBSが
特定の傾向を持つ人物たちの立場だけを
記事化してきているように見える。
下記のKBSの報道内容について、
年金研究会が公開で質問する。
記事のタイトルが「年金構造改革」だからである。
年金研究会がすでに何度も立場を明らかにしてきたように、
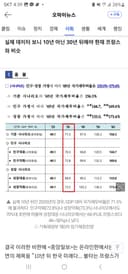
韓国の国民年金の所得代替率が
33%水準と算定される理由は、
他のOECD加盟国とは異なり、
国民年金に所得再分配機能が
含まれているからである。
KBSの記事が比較しているフランスのように
国民年金を
100%所得比例年金へと構造改革すれば、
国民年金の所得代替率は直ちに43%になる。
高齢者の70%に支給する基礎年金を
除いたとしてもである。
フランスの年金保険料は
現在27%水準である。
公共放送であれば、受け取る年金額だけでなく
負担する比率も同時に提供しながら
記事化しなければならない。
改めてKBSに公開で質問する。
今すぐ韓国の国民年金保険料を
27%に引き上げられると考えているのか!
もう一つある。
フランス経済・財務省がEU本部に提出した
フランスの年金制度の所得代替率は、
40年加入基準で56%水準である。
(年間給付率1.4 × 40年 = 56%)
公共放送であれば、
まず事実をきちんと確認したうえで
記事化すべきであろう。
年金研究会の公開質問に対する
KBSの公開回答を要請する。
参考までに、
フランス経済・財務省がEUに
提出した資料の
該当部分をキャプチャして添付する。]
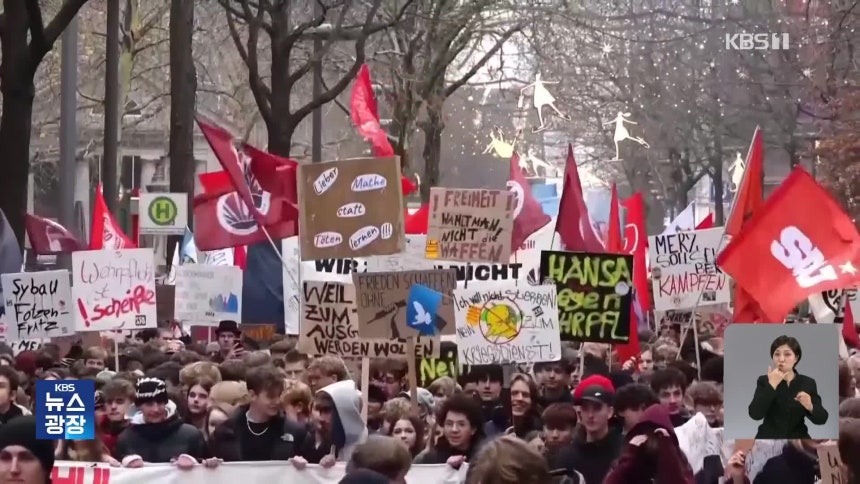
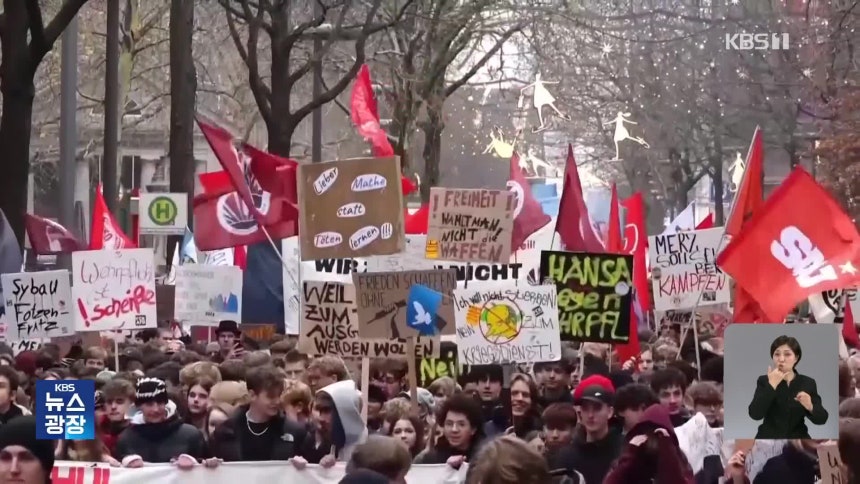
フランスの高校生たちが学校環境の改善を求めて始めたデモが、今や一般市民も加わった反政府デモへと拡大した。しかもこうしたデモはフランスを越え、イタリアやスペイン、ベルギーなど欧州各地へと広がっている。ここに移民をめぐる論争まで加わり、今回のデモの余波が政界に地殻変動をもたらしかねないという分析まで出ている。
フランスがこのような状況に陥った理由は非常に複合的である。新型コロナの際に投じた莫大な財政、ロシア・ウクライナ戦争によるエネルギー価格の暴騰、高い国家負債比率と低成長、米・イラン戦争で高まった物価など、多くの原因が複雑に絡み合った問題である。観光客向けの住宅賃貸が流行し、ただでさえ苦しい若者や低所得層の住居費が膨らんでいることへの不満も含まれている。
原因は多様だが、問題の核心を単純に整理してみるとこうである。若い世代には、既成世代が享受した資産形成の機会や年金福祉の恩恵が減るのではないかという不安と不満がある。庶民と低所得層は、暮らしがますます苦しくなっているのに生活費の負担は大きくなっているとして、政府がもっと支援すべきだと要求する。反対に政府は、国家負債がGDP比100%を超えた状況で緊縮財政は避けられないと反論する。
■ 過去から届いた請求書...福祉・年金の財政負担
国民は財政支援を増やせと声高に叫んでいるのに、最先進国が追加の財政を用意しにくい理由は何だろうか。これらの国の財政において社会保障支出が非常に大きいからである。福祉支出の半分は公的年金の支給に使われる。福祉支出は一度決まると減らしにくい代表的な硬直性予算である。欧州の先進国はすでに債務の泥沼に陥っているのである。
元画像を見るすでにかなり前に高齢社会に突入したフランスで、年金改革論争が過熱し始めたのは1991年からだとみられる。しかし政治的対立と国民の抵抗にぶつかり、まともな改革に失敗した。膨らみ続ける国家負債は次の世代に回され、対立は中途半端に取り繕われた。30年近くにわたって問題を適時に解決できず、ひとまず先送りしてきた結果が、今爆発しているわけである。若い世代と引退世代、低所得層の国民の間で、フランス政府はどちらにも動けない状況にある。
■ 世界一の高齢化速度、韓国の未来は?
では、韓国はどうか。現在、韓国は非常に健全な財政を維持している。特に今年は税金があまりにも多く集まり、100兆ウォンを超える未来対応基金をつくったほどである。韓国のGDP比国家負債比率は約50%で、世界でも非常に健全なグループに属している。
GDP比の社会保障支出は約15%(フランス30%の半分)の水準である。国家財政のうち公的年金に使われる支出について、欧州(フランス24.3%、イタリア32.8%、スペイン26.7%、ギリシャ32.7%)諸国は全体予算の約30%前後を使っている。韓国は9.7%にすぎない。

元画像を見るOECD 年金報告書 2023
しかし問題は速度である。韓国とフランスの現在の高齢者(満65歳以上)比率は20%台前半でほぼ同じである。しかし、わずか14年後の2040年には韓国の高齢者比率が約34%(フランス約26%)となり、欧州諸国を大きく上回ることになる。韓国の高齢化速度はフランスより約2倍速く進んでいる。
韓国の財政健全性、天文学的な規模の国民年金基金の積立金にもかかわらず、将来世代が国民年金を「ポンジ詐欺」にたとえるほど不信を抱くのには、それなりの理由があるのである。公的年金制度がうまく維持されるには、制度に対する社会の構成員の間の信頼がなければならないが、こうした信頼が崩れつつある。年金制度の信頼回復の責任は政府にあるが、韓国政府も10年余り研究・検討ばかりしている。
■ 将来の韓国政府の年金債務、どう解決するか
数十年後に展開される将来の経済状況を予測するのは難しい。韓国国民が懸命に子どもを産んで少子化問題が消えるかもしれないし、年金基金が毎年10%以上の収益を上げて保険料引き上げなしに年金枯渇問題が解決されるかもしれないし、AIが生産性を向上させて将来世代の高齢者扶養負担をぐっと下げてくれるかもしれない。しかし、制度が信頼を得るうえで、こうしたバラ色の仮定は何の助けにもならない。
したがって、将来の韓国が今のフランスのように膿が噴き出した社会問題を抱え込まないためには、今からリスクをうまく管理しなければならないだろう。これまでに導き出された解決策は二つに集約されている。一つは政府が先制的に年金財政に国庫を投入して基金枯渇問題をなくすことであり、もう一つは保険料をさらに引き上げるか自動調整装置などを導入して引退者の年金給付を一部削り、年金財政の健全性を維持する方法である。
フランスの公的年金の、税金などを差し引いた純所得代替率(Net replacement rate)は約70%で、韓国の35%より2倍も高い。
本当に国が滅びるほどの危機が来たならば、フランスは所得代替率を少し下げる余地があるが、世界1位の高齢者貧困率を記録している韓国は容易ではないだろう。
尹錫悦政権で保健福祉部が何度も自動調整装置の導入案を出したが、専門家や国会での議論の過程で採択されなかった理由がここにある。
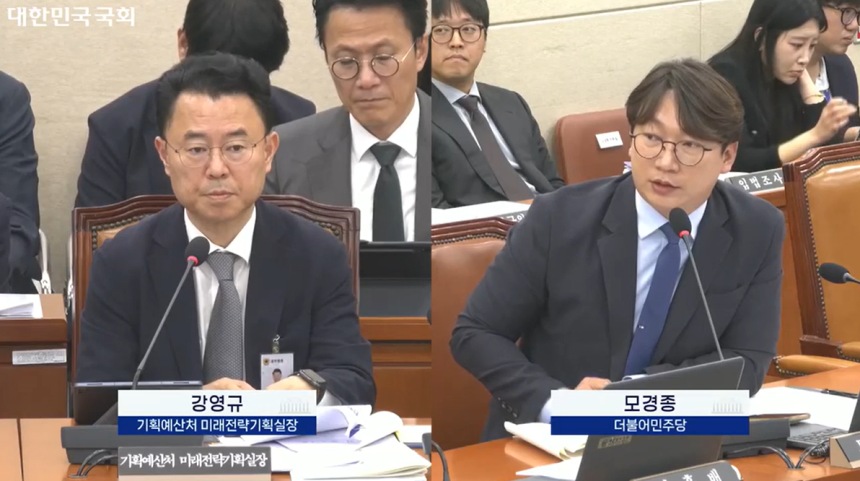
元画像を見る第8回国会年金改革特別委員会 (26.9.29)/国会映像議事録
■ 国民年金に国庫投入...「未来対応基金の使用を検討してほしい」
去る9月末、国会年金改革特別委員会で複数の議員が、基金枯渇の懸念を解消するために政府が先制的に財政を投入する方策を政府に質した。これに対し企画予算処のカン・ヨンギュ室長は「年金財政を支援するには国債を発行しなければならないが、国債もまた将来世代の負担であることに変わりはない」として否定的な立場を示した。
ウォン・ジョンヒョン元国民年金研究院副院長は、「多くの国が公的年金財政に国庫を使っている」という事実は明白だと述べた。仮に「政府が国債を発行して国民年金財政を支援すると仮定しても、国債金利は約3%水準で、国民年金の年平均収益率約8%(2025年末基準)よりはるかに低いため、将来世代の負担を下げることができる」と診断した。
年金特委で青年世代を代表する民主党のモ・ギョンジョン議員も、「年金基金の枯渇に対する青年世代の不安が大きいだけに、超過税収で積み立てた未来対応基金で国民年金を支援することこそ、確かな青年問題への対応ではないか」として、政府の検討を促した。
IMF通貨危機を経験した韓国の財政当局は、国家の財政健全性を最優先課題に設定しているようである。しかし、高齢化の速度や福祉制度の負担率などを考慮すると、今政府が何もしなければ将来の政府は莫大な債務を抱えることになるという分析が出ている。将来の政府の債務は、将来世代が背負わなければならない負担である。
将来の政府が直面する莫大な財政圧迫を減らすために、現在の政府がすべきことは何だろうか。今回のフランスの事態は、我々の社会に迫りつつある不安な未来像を垣間見せている。
ユ・ウォンジュン ([email protected])
添付ファイル
- Screenshot_20261025_131625_Samsung Notes.jpg(241.3 KB)
- Screenshot_20261025_130353_Samsung Notes.jpg(308.9 KB)
- Screenshot_20261025_130937_Samsung Notes.jpg(488.7 KB)
- Screenshot_20261025_131100_Samsung Notes.jpg(433.3 KB)
- Screenshot_20261025_131139_Samsung Notes.jpg(413.2 KB)
- Screenshot_20261025_131318_Samsung Notes.jpg(450.1 KB)
- Screenshot_20261025_131416_Samsung Notes.jpg(703.9 KB)
- Screenshot_20261025_131525_Samsung Notes.jpg(507.8 KB)
- Screenshot_20261025_201930_Samsung Browser.jpg(681.5 KB)
- Screenshot_20261025_201944_Samsung Browser.jpg(654.7 KB)
- Screenshot_20261025_201954_Samsung Browser.jpg(892.5 KB)
- Screenshot_20261025_202001_Samsung Browser.jpg(561.8 KB)
- Screenshot_20261025_202009_Samsung Browser.jpg(595.5 KB)
- Screenshot_20261025_202020_Samsung Browser.jpg(714.5 KB)
- Screenshot_20261025_202028_Samsung Browser.jpg(757.5 KB)
- Screenshot_20261025_202036_Samsung Browser.jpg(641.4 KB)
- Screenshot_20261025_202048_Samsung Browser.jpg(370.1 KB)