(年金研究会 未来世代ネットワーク声明書)国会年金特別委員会の討論会開催に関して(掲載:2026年9月28日)
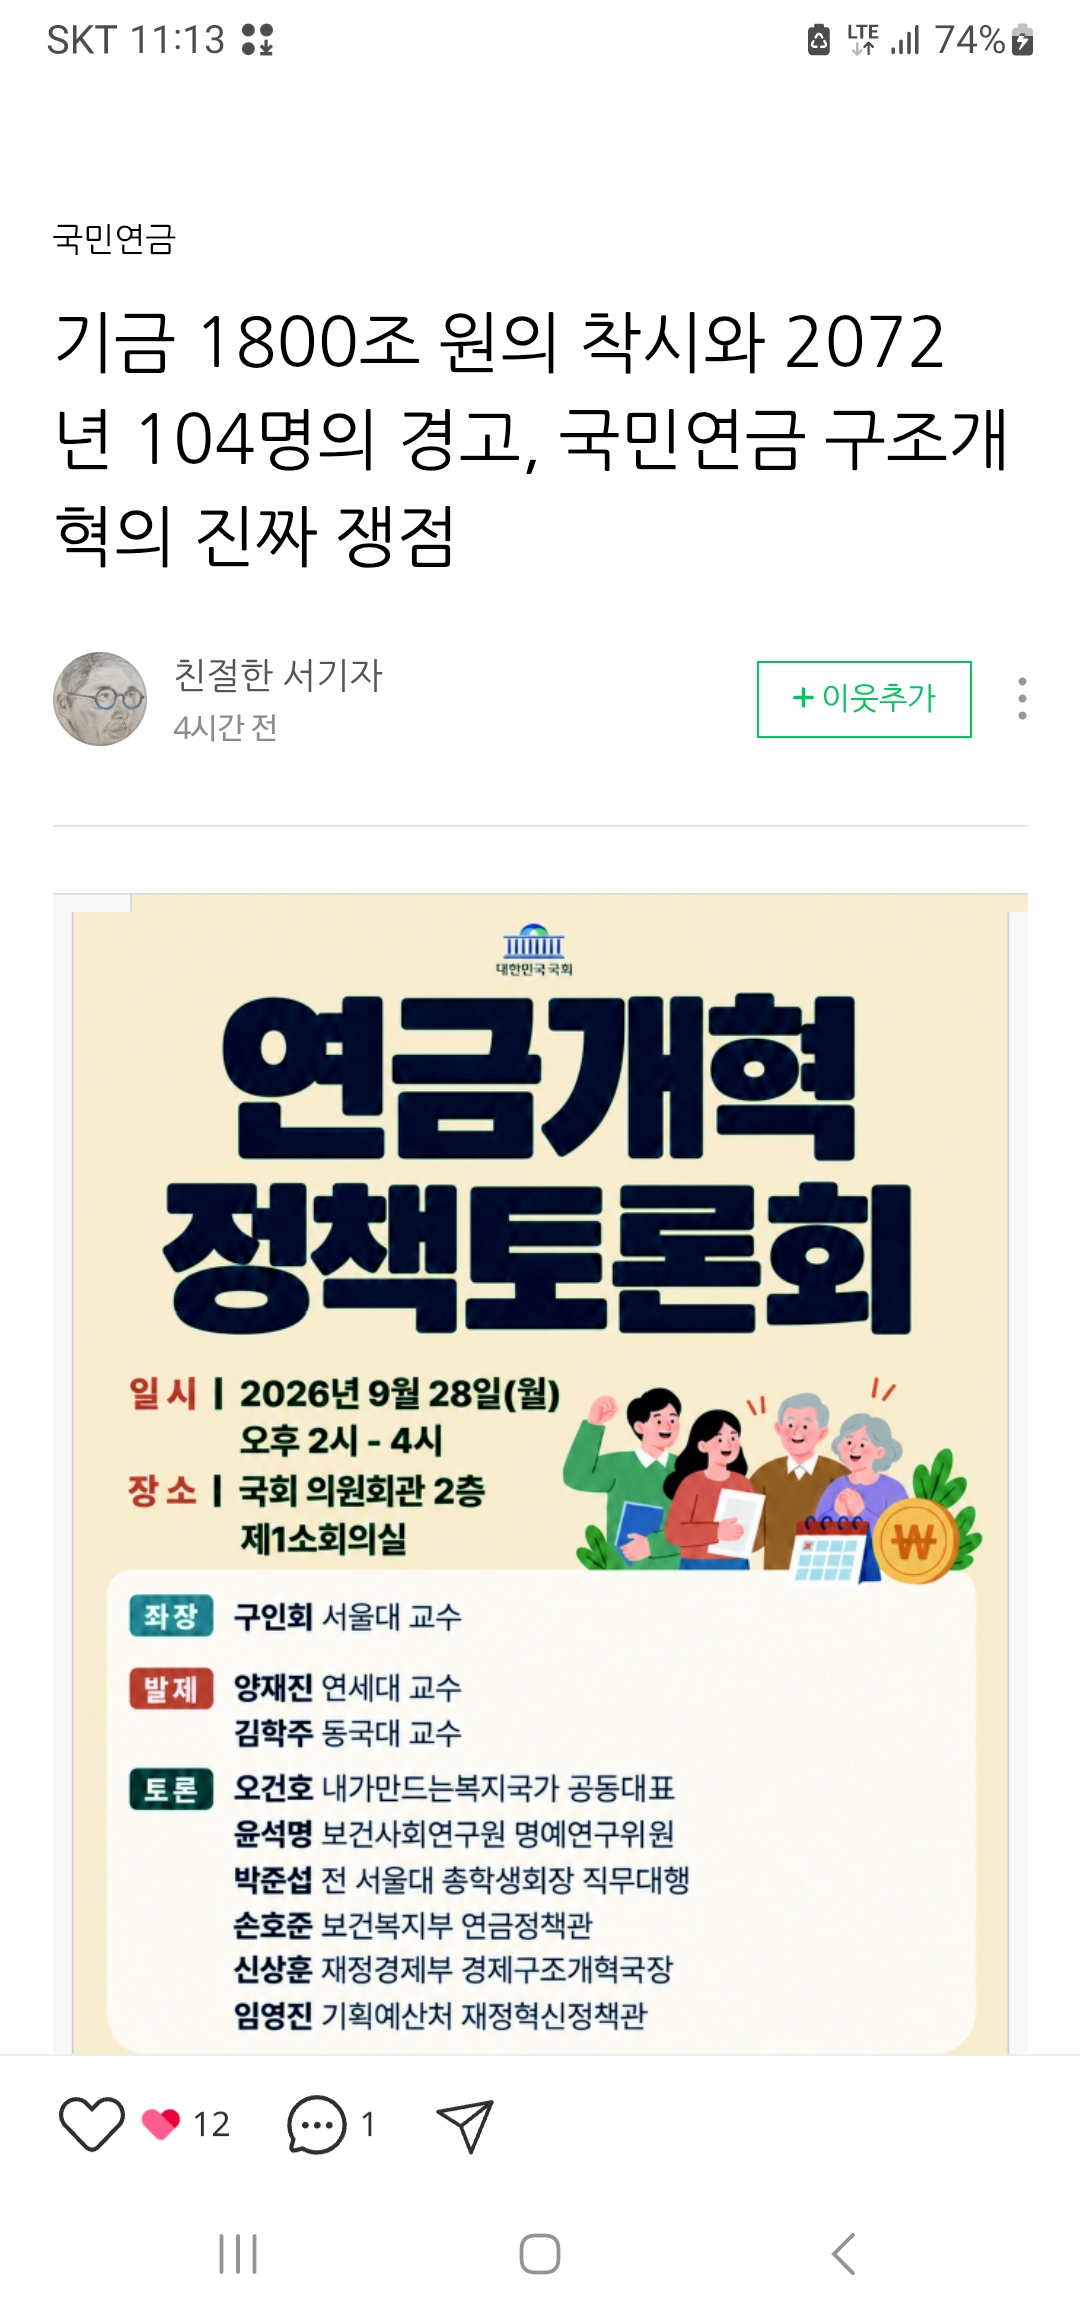
(年金研究会 未来世代ネットワーク声明書)
(第22代国会年金特別委員会が主催する
討論会の開催を前に
年金研究会傘下の
青年組織である
未来世代ネットワークが
声明書を発表した。)
国民年金への国庫投入、
世代間の負担から
明確にしなければならない
国民年金に国庫をあらかじめ
投入し、基金運用収益率を高めれば財政安定を達成できるという主張が提起されている。
しかし、若年世代はまず問いたい。
「果たしてその国庫は
誰のお金なのか?」
基金運用の重要性を否定する者はいない。
しかし、国庫投入と投資収益率だけで国民年金の構造的問題を解決できるというアプローチには慎重であるべきだ。
国庫はタダのお金ではない。
国民が納めた税金であり、借金をして用意するのであれば、結局は将来世代が返済しなければならないお金である。
保険料負担を減らしたまま国庫で年金を補填すればよいという主張は、保険料の負担が税金という名目に置き換わるだけの言葉遊びにすぎない。
基金運用収益率も同様である。
基金を適切に運用することは不可欠だが、投資は預金ではないため、高い収益にはそれだけのリスクが伴う。
市場状況が良い時の高い収益率だけを前提に、数十年後の年金財政を設計することはできない。
特に国民の老後がかかった莫大な基金を運用するのであれば、より保守的で慎重な仮定が必要である。
基金運用を適切に行うことは必要だが、基金運用の成果が年金改革に代わることはできない。
そして、国庫を投入し高い収益率で基金の寿命を延ばしたとしても、疑問は残る。
「その費用とリスクは、結局誰が負担するのか?」
若者たちが求めているのは、国家が責任を負わなくてよいということではない。
投資収益率という楽観的な仮定と国庫投入という安易な解決策に頼る前に、その財源を誰が負担するのかを、まず国民の前に透明に示すべきである。
国民年金改革の核心は、基金枯渇の時期を遅らせることだけにあるのではない。
現在の約束を維持するための費用を誰が負担するのかに答えることにある。