18年ぶりの改革?高所得層優遇で25年後には未積立債務6,159兆ウォン[Deep&wide](2025.03.31 04:30)
編集者注
国内外の主要な課題を、当該分野の専門家が深い(deep)知識と幅広い(wide)視点で分析する深層リポートである
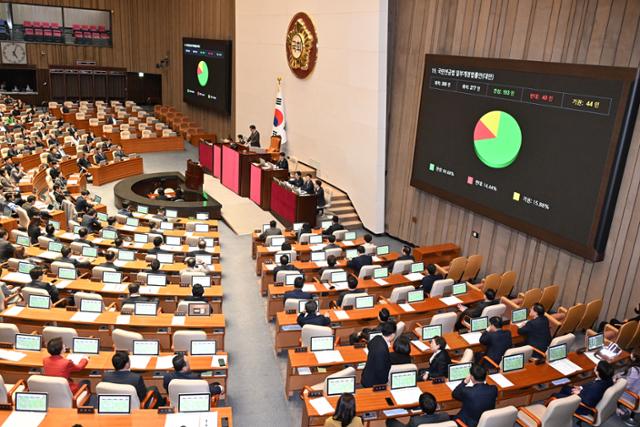
国民年金法一部改正法律案が去る3月20日、国会本会議を通過している。コ・ヨングォン記者
久しぶりに与野党が国民年金改編案で合意した。しかしこれは、国民年金の持続可能性と世代別の公平性の達成という側面では、始まりにすぎない。
与野党が合意した財政安定策は「所得代替率43%・保険料13%」にすぎない。当初最大の論点だった自動調整装置の導入は、今後議論される特別委員会に先送りされた。年金支給保証の法定明記とともに出産クレジットおよび軍服務クレジットが拡大されたが、この部分についても精緻な調整が必要である。
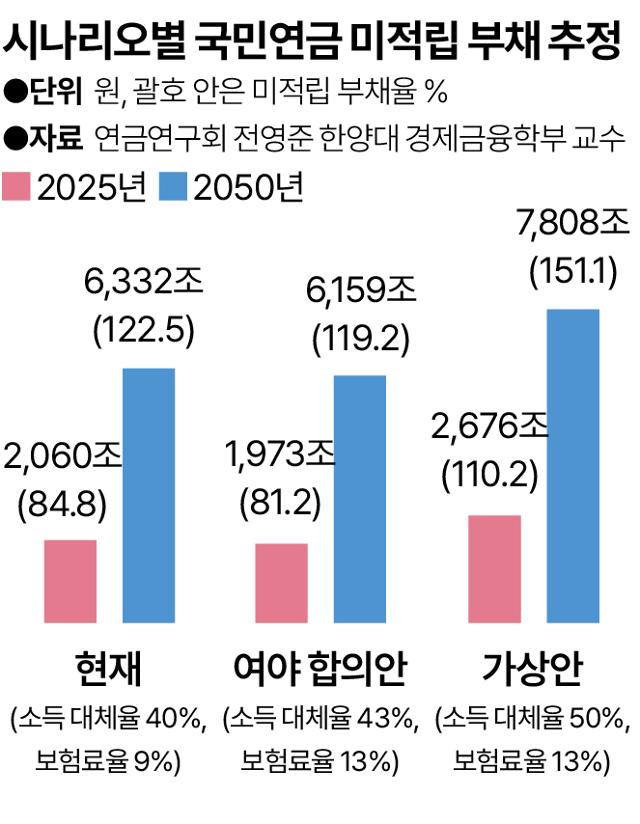
シナリオ別の国民年金未積立債務の推計。
代替率・保険料の引き上げは改革の第一段階
国民年金改革は、これまで政界の「熱いジャガイモ」として残されてきた。とりわけ所得代替率が最大の争点であった。今年41.5%である所得代替率(給与に対する年金額の比率)が、2028年には40%に下がるよう予定されているからである。これまで、40%は低すぎるという主張と、制度の持続可能性の面では40%の維持さえ難しいという主張が対立してきた。2023年の第5次国民年金財政計算委員会と国会年金改革特別委員会の諮問委員会では、40%を維持すべきだという意見が圧倒的に多かった。一方、国会公論化委員会の市民代表団の立場は異なっていた。市民代表団の56%が「所得代替率50%・保険料13%」を選好したからである。
500人の市民代表団の代表性について問題提起があった。より多く受け取ることを好む市民と、既成世代の利益を代弁する年齢層の人数をより多く構成したからである。市民代表団が核心的な情報を知らないまま決定したという事実が、第21代国会年金特別委員会の与党幹事だったユ・ギョンジュン議員によって明らかにされた。市民代表団が選好した「所得代替率50%・保険料13%」に従った場合、2078年の賦課方式保険料は43.2%に達する。2005年生まれと2035年生まれの生涯の国民年金保険料負担には、21.3%ポイントもの差が生じる。当初は含まれていたこの資料を削除した新たな学習資料で市民代表団が学習したため、専門家とは異なる選択をしたという批判が多かった。
このため昨年9月、「所得代替率42%+自動調整装置の導入」を骨子とする政府案が発表された。世代間の公平性確保の観点から「年齢別の保険料差等負担」も盛り込まれた。
与野党合意案が施行されれば、早くも来年から所得代替率が43%へと3%ポイント引き上げられる。第1子は除外されていた出産クレジットが12か月適用され、第3子からは子の数にかかわらず18か月ずつ無制限に適用される。6か月だった軍服務クレジットを最大12か月に拡大した。国家支給保証条項も法定明記された。所得代替率を3%ポイント引き上げたが、当面の高齢者貧困の緩和効果はない。40年経ってようやく効果がすべて現れうる。所得代替率の引き上げは直ちに適用されるが、保険料は8年かけて引き上げるため、財政の不安定がさらに深刻になった。
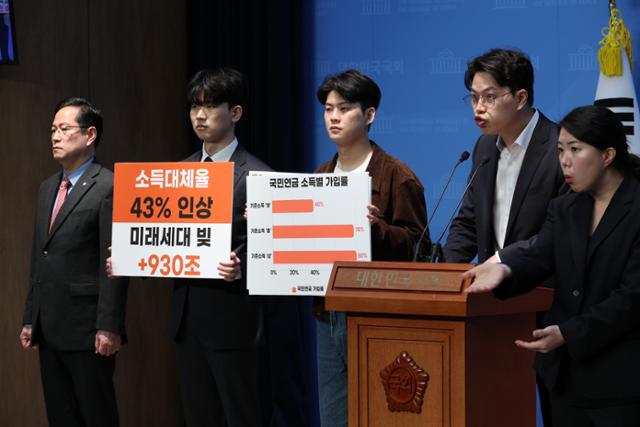
パク・スヨン(一番左)国民の力議員とソン・ヨングァン(左から4人目)年金改革青年行動代表らが3月21日、国会疎通館で年金改革法案の通過を糾弾する記者会見を開いている。ニューシス
明確な勝者と敗者
年金改編の勝者と敗者は明確である。基金枯渇の時点が2064年へと9年延長された。一方、枯渇後の2078年の賦課方式保険料は38%へと3%ポイントも増えた。結論として、50歳以上の年齢層、すなわち「少なく払って多く受け取る世代」の年金既得権はさらに強固になったのである。ほかに措置がなければ、若者および将来世代にさらに大きな負担を押し付けたことになる。
こうした構造的問題を解決するには、追加の対策が必要である。2023年の第5次国民年金財政推計によれば、「所得代替率40%・保険料17%」に改革しても財政安定の達成は難しいと推計された。「所得代替率30%・保険料12%」に変えても、2070年に基金が枯渇し、賦課方式保険料が26.5%に急騰する。
ところが今回、所得代替率を3%ポイントも引き上げた。3%ポイントの引き上げは、毎月の年金額を恒久的に7.5%も引き上げる措置である。一方で保険料は8年かけて引き上げるため、財政の不安定は避けられない。受け取るお金の効果は来年から直ちに現れるが、保険料引き上げの効果は8年経ってようやくすべて反映されうるからである。高所得層は国民年金に長く加入する傾向があるため、将来世代の負担をさらに大きくしながらも、肝心の所得代替率引き上げの効果は主に高所得層に帰属する可能性が高い。
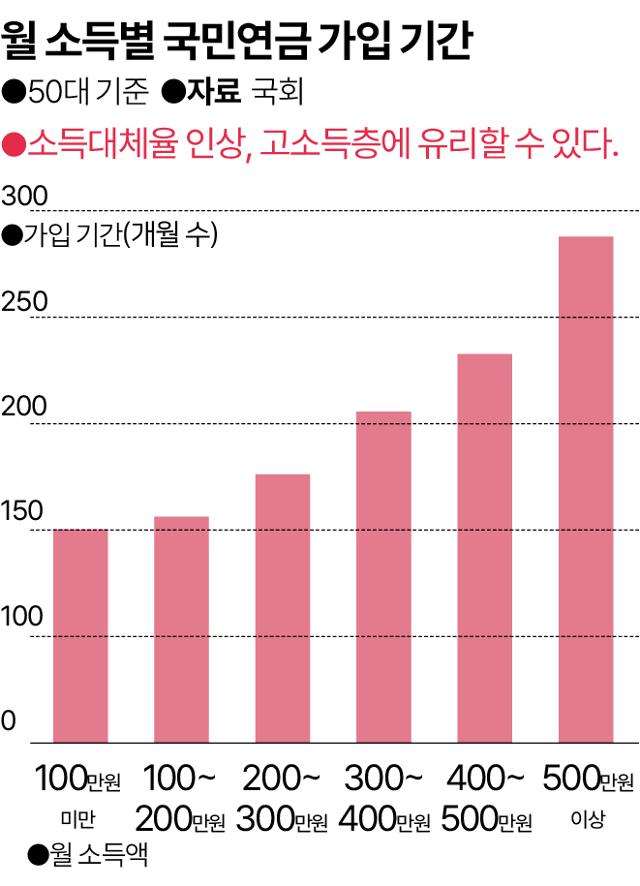
月所得別の国民年金加入期間
いまや注力すべきは未積立債務の管理である。国民年金は少ない保険料を納めながらも将来受け取る額をあらかじめ定めているため、支給不足額である未積立債務が積み上がってきた。年金研究会の推計によれば、国民年金の未積立債務は2,060兆ウォン(2025年基準、対GDP比84.8%)に達する。
所得代替率を43%に引き上げながら未積立債務を増やさないようにするには、保険料を直ちに21.2%まで引き上げる必要があった。しかし8年後になってもなお8.2%ポイント不足しているため、2050年には未積立債務が6,159兆ウォン(対GDP比119.2%)へと急増する。今回の制度改編が財政安定の達成にはあまりにも不十分だと評価される理由である。制度の維持が難しいことから、自動調整装置の導入は避けられないとみられる。
年金支給保証の法定明記条項が、ともすれば年金改革をおろそかにする動因になりかねない。本当の意味での支給保証とは、若者および将来世代に支給するお金を確保することであるという点に留意すべきである。今回のクレジット拡大措置によって97兆ウォンが追加され、総額237兆ウォンの財源が必要となる。所要財源の大部分が将来世代に転嫁されるならば、年金財政の悪化が懸念される。
ユン・ソンミョン名誉研究委員とは?
高麗大学経済学修士、米テキサスA&M大学経済学博士(年金と医療保障がテーマ)。韓国保健社会研究院で社会保障本部長・年金センター長などを歴任しながら、公的年金と健康保険制度を研究した。第1~5次国民年金財政推計および制度発展委員会の委員、韓国年金学会長などを務めた。現在、韓国保健社会研究院名誉研究委員および年金研究会のリーダーとして活動している。
ユン・ソンミョン韓国保健社会研究院名誉研究委員・元韓国年金学会長
https://www.hankookilbo.com/news/article/A2025032614450001929