「旧年金」と「新年金」への分離…KDI改革案が語る国民年金の真実[Deep&wide](2024.03.18 04:30)
編集者注
国内外の主要な課題を、当該分野の専門家が深い(deep)知識と幅広い(wide)視点で分析する深層リポートである。

イ・ガング(右)、シン・スンリョン韓国開発研究院(KDI)財政・社会政策研究部研究委員が先月21日、政府世宗庁舎で「国民年金構造改革案」について説明している。両氏は世代間の公平性を考慮し、将来世代が納付した保険料と運用収益の分だけの年金給付を、基金枯渇の懸念なく支給することを保障する完全積立式の「新年金」の導入を提案した。聯合ニュース
国民年金を二元化しようという韓国開発研究院(KDI)の改革案が注目を集めている。KDIは、拠出した分だけ受け取る制度へと改編し、改革以降はすべての国民年金加入者が新しい年金に加入する案を提案した。現行の国民年金を旧年金、新しい年金を新年金として二元化し運営しようというのである。
KDI案の分析に先立ち、韓国の国民年金の混乱ぶりから説明する必要がある。韓国のすべての年金制度は確定給付方式、すなわち保険料をいくら納めるかにかかわらず特定額の年金を支給する方式である。ところが経済協力開発機構(OECD)加盟国の3分の2は、こうした方式を放棄した。福祉国家の代名詞であるスウェーデンは、世界で初めて確定拠出(DC)方式を導入した。スウェーデンは26年前、ドイツ・日本は20年前に導入した。
◇国民年金の脆弱性を振り返らせるKDI改革案
国民年金の問題は数値からも確認される。大多数のOECD加盟国が完全所得比例年金を採用しているのに対し、韓国は所得再分配機能まで含めながらも、OECD平均(18%)の半分にすぎない9%の保険料を適用している。
KDIはこうした現象などまで含めて、2023年までの年金給付不足額を609兆ウォンと推計しているものとみられる。また、改革が5年ほど遅れれば不足額が869兆ウォンへと急増するとみている。速やかに改革して債務の増加を防ごうという趣旨からKDI案が出されたものとみられる。
KDIの推計値でさえ最小値であることに注目すべきである。未積立債務(現在の受給者・加入者が死亡するまで年金を給付するのに必要な年金額に対して不足する額)が1,825兆ウォンに達しているからである(年金研究会所属・チョン・ヨンジュン漢陽大学校教授の推計値)。不足額は国家が責任を負うが、新年金からは債務が増えないようにしようというのである。そのために2024年、すべての加入者が新年金へ移行し、新年金では拠出した分だけを受け取るようにしようというのである。
KDIは、保険料を2024年に一括で15.5%へ引き上げ、基金を適切に運用すれば毎年4.5%の収益率達成が可能だとみた。また、特定の出生年度、すなわち同一集団内で所得再分配機能が作動するようにした。CCDC(Cohort Collective Defined Contribution)を通じて、DC型でも所得分配機能が作動しうるというのである。
◇総論的には望ましいKDI案
総論的にみれば、実行さえできればKDI案は望ましい改革の方向であるように思われる。問題は、これでさえかなり楽観的な仮定に基づいているということである。まず、出生率が2040年に1.21人へと上昇すると仮定しているからである。統計庁はすでに1.0人程度まで出生率が低下すると見通している。毎年平均収益率4.5%の達成の可否も検討すべきである。好況期・不況期を経験する世代が異なるにもかかわらず、すべての世代に同一の収益率達成を想定している。運の悪い世代は、拠出した分だけ受け取るというKDI案に従ったとしても、拠出した額より少なく受け取る可能性が高い。
同一出生年度に限られるとはいえ所得再分配機能があるため、高所得層の場合は所得代替率が低くなるという問題点がある。所得代替率をさらに高めるべきだという主張に対しては、実のところ政治的に防御するのが難しい。不足分を国家が責任を負う方策も、より明確にすべきである。そこで、KDI案の方向性には同意しつつ、次のような補完の方向を提案したい。
拠出した分だけ受け取る代替案は正しい方向である。拠出した額よりも少なく受け取る可能性を遮断する措置が必要である。そのためにはスウェーデン方式を採用する必要がある。加入者が納めた元本の運用収益を実質経済成長率に連動させれば解決する。経済成長率がマイナスの年には収益率を0に設定すれば、少なくとも元本を下回る収益率は生じない。個人勘定を設定して納付保険料を自身の勘定に帰属させ、100%所得比例年金を運営するが、運用収益率には経済成長率を適用し、経済成長率がマイナスの場合には収益率を0として処理する方式である。
そのためには、まず収支均衡を合わせなければならない。ドイツ・スウェーデンの国家報告書によれば、18.6%を負担するドイツの2050年の予想所得代替率は37%、18.5%を負担するスウェーデンは31%にすぎない。9%の保険料で42%を提供する国民年金の収支不均衡を如実に示すものである。速やかにかなりの幅の保険料引き上げが必要な背景である。第5次国民年金財政推計の結果は、40%を維持して15%に引き上げても財政安定の達成が不可能であることを示唆している。KDI案は2024年に15.5%へと6.5%ポイント引き上げる案である。このように保険料の引き上げが難しいという現実を認め、段階的に保険料を引き上げれば、拠出した分だけ支給する年金額はKDIの推計値よりはるかに少なくなる。この部分に対する補完策が必要である。
要するに、スウェーデン式の個人勘定を導入したうえで100%所得比例年金を採用することが避けられない理由である。自分が納めたものは返してもらえるという確信があってこそ、若い層が進んで年金改革に参加しようとするだろう。
拠出した分だけ受け取るという概念も正確に伝えなければならない。元本に投資収益率を上乗せするという点をきちんと伝えるべきである。そうすれば、すべての所得階層に40%水準の所得代替率が適用される。完全所得比例年金に転換されれば、中位以下の低所得層の所得代替率が低くなり、貧困に陥る可能性が高まる。この問題は二つの対策で解決できる。脆弱層を対象とする最低保障年金制度の導入、あるいは低所得高齢者を中心とする基礎年金の運用によって解決が可能である。国民年金を通じた解決策もある。ドイツ・フランスが採用している、誠実に加入した中位以下の低所得層により高い所得代替率を適用する方式である。所要財源は、基礎年金の対象者縮小によって生じる基礎年金の節約財源を投入すればよい。
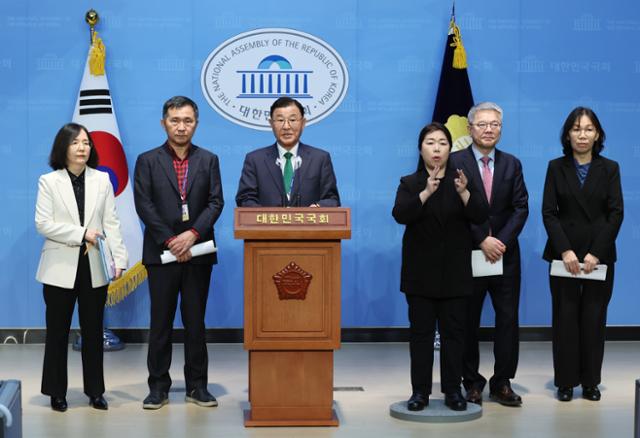
キム・サンギュン(左から3人目)年金改革公論化委員会委員長が12日、国会疎通館で国会年金改革特別委員会公論化委員会の議題熟議団ワークショップの主な結果をブリーフィングしている。聯合ニュース
◇累積赤字と未積立債務の深刻さをまず国民に知らせるべき
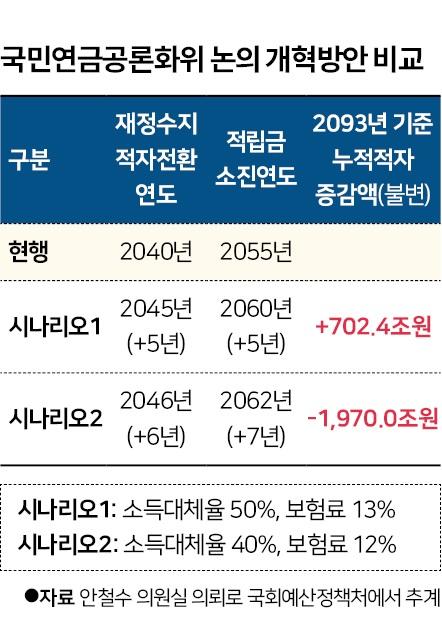
表1 国民年金公論化委員会で議論された改革案の比較
現在、国会でも公論化委員会を通じて国民年金の改革案が議論されている。公論化委員会では、表に示した二つの案をめぐって最終案を模索中である。ところがシナリオ1ではむしろ累積赤字が702.4兆ウォン増える一方、シナリオ2は累積赤字が1,970兆ウォン減る。専門家が最も選好したにもかかわらず、利害関係者が中心となって議論した今回の議題熟議団では排除された「所得代替率40%と保険料15%」の組み合わせの累積赤字減少額3,699兆ウォンよりはかなり少ない水準ではあるが、シナリオ2は累積赤字を減らしているため、真の意味での財政安定策と言える。
ところが、累積赤字を増やすシナリオ1が財政安定案1、累積赤字をそれなりに減らすシナリオ2が財政安定案2として提示されており、問題が多いように見える。何よりも議題熟議団の議論ではシナリオ2への選好度のほうが高かったと伝えられているが、議題熟議団の選好度が低かったシナリオ1が財政安定案の第1順位として提示された背景も理解しがたい。
KDI案と国会で議論されている国民年金改革案のうち、どちらが採択されるにせよ、直ちに急いで行うべきことがある。我々が置かれた現実をきちんと知らせるため、累積赤字と未積立債務を早急に公開すべきである。財政計算委員会の報告書に収録された国内総生産(GDP)比の累積赤字比率も、当初の委員会の合意どおり国債利率で割り引いた数値を公表すべきである。基金投資収益率で割り引いたことで、赤字比率が半分に縮小しているからである。
改革の最優先順位を収支不均衡に置くべきである。耐えうる水準まで迅速に保険料を引き上げて不均衡を一部解消したうえで、構造改革を始めなければならない。そうした意味で、KDI案は補完の過程を経て良い代替案へと発展しうる。
経済社会労働委員会で議論された「退職後の再雇用」を通じた義務納付期間の延長も急ぐべきである。従業員30人未満の事業所を対象とする勤労福祉公団の「プルンシアッ(青い種)」を100人以下の企業にまで拡大すれば、脆弱な労働者も追加的な老後所得の確保が可能となる。国民の大多数が安定した生活が可能な年金を受け取りながら、持続可能性まで確保するためには、国民年金・基礎年金・退職年金などの効果的な政策の組み合わせが必要だという国民的な共感の形成がなされなければならない。
ユン・ソンミョン韓国保健社会研究院名誉研究委員・元韓国年金学会長
高麗大学経済学修士、米テキサスA&M大学経済学博士(年金と医療保障がテーマ)。韓国保健社会研究院で社会保障本部長・年金センター長などを歴任しながら、公的年金と健康保険制度を研究した。第1~5次国民年金財政推計および制度発展委員会の委員、韓国年金学会長などを務めた。現在、韓国保健社会研究院名誉研究委員として、多数の政府委員会に参加している。
ユン・ソンミョン韓国保健社会研究院名誉研究委員・韓国年金学会元会長
<Copyright ⓒ 韓国日報. All rights reserved. 無断転載および再配布禁止>
https://www.hankookilbo.com/news/article/A2024030813370000072