(ペンアンドマイク、年金研究会コメントを含む)[シム・ヤンソプの正論直撃]国民年金182兆ウォンの評価損、李政権が答えるべき問い。数字の攻防より重要なのは投資原則を変えた決定の根拠だ(2026.11.09)
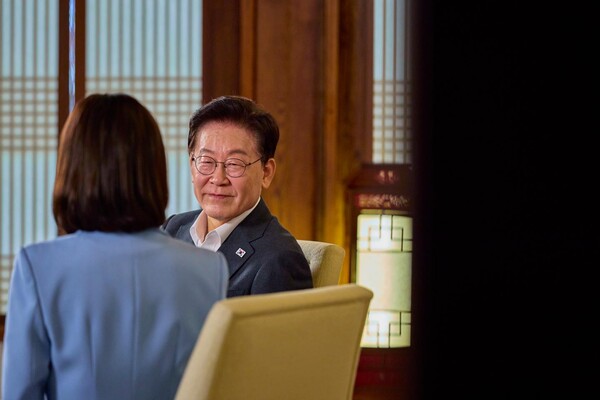
李在明大統領が5日に放映されたYouTube番組「大統領のY」で、司会者の質問に耳を傾けている。[写真=青瓦台提供]
(この記事の内容に対する年金研究会のコメント:
「182兆ウォンは確定損失ではなく、一部の保有銘柄の評価額の減少分」にすぎないという
政府と与党の主張は
説得力がないように見える!
国民年金の構造改革が急がれていた時期に、
国民年金の評価益が大きく増えたので、
構造改革の痛みは必要なくなったという
主張と論理を先に持ち出していたのは
政府と与党だったからである。)
去る6日、KOSPIは取引開始直後に8%を超えて下落して5,000の大台を割り込み、サーキットブレーカーまで発動された。
指数は結局6.02%下落の5,059.69で取引を終えた。1日で7.57%暴落した10月15日の「暗黒の木曜日」から3週間ぶりである。
6日の急落相場で、国民年金を含む年金基金は2,885億ウォンを買い越すにとどまった。外国人が浴びせた約2兆7,700億ウォンの売り物に比べれば10分の1の水準である。株式市場が崩れる状況で、年金基金の買いは市場を下支えするには力不足であった。
このような急落相場で、国民年金はなぜ積極的に安値買いに乗り出しにくい立場に置かれたのか。国民年金は株価が上がると国内株式の目標比重を大幅に引き上げ、保有しすぎた株式を一部売却するよう定めたリバランスの原則さえ猶予した。株式を売って投資余力を確保する機会があったにもかかわらず、売却を先送りしたのである。その結果、株価が急落した時に安値で株式を買い入れる余力を失ってしまった。上昇期に株式の一部を売却して資金を確保していれば、下落相場ではるかに積極的に対応できたはずである。
金融情報会社FnGuideの集計によると、国民年金が持分5%以上を保有する上場企業287社の株式評価額は、6月末の515兆9,293億ウォンから10月15日には333兆5,330億ウォンに減少した。3か月半の間に182兆3,963億ウォン、35.3%減ったことになる。今月6日の暴落はまだ反映されてもいない数字である。
国民年金のこうした「182兆ウォンの評価損」という成績表は、10月末に終わった国政監査でも争点となった。結論から言えば、政府の「政治的な株価浮揚」による誤った決定が、国民年金の危機対応能力を極度に制約しただけでなく、全国民の老後資金の運命がかかっている国民年金を過度な市場リスクにまでさらしてしまったのである。
わずか3か月前までは、雰囲気は正反対であった。
同じ集計で、国民年金の保有株式の評価額は第2四半期だけで約189兆ウォン増え、過去最大の増加を記録した。その増加分を1四半期でほぼそのまま返上したことになる。2,000万人を超える加入者が「自分の年金は大丈夫なのか」と問うのは当然である。
株価暴落に対する年金基金の無力な対応と国民年金の評価額の減少をめぐり、政界の攻防も激しさを増している。
無所属のハン・ドンフン議員は11月6日、「政府は備えていなかった」とし、「国内株式の比重をさらに増やし、『サムスン・ハイニックス』に全振りした」と批判した。
続けて「国民の老後を担保に投機の場を開いた代償を今見ている」とし、李在明大統領に直接の釈明を求めた。
オ・セフン・ソウル市長も8日、Facebookに「地方選挙用の株式賭博、これ以上責任を回避しないでください」というタイトルの文章を掲載した。
彼は「政府が国民年金を元手にして賭け金をつり上げている」と批判し、大統領の謝罪と投資家の被害収拾策を促した。
政府・与党は真っ向から反論した。
民主党のチョ・ゲウォン報道官は7日、ハン議員の発言を「国民の老後資金を政争の材料にして不安をあおる無責任な扇動」と規定した。
182兆ウォンは確定損失ではなく、一部保有銘柄の評価額の減少分であるという説明である。
政権与党である共に民主党のイ・ヨンウ報道官も8日、オ市長に向かって「株価が上がれば『選挙用』で、下がれば『賭博場』なのですか」と反問した。
国民年金の国内株式の目標比重の引き上げは基金運用委員会の決定であり、実際の適用は地方選挙の後だったと強調した。
これに先立ち、鄭銀敬保健福祉部長官も国政監査で「182兆ウォンは評価時点による株価総額の差」とし、確定した運用損失ではないと説明した。
国民年金の評価益は成果として掲げ、評価損は失敗ではないと言い張るのであれば、それは説得力のない言い訳にすぎない。
評価益も評価損も、実現していない評価額である。
ここで問うべき問題は別にある。
国民年金はなぜ株価の上昇期にリバランスを猶予し、国内株式の目標比重を大幅に引き上げたのか。その決定が、株価急落に備える余力を制約しはしなかったのか。
政府と与党は政治的な攻防に対応するだけにとどまらず、当時検討した代替案とリスク分析、意思決定の根拠を国民の前に公開すべきである。
182兆ウォン、何がどれだけ減ったのか
182兆ウォンの評価損のうち71.8%に当たる131兆971億ウォンが、SKハイニックス(74兆2,261億ウォン)とサムスン電子(56兆8,710億ウォン)の2銘柄から生じた。
第2四半期の評価益の増加分の約80%も、この2銘柄が生み出した。
上がる時も下がる時も、国民の老後資金が半導体大型株2銘柄に深く縛られているということである。評価損は株価が反発すれば回復しうると言うが、集中リスクは株価が回復しても消えはしない。
株価が上がると投資原則が変わった
問題の核心はタイミングにある。
1月26日、基金運用委員会は国内株式の目標比重を14.4%から14.9%に引き上げた。当時の既存の規則によれば、戦略的資産配分の基準で国内株式の比重が目標より3%ポイント高い17.9%を超えると、大きく上がった国内株式を一部売却し、相対的に上昇の小さいほかの資産を買い入れて投資比重を調整しなければならなかった。
しかし基金委は、こうしたリバランスを6月末まで猶予した。
5月28日には、わずか4か月で目標比重を再び5.9%ポイント引き上げて20.8%と定めた。許容範囲まで一時的に広げ、2027年の目標比重も同じ水準に維持することにした。
その間に、実際の比重は急速に高まった。2024年末に11.5%と当時の目標(15.4%)を下回っていた国民年金の国内株式の比重は、昨年末に18.1%、今年1月末に21.4%を経て、5月末には29.4%まで跳ね上がった。
この時、政府がなすべきことは、株式を段階的に売却して評価益を実現し、暴落相場で再び買い入れる余力を確保することであった。
しかし政府は、売却の代わりに国内株式の目標比重を上方修正した。
政府は、実際の保有比重が目標値を大きく超えた市場の状況を反映し、長期的な収益性と安定性を高めるための措置だったと説明した。
しかしこれは、投資原則を守らなかった明白な誤りである。
上昇相場で株式を減らすどころか、すでに増えた保有量に合わせて投資目標を引き上げた。
投資原則に従って結果を管理したのではなく、結果に合わせて原則を作り変えたわけである。
政府はこれを「現実化」と説明するが、本当に答えるべきなのは、なぜ超過保有した株式を段階的に売却せず、目標比重から先に引き上げたのかという問いである。
リバランスは国民年金の資産運用の安全装置である。
大きく上がった資産を減らし、上昇の小さい資産を補って、定められたリスク水準を守る装置である。
株価が上がった時に機械的に売るよう定めたのは、天井を当てようとするためではなく、誰も天井を当てることはできないという謙虚さから生まれた原則である。
もちろん、長期的な見通しが変わったのであれば、目標比重を調整することもありうる。
しかし今回の変更は、長期見通しの変化というより、すでに上昇した株価を後追いした決定だという批判を免れない。
2014年に株式型ファンドの口座1,744件を分析した研究によれば、収益率が最も高かったファンドを後追いして買った投資家の成績は、収益率が最も低かったファンドを選んだ投資家より10∼30%低かった。
個人のこうした行動バイアスを防ぐために作られたのが、戦略的資産配分とリバランスである。
個人のファンド投資家の行動を国民年金にそのまま当てはめることはできない。しかし、株価が上がった後に目標を引き上げ、来年の目標まで固定した決定は、上昇相場が続くという見通しを前提にしたもののように見える。
そうでないなら、政府は収益率の後追いではなかったことを立証する長期期待収益率とリスク分析を示すべきである。
市場への衝撃を減らした代償は誰が負うのか
国民年金は図体が大きすぎて、売れば市場が揺れ、売らなければ資産比重がゆがむ。
いわゆる「クジラのジレンマ(Whale’s Dilemma)」は実在する。
しかし、学界の実証研究は別の側面も示している。2014年の実証研究は、国民年金が株価の下落期に買い越しを増やし、上昇期に大規模な売り越しを行うことで、市場を安定させる役割を果たしてきたと分析した。
上がった時に減らすリバランスこそが、国民年金を市場の安定化役にした装置だったわけである。
上昇期に比重を目いっぱい満たしておけば、急落期に安値買いに乗り出す余力はそれだけ小さくなる。
その懸念は現実となった。韓国取引所によると、去る6日、有価証券市場で外国人が2兆6,900億ウォンを売り越す間、国民年金を含む「年金基金等」の買い越しは2,870億ウォンにとどまった。外国人の売り越し額の10.7%である。10月15日には、外国人が3兆7,680億ウォンを売る時、年金基金の買い越しは350億ウォンで、外国人の売り額の0.9%にすぎなかった。
昨年の関税ショックの時とはまるで違う。
年金基金は、非常戒厳宣布の翌日である2024年12月4日から昨年4月までに約8兆3,500億ウォンを買い越し、外国人の売り越し額の43.6%を受け止めた。2020年3月の新型コロナによる急落相場でも、1か月間に約3兆ウォン分を買い入れた。
今の現実はどうか。
国民年金が上昇相場で国内株式の比重を減らさなかった結果、肝心の下落相場で「安全弁」の役割を果たす弾が足りなくなったのである。
ユン・ソンミョン韓国保健社会研究院名誉研究委員は「リバランスの原則は、市場によって判断が揺らぐ時に備えて定めておいたものなのに、
それを必要に応じて揺るがしたことで、年金構造改革のゴールデンタイムまで逃してしまった」と指摘した。
国民年金基金の運用原則は、収益性・安定性・公共性・流動性・持続可能性・運用の独立性である。
市場への衝撃を減らすことも重要な考慮事項だが、それが長期的な収益性とリスク管理という目標を圧倒してはならない。
大規模な売却を何日かに分けて実行したり、1日の売却規模を制限したりする方法も検討できたはずである。
実際、5月28日に基金運用委員会は、1日の最大リバランス規模を縮小する方向に規則を改めた。
それならば、1月26日にはなぜ売却規模の調整ではなく、リバランスの猶予を選んだのか。
二つの案の市場への衝撃とリスクをどのように比較したのか、政府は説明すべきである。
1月と5月の二つの決定が、いずれも6・3地方選挙を前にして下されたという点も疑問を生む。
目標比重を20.8%に引き上げた5月28日は選挙を6日後に控えた日であり、その前日の5月27日には、サムスン電子とSKハイニックスの1日の騰落率の2倍に連動する高リスクのレバレッジ商品が上場された(我々の若者を借金投資の泥沼に陥れたのが、まさにこの商品である)。
「老後資金を政治的な株価浮揚に動員した」という疑惑が出るのは自然である。疑惑を解消する責任は、決定を下した側にある。
評価損という説明で済ませることはできない
政府は、182兆ウォンは株式市場の低迷期の評価損にすぎず、実際に発生した損失ではないと主張する。8月末までの国内株式の収益率は65.81%に達していた。
その時は国民年金基金の評価益が莫大であった。株価上昇期の評価益もまた、実現していない利益であった。株価が上がる時は評価益を成果として掲げ、下がる時は評価損だから問題ないと言うのであれば、二重基準である。
国民が聞きたいのは、決定に対する責任ある説明である。
政府は、既存の規則を維持した場合と実際の運用結果を比較した分析資料を必ず公開しなければならない。
既存の規則に従っていれば、いつどれだけ売却し、その資金をどこに配分していたのか、市場への衝撃と取引費用はどの程度だったのかを検証すべきである。
より根本的な問題は、国内集中そのものである。
2017年のある研究は、国民年金の莫大な投資規模が国内の株価に及ぼす影響まで考慮すれば、国内株式が海外株式よりはるかに高い収益を上げるという確かな根拠がない限り、国内株式に投資を集中することは望ましくないと分析した。
年金給付のために株式を売らなければならない時期が来れば、積み上げた国内株式が逆に株価を押し下げる負担になりうる。
今回の減少額の72%が半導体2銘柄から生じたという事実は、その警告を前倒しで示している。
国民が知るべきなのは決定の根拠である
1月の基金委の国内株式関連の議論を2030年になって初めて公開することにしたとの報道があり、10月の国政監査では、リバランス猶予の議事録の提出をめぐって与野党が衝突した。
国民年金公団の所管省庁である福祉部は、許容範囲などを非公開とする理由として、基金運用の公正性と金融市場の安定を挙げる。
もちろん、個別の売買戦略は保護する必要がある。
しかし、投資原則を変えた政策決定の根拠は、基金の主人である国民が知るべき領域である。
敏感な数値を伏せた要約資料、判断基準、検討した代替案とリスク要因から公開することができる。
公的基金の影響力が大きくなるほど、運用原則と方向を透明に明らかにする責任も大きくなる。
李在明政権が答えるべき問いは五つである。
第一に、リバランスの猶予と国内株式の目標比重の引き上げを決定する際、どのような経済・株式市場の見通しを根拠としたのか。
第二に、段階的な分割売却のような代替案とどのように比較したのか。
第三に、株式市場の急落シナリオと半導体への集中リスクを検討したのか。
第四に、基金委の中でどのような反対意見が出たのか。
第五に、決定後の成果を、誰が、どのような基準で、いつ評価するのか。
これらの問いに答えられなければ、国民年金に対する国民の信頼の失墜につながるだろう。
国民年金の独立性をいかに守るのか
国民年金基金運用委員会は、保健福祉部長官が委員長を務める最高審議・議決機関である。
加入者の代表と専門家が参加するものの、政府の経済政策の目標が基金運用に影響を及ぼしうるという構造的なリスクを生来的に内包している。
福祉部は、今年末に国内株式の戦略的資産配分の許容範囲を再点検すると明らかにした。
それならば今回は、その場しのぎを繰り返すのではなく、原則を正しく立て直さなければならない。
運用原則を例外的に変更する際には、検討した代替案とリスク分析を記録し、市場に敏感な情報を除いた決定の根拠を公開すべきである。
一定期間が過ぎた後には、事後評価も義務化する必要がある。
特定業種への投資集中を管理する基準を設け、海外分散投資を含む長期的な資産配分戦略も再検討すべきである。
何よりも、基金運用を政権の短期的な経済・政治的目標から守る制度的装置が急がれる。国民年金は株価を下支えする政策手段ではなく、国民の老後を守る基金である。
政権の「政治的」な株価浮揚の目標に基金運用が従属しているという疑惑を解消できなければ、政府は国民の信頼を失うだろう。
とりわけ、年金財政の持続可能性に敏感な若い世代の民心が真っ先に離れかねない。
その次に訪れるのは、任意加入者の離脱と、納付をためらう心理の広がりである。
国民年金に対する信頼の失墜は、ほかでもない政権崩壊の導火線である。
国会にもなすべきことがある。
国民の力は、国民年金のリバランス猶予と国内株式の比重拡大の過程に政治的介入があったのかを明らかにするための国政調査を求めている。
基金運用委員会の決定過程とリスク管理の適切性を検証し、必要であれば特別検察官による捜査まで推進するという立場である。
これに対し、国会の議席の安定過半数を確保している政権与党は、「政治攻勢」だと反論するだけにとどまらず、公開検証に協力すべきである。
6・3地方選挙の直前、首都圏の都心のあちこちに掲げた民主党の国会議員の横断幕で「KOSPI夢の指数6,000突破」を宣伝した与党ではないか。
数多くの若者を「借金投資」の沼に深く陥れた与党ではないか。
借金をして株式を買った信用取引融資の残高は、去る5日時点で28兆ウォン台と、2024年末の1.8倍に達する。
金融当局は9日から強制決済の規制を一時的に緩和したが、2020年と2022年にも同じ措置は大きな効果を上げられなかった。
透明性こそ、国民年金を政争から救う道である。根拠が公開されれば、野党は漠然とした疑惑の代わりに具体的な根拠資料に基づいて政府与党を批判することになり、政府は結果ではなく過程で評価を受けることができる。
国民年金は政権の治績を積み上げる舞台ではなく、国民の老後がかかった蔵である。
進歩政権が口癖のように繰り返す「福祉」の実現の最前線である。
株価は再び上がりうるし、182兆ウォンの評価損もいつかは埋められるかもしれない。
しかし、一度崩れた原則と信頼は、株価のように簡単には反発しない。
政府は、数字に対する釈明ではなく、決定の根拠を公開することで答えるべきである。
シム・ヤンソプ(政治学博士・元朝鮮日報記者、現・脱北青少年教育共同体代表)