(年金研究会の立場報道)[年金基金の黒歴史②]株式市場の「国連軍司令官」…「三つの帽子」のジレンマ(2026.11.18.)
李政権の政治的外圧をめぐる論争が核心だが
停戦協定の管理に韓国防衛・米国の戦略まで
考慮しなければならない「利益相反」の構造と似ている
「柔軟性を発揮する際は責任を明確にすべき」
[デイリアン=カン・ヒョンテ記者]
外国人の売りが強まるたびに「救援投手」の役割を果たしてきた年金基金の存在感が、以前ほどではない。李在明政権の発足以降、株式市場浮揚の基調が強まるなか、国民の老後資金が政策手段として活用されているのではないかとの指摘も出ている。収益率の確保と市場の安定、戦略的投資家という三つの目標の間で年金基金が右往左往し、黒歴史として記録されかねないとの懸念も提起されている。最近1か月間の純買い越し規模や海外の対応戦略などを比較し、年金基金の役割をめぐる争点を点検する。[編集者注]

元画像を見るこの画像はAIで制作された。
外国人投資家の投げ売りで国内株式市場の調整が続くなか、証券業界の内外では、年金基金の「防波堤」としての役割が微々たるものだという非難が噴出している。
とりわけ、退職年金市場への進出を夢見る国民年金が、今年の地方選挙を前にリバランス(機械的な資産比重の調整)の猶予や国内株式比重の拡大を決定するなど、李在明政権と歩調を合わせるうちに、身動きの余地を確保できなかったとの分析が説得力を増している。
ただし、異なる目標を追求する過程で利害が衝突せざるを得ない「ジレンマ」についての検討も必要だとの指摘である。
国連軍司令官が在韓米軍司令官と韓米連合軍司令官を兼ね、「三つの帽子」をかぶっているために▲停戦協定の管理▲韓国の防衛▲米国の戦略的利益の間で悩みに陥りうるように、年金基金も異なる役割の間で利益相反が生じうるとの見方である。
年金の受託者であり資本市場の防波堤
戦略的投資家の役割まで担う
年金基金は国民の老後資金を運用している以上、「年金の受託者」として最高の収益率と財政安定性という目標を追求しなければならない。
ただし、運用規模が大きいため、国内資本市場の安定や市場ショックの緩和など「資本市場の防波堤」の役割を担うこともある。
さらに、国家戦略や社会的責任に寄与する忍耐資本、すなわち「戦略的投資家」としての存在感も大きい。
李在明政権の発足以降、リバランスを猶予し国内株式比重を引き上げた国民年金の場合、政治的外圧をめぐる論争が核心ではあるが、役割ごとの利益相反の可能性も検討する必要がある。
共に民主党の再選議員出身であるキム・ソンジュ国民年金公団理事長は先月、国会の国政監査で「リバランスを猶予していなければ、大規模な売りで市場に深刻な衝撃を与えていただろう」と述べ、正当性を強調した。
リバランスを予定どおり進めていれば、毎日8000億ウォンほどを売却しなければならず、市場への衝撃と国民年金の収益性低下は避けられなかったという主張である。
今年上半期、資本市場の防波堤という帽子をかぶって役割に忠実だったという趣旨だが、これは年金の受託者として最高の収益率という目標を放棄したという宣言でもある。
キム理事長の論理を裏返せば、猶予が一段落した7月からリバランスに乗り出したせいで、外国人離脱の局面で国民年金が下押し圧力を強め、損失を増幅させたという批判も成り立つ。
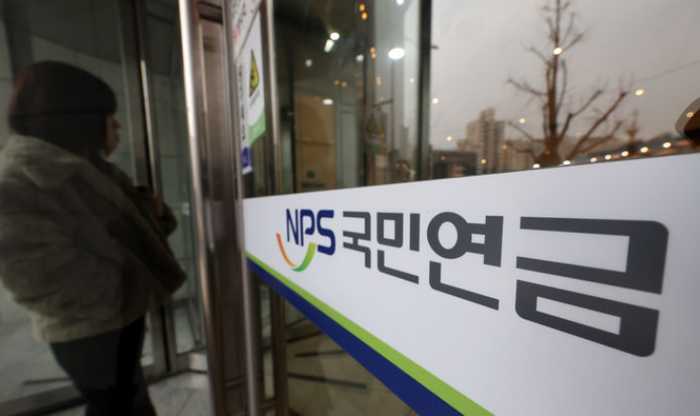
元画像を見るこれに先立ち国民年金基金運用委員会は、国内株式市場が高騰を続けていた去る1月、国内株式の保有比率が目標値を外れても6月末までリバランスを猶予することを決めた。地方選挙を目前に控えた去る5月には、14.9%だった国内株式の目標比重を20.8%に引き上げもした。ソウル西大門区の国民年金公団ソウル北部地域本部の様子(資料写真)。ⓒニューシス
「年金基金、KOSPIが8000を超えたとき
原則どおりリバランスしていれば
下落相場で多く買えたかも」
これに先立ち国民年金基金運用委員会は、国内株式市場が高騰を続けていた去る1月、国内株式の保有比率が目標値を外れても6月末までリバランスを猶予することを決めた。
地方選挙を目前に控えた去る5月には、14.9%だった国内株式の目標比重を20.8%に引き上げた。
拙速な推進の末に5月末に発売されたサムスン電子・SKハイニックスの単一銘柄レバレッジ・インバース(単一銘柄レバレッジ)商品などの影響で、KOSPIは6月中に9000の大台を突破したが、7月に入って急落相場に直面した。世界的な半導体投資心理の悪化が、単一銘柄レバレッジのボラティリティとかみ合った結果だった。
その余波で、去る6月末に時価基準で1865兆5760億ウォンに達していた国民年金の基金資産は、7月末には1684兆1730億ウォンへと約181兆ウォン縮小した。
上半期の上昇相場で機械的に資産比重の調整に乗り出して利益を確定していれば、下半期の下落相場で現在より強い買いによって外国人のさらなる離脱を防げただろうとの見方が出ている背景である。
証券会社の関係者は「KOSPIが8000を超えたときに年金基金が売れなかったのは惜しまれる」とし、「当時、(国内)株式の比重が増えすぎた。原則どおり売っていれば、今(下落相場で)多く買えただろう」と述べた。
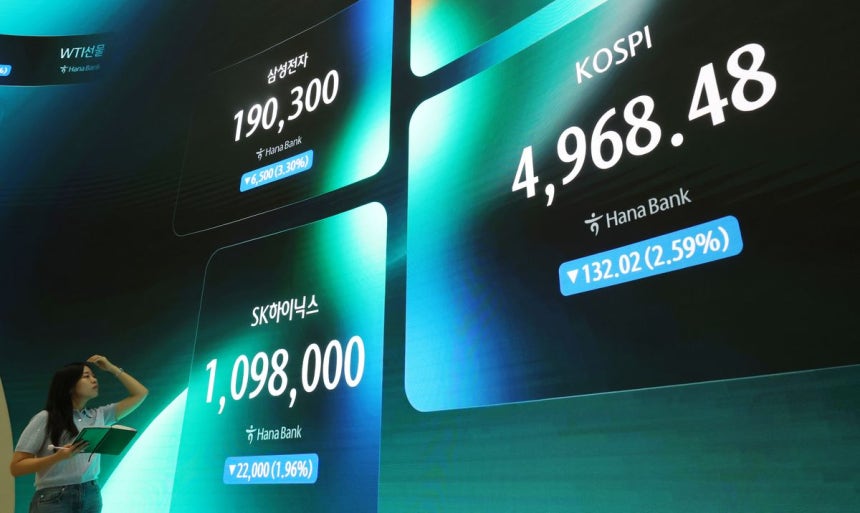
元画像を見るKOSPIが前営業日比132.02ポイント(2.59%)安の4968.48で取引を終えた17日、ソウル中区のハナ銀行ディーリングルームの電光掲示板に、KOSPIとサムスン電子、SKハイニックスの終値が表示されている(資料写真)。ⓒニューシス
5年前のイ・チャンジン「合理的な根拠が
不足した状態で原則を損なってはならない」
議事録の公開すらしない国民年金
政治的外圧をめぐる論争とは別に、年金基金が状況に応じて異なる帽子をかぶって正当性を主張しうる以上、十分な根拠を備えた場合に限って原則の変更や柔軟性の発揮が可能となるよう、補完装置を設けるべきだとの指摘である。
これに先立ちイ・チャンジン金融監督院長は、2021年に国民年金基金運用委員を務めていた当時、「合理的な根拠が不足した状態で、原則を損なう問題についてどう責任を取るのか」とし、「目標比重には手を付けないでおこう」との見解を示したこともある。
国内株式比重の拡大とリバランス猶予を決定した根拠を確認する必要があるにもかかわらず、国民年金側は基金運用委員会の議事録の公開すら拒んでいる。
年金研究会は声明書で
「リバランスは臨機応変の手段ではなく、市場の変動にあっても長期的な資産配分の原則を守るために設けられた規律だ」とし、
「原則を例外的に変更したり猶予したりするには、通常の運用決定よりはるかに厳格な根拠と手続きが求められるべきであり、その判断は必ず記録に残して事後検証を受けなければならない」と指摘した。
特に「成果が良いときは積極的に知らせながら、結果が悪化したときに責任の主体が消える構造であってはならない」とし、「重大な運用決定の権限と責任の主体を明確にすべきだ」と強調した。
戦略的資産配分とリバランスの原則を変更・猶予する場合、その理由と代替案の検討結果を記録し、事後に公開するよう制度化すべきだとの指摘である。
カン・ヒョンテ記者([email protected])
Copyright ⓒ デイリアン. All rights reserved. 無断転載および再配布禁止。