(中央日報)5000割れでも「大口投資家」国民年金はまったく力を発揮できなかった(2026.11.09.)
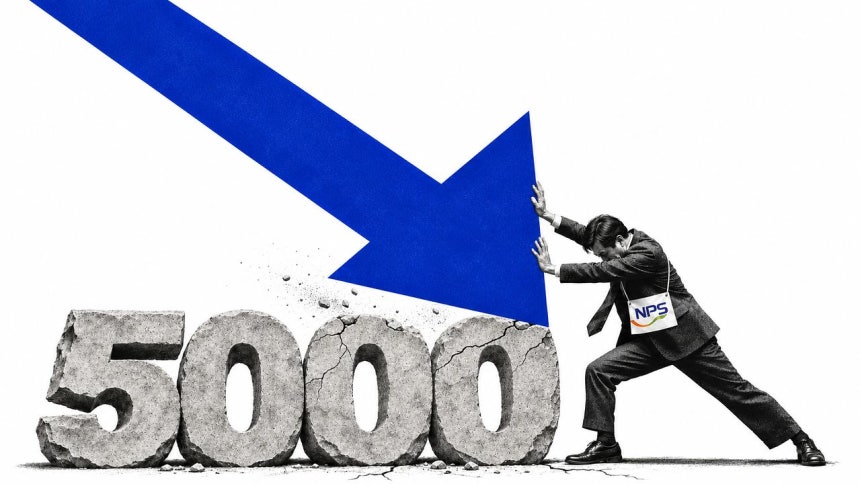
KOSPIが去る6日、取引時間中に5000の大台を割り込むと、「年金基金の役割論」が再び俎上に載った。昨年初め、米国発の関税ショックで株式市場が揺れた際には、国民年金など年金基金が国内株式を大量に買い入れ、市場の「安全弁」の役割を果たした。しかし今回の下落局面では、外国人の大規模な売りを受け止めるには力不足であった。国民年金が国内株式の比重を十分に引き下げられなかったため、肝心の株価急落期に買い余力が限られたとの指摘が出ている。
8日、韓国取引所によると、6日の有価証券市場で外国人が2兆6900億ウォンを売り越す間、国民年金を含む「年金基金等」は2870億ウォンを買い越すにとどまった。外国人の売り越し額の10.7%、個人の買い越し額(5210億ウォン)の55%の水準である。

元画像を見るキム・ヨンオク記者
これは昨年、米国発の関税ショックでKOSPIが2500の大台を割り込んだ時とは対照的である。年金基金等は、2024年12月3日の非常戒厳宣布の翌日から昨年4月まで、有価証券市場で約8兆3500億ウォンを買い越した。同期間の外国人の売り越し額の43.6%に達する規模で、個人の買い越し額(1兆8810億ウォン)の4.4倍に上る。
こうした中、金融当局は9日から、借金をして株式を買った投資家に対する強制決済の規制を一時的に緩和することにした。株価急落で強制売却の売り物があふれ、株価がさらに下がる悪循環を防ぐという趣旨である。しかし、2020年と2022年にも同様の後続措置が取られたものの、大きな効果は得られなかった。今回もむしろ「借金投資」をあおったり、投資家の損失を膨らませたりしかねないとの懸念が出ている。
強気相場でKOSPIの比重を増やした年金、下落相場を食い止める弾がない
年金基金は2020年3月、新型コロナの拡大で株式市場が急落した際にも積極的な買いに出た。同年1~2月の2か月間、KOSPI市場で3000億ウォンに満たなかった買越額が、3月の1か月だけで約3兆ウォンに急増した。新型コロナの衝撃で株価が急落すると、年金基金が買い規模を大幅に増やし、株式市場の下支え役を果たしたのである。
しかし今回の急落相場で国民年金の買い余力が過去より縮小した背景には、高まった国内株式の比重がある。2024年末に11.5%と当時の目標値(15.4%)を下回っていた国内株式の比重は、昨年末に18.1%、今年1月末に21.4%へと高まった。その後、株価上昇に伴う評価額の増加で、5月末には29.4%まで跳ね上がった。
問題は、株式市場の上昇期に国民年金の国内株式の比重を引き下げる機会があったにもかかわらず、売り物を抑えることに政策の重きが置かれた点である。国民年金は通常、国内株式の比重が戦略的資産配分(SAA)の許容範囲の上限を超えると、株式を売って比重を調整(リバランス)する。しかし基金運用委員会は去る1月にリバランスを一時的に猶予したのに続き、5月には国内株式の目標比重を14.9%から20.8%に引き上げた。一方で、1日の最大調整量は減らした。上昇相場で大量の売り物があふれるのを防ぐ趣旨だったが、結果的に、国内株式の比重が高い状態で急落相場を迎えた際に追加の買い余力が限られることにつながった。
実際、KOSPIが7.57%急落した先月15日、外国人が3兆7680億ウォンを売り越す間、年金基金の買越額は350億ウォンにとどまった。
ユン・ソンミョン韓国保健社会研究院名誉研究委員は「上昇期に国内株式の比重を減らしていれば、市場の過熱を和らげ、利益を確定すると同時に、株価下落時に再び買い入れる余力も確保できただろう」とし、
「リバランスの原則は、市場の状況によって判断が揺らぐのを防ぐための装置なのに、それを必要に応じて変えたことで、年金構造改革のゴールデンタイムまで逃してしまった」と指摘した。
金融当局の強制決済規制の緩和も、株式市場の負担として作用しうるとの懸念が出ている。金融監督院によると、9日から来年1月31日まで、証券会社の信用融資の担保比率140%以上の維持義務が免除される。
株価下落で担保価値が基準に満たなくても、証券会社が担保比率を引き下げたり強制決済を猶予したりできるようにしたものである。借金をして株式を買った信用取引融資の残高は、去る5日時点で28兆ウォン台と、2024年末の1.8倍に達する。こうした状況で株式市場が急落したため、大規模な強制決済を減らそうとする措置である。
ただ、過去にも同様の対策が2度打ち出されたものの、効果は得られなかった。2022年、米国の急激な利上げで株式市場が急落すると、金融当局は同年7月から3か月間、担保比率規制を免除した。
しかし主要10証券会社の信用融資・証券担保ローン関連の1日平均の強制決済金額は、規制緩和前の6月の178億6900万ウォンから、施行後の9月にも178億9400万ウォンと同程度の水準であった。
主要5証券会社の担保不足口座も、同年9月に入って5336口座から1万5779口座へと約3倍に急増した。2020年3月の新型コロナ暴落相場の際にも同じ措置が実施されたが、同月の強制決済金額と口座数は年間最高値を記録した。
カトリック大学経済学科のヤン・ジュンソク教授は「危険な投資は相応のリスクを負うべきなのに、強制決済を猶予し担保比率を引き下げれば、かえって借金投資をあおりかねない」と述べた。
業界も歓迎していない。
ある証券会社の関係者は「株価がさらに下がった時に生じるリスクは、結局、証券会社が抱え込まざるを得ない構造だ」とし、「下落傾向が続けば、後でより低い価格で強制決済され、投資家の損失がかえって膨らむおそれがある」と述べた。
キム・ダヨン、パク・ヒョンジュ記者