(国民日報インタビュー)「920兆あるが支給すべき額は2500兆…給与の30%を国民年金に納める羽目に」(2022.01.26.)
[インタビュー]ユン・ソンミョン元韓国年金学会長
「2055年に国民年金枯渇?
急激な少子化を反映していない楽観的な見通し
より多く納め、より遅く受け取る改革を急ぐべき」
[ユン・ソンミョン韓国保健社会研究院研究委員は、何度も年金改革の緊急性を強調した。
「年金改革は政治的な利害関係や陣営の問題ではない。浪費する時間はない。年金問題を放置すれば、我々に未来はない。」]
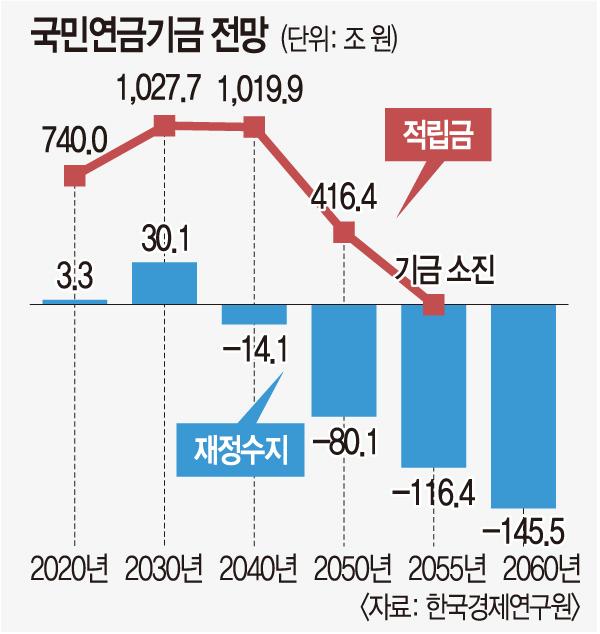
最近、ある経済研究所が発表した報告書がポータルサイトを賑わせた。国民年金を改革しなければ2055年に積立金が底をつき、その年に満65歳となって年金を受け取ることになる1990年生まれ以降は、年金を一銭も受け取れなくなるという内容であった。韓国年金学会の会長を務めたユン・ソンミョン(61)韓国保健社会研究院研究委員の反応は淡々としていた。2055年に国民年金が枯渇するという見通しは、予想より速い人口高齢化と少子化・低成長が十分に反映されていないため、むしろ楽観的なものであり、実際の基金枯渇時点はそれより早まるとみているという。
ユン研究委員は、テキサスA&M大学で米国の年金制度と医療保障制度をテーマに博士号を取得した。30年近く公的年金制度を研究しながら、一貫して年金財政の悪化と改革の緊急性を警告してきた。持続可能な老後所得保障のための国民年金改革案と、大統領候補たちの年金公約に対する評価を聞いた。
-「国民年金は2039年に赤字転換、2055年に枯渇」という内容の韓国経済研究院の報告書は、2年前の国会予算政策処の資料が基になっている。保健福祉部が予想した「2042年赤字、2057年枯渇」よりも時間軸が前倒しになった。
「2057年は、合計特殊出生率を1.3人以上(2030年1.32、2060年1.38)と仮定して算出した枯渇時点であった。実際の出生率は2020年に0.84人であり、昨年は0.7人台、今年は0.7人を下回ると予測されている。2055年に枯渇するというのも2019年の新人口推計を反映したものであり、現在の状況とは乖離がある。」
-資料が更新されれば、予想枯渇時点はさらに早まるということか。
「様々な状況から見て、そのとおりだ。年金改革が行われなければ、90年生まれが死亡する頃である2088年までに、国民年金の累積赤字は1京7000兆ウォンに達する。変化した現在の経済・人口・社会変数を仮定すれば、2京を超えるだろう。」
-2京という数字は実感が湧かないが、国民年金の財政状態はどうか。
「現在、国民年金の積立金は920兆ウォンを超える。しかし、この金額は水面上に浮かぶ氷山の一角にすぎず、その下には国民年金加入者に給付すると約束した将来の支給額2500兆ウォンが隠れている。現在不足している金額が1500兆ウォンを超えるという意味である。ドイツやスウェーデン、ノルウェーは納めた分だけ受け取る制度に変えたが、我々はいくら給付すると約束した確定給付方式であるためだ(国民年金は納める保険料の2倍程度多くの年金を受け取れるよう設計されている)。国民年金の潜在債務が1日あたり4000億ウォンを超えて増加している。」
-積立金が底をついても、その年に集めた保険料でその年の年金を支払う「賦課方式」というものがあるのではないか。ドイツはそうやって50年以上持ちこたえてきたと聞いている。
「ドイツはその期間、我々より保険料を多い時で5倍、少なくとも2倍以上負担してきた。未積立債務も我々とは比較にならないほど少ない。根本的に我々とは異なる。国会予算政策処の資料を見ると、賦課方式に移行した場合、2090年の年金保険料は所得の32%に上がる。公務員年金は48.4%、私学年金は67.3%である。現在の保険料は所得の9%(職場加入者は会社と半分ずつ負担)だ。それさえ国民が負担に感じるとして、1%ポイントも引き上げられないまま20年以上が過ぎた。それなのに将来世代には、いきなり所得の3分の1を保険料として納めろと言うつもりなのか。」
ユン研究委員は、昨年10月にフィンランド年金センターが公表した資料を例に挙げた。「合計特殊出生率が1.35~1.45人のフィンランドは、出生率が1.0人に下がった場合、長期的に保険料率が現在の24.4%から37%に跳ね上がるという資料を出した。我々の出生率はそれよりさらに低い。年金保険料をより多く納めるか、年金を大幅に減らして受け取らなければならない状況である。」
-それでも、2055年からすぐに年金を受け取れなくなる事態が起きるわけではないのではないか。
「私に対して、いたずらに国民を不安にさせる恐怖マーケティングをしていると指摘する方々は、それなら税金を集めて支払えばよいと言う。国民年金だけが問題なのではない。公務員年金と軍人年金の二つの制度の累積国家負債が1100兆ウォンを超える。2020年の1年間だけで国家負債を100兆ウォン以上増やした。そこに私学年金と健康保険、長期療養保険もある。国家破綻の危機に直面したギリシャは、財政赤字の半分を年金赤字の穴埋めに使った。韓国は経済活動人口の40%が所得税を一銭も納めていない国なのに、すべてを税金で賄うというのか。」
-どうしてこのような状況になったのか。
「88年に導入した国民年金は、経済成長率の面でも人口構造の面でも西欧社会の黄金期であった1960年代に設計されたバラ色の制度を持ち込んだものである。我々が導入した時点は、スウェーデンで国会レベルの年金改革タスクフォース(TF)が設けられたほど遅い時期であった。そのうえ年金加入を促すため、保険料3%を納めれば退職前所得の70%(所得代替率70%)を受け取れるようにした。良い制度であることを知らしめ、できるだけ早い期間内に保険料を引き上げようという腹案だったが、それは政治経済学的に容易ではなかった。」
-その間、歴代政権は何をしてきたのか。
「金泳三政権の改革案を実行に移した98年の金大中政権時の改革が大きな意味を持つ。所得代替率を10%ポイント引き下げて60%にし、年金財政の状態を定期的に点検する財政推計制度を導入したからだ。受給開始年齢も段階的に65歳へ引き上げた。2007年の盧武鉉政権時には所得代替率を再び20%ポイント削減して40%にした。保険料も12.9%に引き上げる計画だったが、政界の反対で頓挫した。私が盧武鉉政権の年金改革白書の最終的な取りまとめを担当した。最後の部分に『我々は半分の改革を行った。次の政権が残りの半分を改革しなければならない』という内容があった。」
-ところが、その後に残りの半分を成し遂げた政権はなかった。
「朴槿恵政権は2015年に公務員年金の保険料を18%に引き上げ、年金の受給開始年齢を65歳に引き上げた。まともな刷新ではなかったため、改革というより改編であった。文在寅政権は四つの改革案を作ったが、国民年金の債務をさらに増やす改編案を出した。保険料を3~4%ポイント多く納め、年金を5~10%ポイント多く受け取れるようにするというものである。年金改革を主張してきた私が、これ以上議論できないよう阻止すべきだと言ったほどだ。公務員年金も公務員を11万人採用してさらに悪化させた。今はこの人たちが保険料を納めているため財政問題が覆い隠されているが、一定期間が過ぎれば一層膿んで破裂するしかない。年金に関しては、歴代最悪の政権と見ざるを得ない。」
-可能性は低いが、人口が増えたり経済が成長したりして保険料収入が増えれば、国民年金の財政がわずかでも改善しうるのではないか。
「2000年以降20年以上にわたって超少子化国家であったため、少なく見積もっても年金受給者を扶養するはずの800万人以上の経済活動人口が生まれなかった。今すぐ出生率が上がったとしても覆すことはできない。年金制度が持続可能となるよう制度自体を変えておくことが最優先である。我が国の国民年金は、世界で最も納める額と受け取る額が不均衡な状態にある。我々と同水準の年金を受け取る経済協力開発機構(OECD)加盟国の国民は、20%台の保険料を納めている。年金制度はトッケビの打ち出の小槌ではない。納めた分だけ受け取る制度であり、納めた分だけ受け取るとは、元本に経済成長率を加えたものである。」
-大統領候補たちの年金公約はどうか。共に民主党の李在明候補と国民の力の尹錫悦候補は、具体的な公約のないまま、そろって年金改革を議論する機構を作ると述べた。
「政治家は5年単位の政治をしているため、自分の仕事ではないとして目を背けようとする。具体的な改革案を出せないとしても、政権を握ればどのように改編するのかという原則や方向性はあるべきではないか。社会的合意機構には懐疑的だ。現政権にも委員会があったが、無為に時間を過ごした。社会的合意ではなく、名前を借りただけにすぎなかった。」
-李候補は、働く高齢者の年金を減らさないと公約した。月350万ウォン程度の所得があれば国民年金が減額される在職老齢年金制度を廃止するというものである。
「その公約については否定的ではない。年金にも税金がかかるため、二重課税の問題がある。OECDも廃止を勧告しており、同じ制度がある日本も廃止しようとする動きがある。それでも福祉部がこの制度を維持しているのは、そうしてでも年金財政を節減しようという苦肉の策である。票を失う年金改革には口を閉ざし、票になる減額の廃止だけを公約として掲げた。」
-尹候補は「年金改革は必ずやらなければならない問題」としながらも、「大統領になればグランドプランを提示する」として政権獲得後に先送りした。
「卑怯である。主要大統領候補たちのばらまき型の青年支援公約を見ると、青年世代にはあれほど情け深いのに、肝心の彼らを最も苦しめることになる年金については知らぬふりをしている。国家の未来と若者のことを考えるなら、堂々と改革案を示して評価を受けるべきだ。一人で責任を負うのが負担なら、誰が当選しても年金を票集めに利用したり政治的争点にしたりしないと合意し、共同宣言すればよいのではないか。せめてこの程度の公約でも出すよう、MZ世代と社会が候補者たちに求めるべきである。」
-国民の党のアン・チョルス候補の公約が最も積極的だ。国民年金と公務員・軍人・私学年金を国民年金の基準で統合する同一年金制を打ち出した。正義党のシム・サンジョン候補も、公務員年金と軍人年金の統合を推進するとした。
「年金統合は重要な問題である。公務員年金を例に挙げると、国民年金と保険料率、所得代替率が異なるため、不公正論争と対立の要因となっている。日本は2015年の公的年金一元化によって、公務員年金が国民年金制度とまったく同じものに変わった。もともと日本の公務員年金は、公務員が一銭も納めず国家が税金ですべてを賄う制度であったが、1959年の改革を通じて、今の我々のように国家と本人が半分ずつ負担する制度に変わった。韓国の公務員年金は1960年に導入されたので、事実上歴史は同じであるが、日本は公務員年金が国民年金と統合されたのに対し、韓国は国民年金から遠ざかる方向に進んでいる。」
-ここで他国の状況を見てみよう。外国はどのように改革したのか。
「ドイツは2004年、シュレーダー首相の時に年金の自動安定装置を導入した。出生率、平均余命の伸びの速度、経済成長率などの主要変数に合わせて毎年年金を計算する。出生率が下がり、平均余命が延び、経済成長率が下がれば、年金制度に否定的な影響を及ぼす。その変化した数値をドイツ経済に当てはめ、持続不可能と判定されれば年金を自動的に削減する。政治が年金に介入する余地がなく、年金債務がこれ以上増えないので心配がない。ギリシャは2008年の金融危機以降、高額受給者の年金を半減させ、脆弱層の年金は大幅に強化する方向に変わった。むしろ我々よりはるかに持続可能な方向に改善された。」
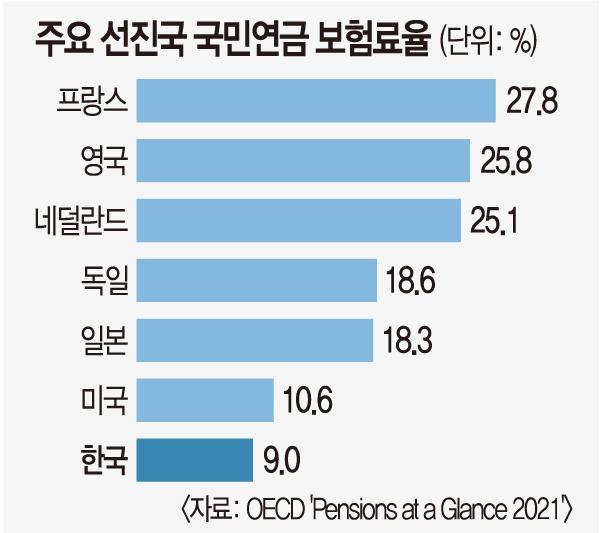
ユン研究委員は、2020年12月の韓中日年金専門家セミナーでのエピソードを語った。「日本は100年後の2120年にも1年分の年金を支給できる準備金を確保している国である。セミナーの終わり頃、日本の官僚が、韓国はどうして日本よりはるかに少ない負担でより多く受け取れるのかと質問した。日本は保険料として所得の18.3%を徴収し、所得代替率50%の保障を目標としている。所得代替率は我々より10%ポイント高いが、夫と専業主婦の2人世帯が基準である。我々は日本の半分の保険料しか納めずに、より多くの年金を受け取っているわけだ。嫌みを言ったのだ。その官僚が本当に知らずに質問したのだろうか。」
-結局、解決策はより多く納めてより少なく受け取るしかないのか。実行可能な改革案は何か。
「ドイツをはじめとする欧州諸国が導入した自動安定装置は、結局、年金受給額が削られるということである。国民の抵抗を考慮すれば、年金を削るよりも、より多く納めて今のように受け取るほうが現実的だ。保険料を13~14%に引き上げ、フィンランドが導入した平均余命係数を適用する方法がある。年金として受け取ることになっている総額はそのまま支給するが、平均寿命が延びて年金を受け取る期間が延長されることを考慮して、毎月受け取る金額を差し引く方式である。」
-年金を受け取る時点を遅らせる「より遅く受け取る」案を語る学者もいるが。
「ノルウェーは75歳からでも年金を受け取れるよう延長し、他の国々も67~69歳へと遅らせている。我々は2033年から年金の受給開始年齢が65歳に引き上げられるが、中長期的にはさらに遅らせるべきである。年金加入の上限年齢もあわせて調整されなければならない。現在、国民年金は法定の義務納付年齢が満59歳までに限られている。満69歳、満74歳まで年金を納められれば、受け取る年金が増える。」
-年金をより長く納めさせることは、定年延長とつながるのではないか。「一律に定年延長をしようというのではない。もっと働きたい高齢労働者は、日本のように退職後の再雇用の形で給料を少なく受け取って働くということである。そうしてこそ若者を雇用できるのではないか。」
-国民年金を「小遣い年金」と呼ぶほど、老後保障に十分でないのは事実である。「より多く納め、より多く受け取る」案は不可能なのか。
「現在43%水準の所得代替率は、外国と比べて低くない。ただ、40年納付が基準であるのに、国民年金の平均加入期間が25年と短いため、実際の所得代替率は30%に満たない。1970年生まれの予想加入期間を推計すると、所得が最も低い第1分位は19.4年、所得が最も高い第10分位は33.9年である。15年の差がある。脆弱層は加入期間が短く年金が少ないが、所得代替率を高めるために保険料をさらに引き上げれば、保険料を納められない人や、そもそも加入すらできない人が増えるおそれがある。年金は、誰かが納めた分より多く受け取れば、誰かは少なく受け取る。所得代替率を高めれば、恩恵を受ける人にさらに恩恵が行くことになる。」
-年金の二極化が深まるという指摘だが、2018年の統計を見ると、国民年金加入対象者2184万人のうち21.3%が、保険料を納めない納付例外と長期滞納により適用の死角地帯に置かれていた。
「現政権が公的年金を強化するとして所得代替率を引き上げようとする案が、だからこそ後の世代に負担を転嫁し、老後所得を二極化させるのである。良い職場に勤める中間以上の高所得層は、退職年金や個人年金にも加入する。真の公的年金強化とは、脆弱層が国民年金に加入できるよう引き込み、年金保険料を支援することである。」
クォン・ヘスク記者 [email protected]