(ソウル経済新聞)[青論直説]「労働・福祉政策で解決すべき問題を、国民年金で解こうとしてはならない」(2019.05.31.)
'少し多く払ってより多く受け取る'という国民年金制度の改善案に対する批判が激しい。
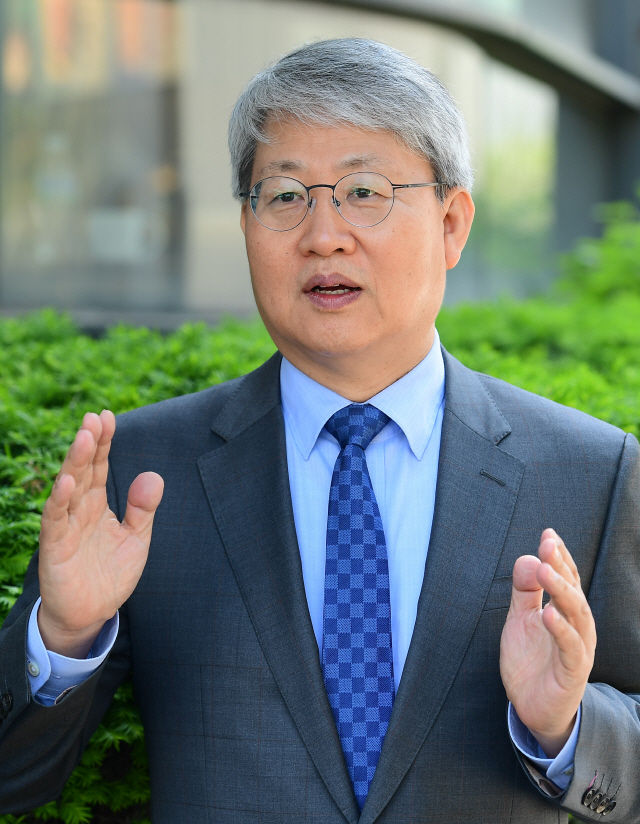
韓国保健社会研究院のユン・ソンミョン研究委員は「国民年金制度の持続可能性を高め、後の世代の負担を減らすには、より多く払い、受け取る額は据え置くか減らす方向で改革を進めなければならない」と強調した。/クォン・ウク記者

ユン・ソンミョン
韓国保健社会研究院研究委員
ドイツは保険料約19%を払い
加入期間の所得の48%を受け取るが
韓国は9%を払い44.5%を保障
保険料率を13.5%に引き上げる必要
高齢者の70%に基礎年金を支給するが
財政負担だけが増え、貧困率は相変わらず
対象を絞り、脆弱層に手厚く
[ソウル経済]
「カナダ年金制度は現在、9.9%の保険料を払い、加入期間の平均所得の24%(所得代替率)を年金として受け取る。所得代替率が低いという世論を受けて、これを33.3%に、保険料率も一挙に11.9%に引き上げるという社会的合意を成し遂げた。
もちろん、保険料をさらに引き上げることができるという但し書きも付けた。一方、韓国は9%を払い、平均所得の44.5%(40年加入者、2028年に40%へ低下)を受け取ることになっている。
カナダより少なく払って2倍ほど受け取る構造であるため、今でも持続可能性がない。
ところが政府は『老後所得保障の強化』という名分を掲げ、所得代替率を45%とし、保険料率を2021年に10%、2026年に11%、2031年に12%へ引き上げる案を推進している。
カナダより10年遅れてようやく同水準の保険料を徴収し、年金は1.36倍多く支給するというのである。」
韓国保健社会研究院のユン・ソンミョン研究委員は「現行の国民年金制度も政府の改編案も、莫大な年金支給負担を後の世代に押し付けるだけだ」とし、
「老後所得保障の強化を名分に所得代替率の引き上げを推進するのは、雇用労働・福祉政策で解くべき問題を国民年金に押し付けるようなものだ」と批判した。
ユン研究委員は、国民年金制度の持続可能性と加入者などの受容性を考慮した保険料引き上げの必要性を強調した。
彼は「国民年金制度発展委員会が年金保険料率を17.2%まで引き上げるべきだと建議したというのは誤解だ」とし、
「保険料を引き上げられる限界線を13.5%と見て、10年かけて段階的に引き上げようという案を政府に建議した」と説明した。
-保険料率を17.2%まで引き上げるべきだという話はどのように出てきたのか。
△後の世代に負担をかけないためには17.2%まで引き上げる必要があるが、
加入者などの受容性を考慮して13.5%までにとどめ、
3.7%ポイントに当たる残りは、国民の平均余命と年金受給期間が延びる分だけ毎月受け取る年金を削って国民年金の財政安定を図る
「自動安定化装置」を導入して解決していこうというものだったが、一部に誤解があった。
スウェーデン・フィンランド・ドイツ・日本などではすでに実施している。保険料の大幅な引き上げが難しいため、我々もこうした国際的な流れに応える必要がある。
-自動安定化装置とは何か。
△国によって多少異なりうるが、フィンランドの場合、国民の平均余命が延びる分だけ、毎月受け取る年金額に平均余命係数を掛けて一定の割合を削減する。
年金の受給開始年齢を遅らせること(1975年生まれは66歳2か月、2000年生まれは68歳1か月)も併せて行う。
平均余命係数の場合、従来の制度で受け取る年金額に2015年は0.972、2030年は0.909、2065年は0.860、2085年は0.848を掛けたものが、実際に受け取る年金額である。
年金額が下がりすぎないよう、平均余命係数には下限も設けている。
平均余命どおりに生きれば、死亡するまでに受け取る年金の総額は減らない。
一方、韓国の国民年金・公務員年金などは、受給者全体が当初の予想より5年長く生きようが10年長く生きようが、毎月受け取る年金額は影響を受けない。
平均寿命と年金受給期間が延びるほど受給者には得になるが、年金基金の財政には莫大な負担となる。
-経済協力開発機構(OECD)加盟国の国民年金の所得代替率はどの程度か。
△平均41%ほどである。
韓国は40年加入者基準で今年44.5%である。19%前後の保険料を払うドイツの所得代替率48%(2030年には40%台前半)と同程度である。
韓国の保険料率はドイツの半分にも満たないが、所得代替率はドイツと同程度である。
もちろん、非正規職や定年前の退職者の比率が高く、国民年金の歴史と平均加入期間が短いため、実質所得代替率と平均年金額は低い。
ドイツは40年前後の加入者が多く、名目所得代替率と実質所得代替率の差が小さい。それでも平均年金額は韓国ウォン換算で月120万ウォン程度である。
ドイツなど先進国では手厚い年金を支給しているというのは幻想である。公務員・軍人・私学年金があまりにも多くの年金を受け取っているために生じる相対的剥奪感も大きい。
-保健福祉部と国民年金財政推計委員会が昨年8月に発表した第4次財政推計が、過度に楽観的な見通しに基づいているという批判がある。
△バラ色の合計特殊出生率の見通し(2030年1.32人、2060年1.38人)に基づいて行われた。
しかし昨年の合計特殊出生率は0.98人まで下がった。推計期間も70年で、100年の日本や75年の米国より短い。国連と国際労働機関(ILO)は、一個人の一生を評価できる期間を財政推計期間とするよう勧告している。第4次国民年金財政推計では、2088年の平均寿命を93歳と仮定した。したがって、少なくとも90年先を見据えて財政推計を行うべきである。政府は長期の財政推計は難しいと言うが、言い訳にすぎない。推計期間が短いため、出生率が0.86に下がっても国民年金基金の枯渇時点はあまり変わらない。
-第4次財政推計は統計庁の2016年将来人口推計に基づいて行われた。統計庁が今年3月に「2017~2067年将来人口特別推計」を新たに発表したが、人口高齢化の速度が速まり、国民年金財政に及ぼす否定的な影響が大きいとみられる。
△従来の推計より3年早い2029年から総人口が減少し、年金受給者数を左右する高齢人口の比率が40%に迫る時点も2051年へと7年早まった。15~64歳の生産年齢人口は50年後に現在の半分程度に減り、生産年齢人口100人が扶養すべき高齢人口の比率を意味する老年人口指数は、2017年の18.8人から2067年には102.4人へと5.5倍に跳ね上がることになった。働いて保険料を納める人が減り、年金を受け取るべき人が急増すれば、国民年金基金がより早く底をつくか、枯渇後に賦課方式へ転換した際に将来世代が負うべき保険料率(第4次財政推計で2060年26.8%、2088年28.8%)も30%を上回る可能性が高い。-政府案は国民年金の保険料と所得代替率をともに引き上げる方式であるため、年金基金の財政安定化効果がほとんどない。老後所得の二極化を深める可能性が高いという批判もある。
△OECDによると、2015年基準で韓国の正規職労働者の国民年金受給率は97.6%だが、非正規職は48.2%にすぎない。所得代替率の引き上げに必要な程度の国民年金保険料の引き上げは、所得が高く安定した職場に勤める労働者に恩恵が集中し、不十分な保険料引き上げに伴う年金基金の財政負担を後の世代に転嫁する可能性が高い。勤労所得の二極化が老後所得の二極化につながる結果を招くこともありうる。
-国民年金の死角地帯を減らし、平均加入期間を延ばすにはどうすべきか。
△より多くの脆弱層が国民年金に加入するよう、保険料支援の対象を現行の低所得の職場加入者から、保険料を全額自己負担する特殊形態労働者や低所得の自営業者へと拡大する必要がある。定年の60歳まで、さらには65歳まで働きながら保険料を納められるよう、職務給中心に賃金体系を改革することに政府が先頭に立つべきである。
-保険料を引き上げれば、「中間所得以上の加入者が納めた保険料に対する年金総額の比率」である収益比が下がらざるをえないが。
△だからこそ国民年金の所得比例的な性格を強化する必要がある。現在は毎月受け取る年金額を算出する際、「本人の加入期間の平均所得(A値)+全加入者の平均所得(B値)」を平均する。所得比例要素と所得再分配要素が年金額に50対50で影響する。これを75対25に改め、所得比例年金としての性格を強化する必要がある。
-韓国は65歳以上の高齢者の70%に税金で基礎年金を支給することになっている。先進国ではどうか。
△国によって制度は多様だが、フィンランドでは65歳以上の高齢者の43%(全額受給は7%)ほどが基礎年金を受け取っている。1993年までは93%が基礎年金を全額受け取っていたが、国民年金の受給額に応じて減額する方式に変わった。
-基礎年金改編案もやはり一律の引き上げに焦点を合わせているが。
△所得下位70%に同じ額を支給する方式は、政府の財政負担を増やすだけで、高齢者の所得・貧困の二極化を解消しにくい。OECDも基礎年金の対象者を減らし、脆弱層により多くの給付を支給するよう政策勧告を行った。老後所得保障の強化という本来の目的を達成するには、より多くの脆弱層が国民年金に加入し、国民年金の恩恵を受けられるようにしなければならない。
-資産に占める不動産の比重が大きい韓国の現実を踏まえ、65歳以上の高齢者貧困率の算定基準を変えるべきだという声が高まっている。
△政府は現在、「中位所得(所得の順に並べたときにちょうど真ん中に来る所得)の50%未満の高齢者世帯の比率」を高齢者貧困率の基準として用いている。
この比率は46.5%で、OECD加盟国の中で最も高い。
しかし資産のうち不動産の比重が高いのに、公的年金・勤労所得などだけを考慮して高齢者貧困率を計算すると、錯覚に陥りかねない。
高齢者世帯が保有する住宅・農地などを担保に住宅年金・農地年金を受け取ると仮定すれば、貧困率は29.3%に下がるという研究結果もある。
65歳以上の高齢者の77%が持ち家を保有している。
体系的な調査を通じて、実際に貧困な高齢者に基礎年金をより多く支給する方策を検討する必要がある。/
[email protected]
He is···
1961年に江原道襄陽で生まれ、高麗大学英語英文学科(学士)と経済学科(修士)を卒業し、米国テキサスA&M大学で経済学博士の学位を取得した。国民年金研究院と韓国保健社会研究院で国民年金・基礎年金などを研究してきた。保健福祉部国民年金審議委員会副委員長、国民年金制度発展委員会委員などを務めている。保健社会研究院社会保険室長・年金センター長などを歴任し、現在は公的年金研究センターと労働連携福祉研究センターの研究委員として活動している。
](/_next/image?url=%2Fuploads%2Feditor%2F2026%2F11%2F6bf53d48ac3042d3a5c9696c82799f78-0003894040_001_20210408022405748.jpg&w=128&q=75)