(政府の報道釈明、2020年4月)[報道釈明]年金引当債務の算定、小細工ではなく会計規定に基づく適法な手続き(掲載:2026.10.04)
[記事の内容]
□ 2020.4.7.(火)、一部のメディア(マネートゥデイ、アジア経済、朝鮮日報、ヘラルド経済など)は、年金引当債務の増加幅の鈍化を統計のごまかし、小細工だと報道
[企画財政部の立場]
□ 年金引当債務の算定に’20年長期財政展望の基準を用いたのは、ごまかしや小細工ではなく
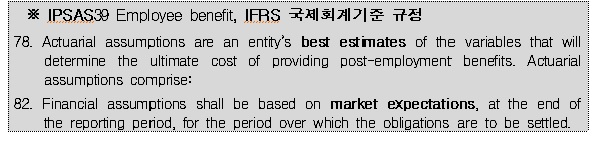
○ 算定時には最適な仮定を用いなければならないという会計規定に基づき、適法な手続きに従って今年2月に確定した見通しの基準を用いて算定したものである
※ 報道資料の配布時(4.5.)に、’15年長期財政展望の基準で算定した年金引当債務を’20年基準と同時に比較表で提示して示すことにより、誤解のないよう十分に説明している
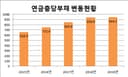
□ ’19会計年度決算の年金引当債務の増加幅は4.3兆ウォンで、例年(90兆ウォン水準)に比べ減少
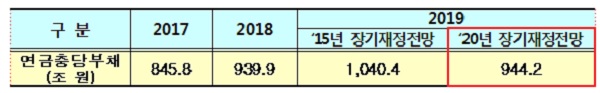
□ これは、年金引当債務の算定時に適用する賃金・物価上昇率の見通しを’15年長期財政展望の基準から’20年基準に変更したためである。
○ ’15年長期財政展望の賃金・物価上昇率の見通しは、低成長・低物価基調など最近の経済の現実との乖離*が大きく、年金引当債務の金額の歪曲を招く
* ’15年長期財政展望:(物価上昇率)’21∼’30年 2.4∼2.7%(賃金上昇率)’21∼’30年 5.0∼5.2%と見通し
○ このような問題は、これまで年金引当債務の算定を所管する省庁・機関(人事革新処、国防部、公務員年金公団)と 専門家から継続的に提起されてきた
(このような主張をした専門家が誰だったのか、年金研究会は公開で質問する。
引当債務を心配する必要はないと主張してきた専門家を指しているのか!)
□ ’19会計年度決算に’20年長期財政展望の基準を適用したのは、国家会計法令の年金会計処理指針*に基づくものであり
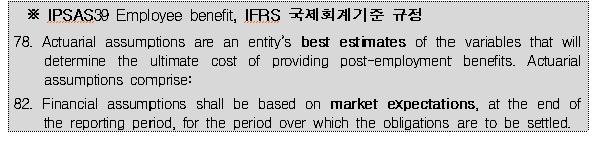
* 年金引当債務の算定時、財務的仮定には最適な仮定(最も直近の年度別物価指数の考慮、市場で形成される期待値に基づくことなど)を適用するよう規定
○ ’15年長期財政展望の基準を適用することは国家会計法令の規定に違反するものであり、’20年長期財政展望の適用が妥当である
○ 会計専門家らも、年金引当債務の算定過程において’20年長期財政展望の適用が会計的に妥当であるとの意見を提示
○ これは、最善の推定値を用いるよう求めている国際公会計基準(IPSAS)*、国際財務報告基準(IFRS)**などのグローバル・スタンダードにも合致
* IPSAS:国際公会計基準(International Public Sector Accounting Standards)
** IFRS:国際財務報告基準(International Financial Reporting Standards)
元画像を見る問い合わせ:企画財政部 会計決算課(044-215-5436)