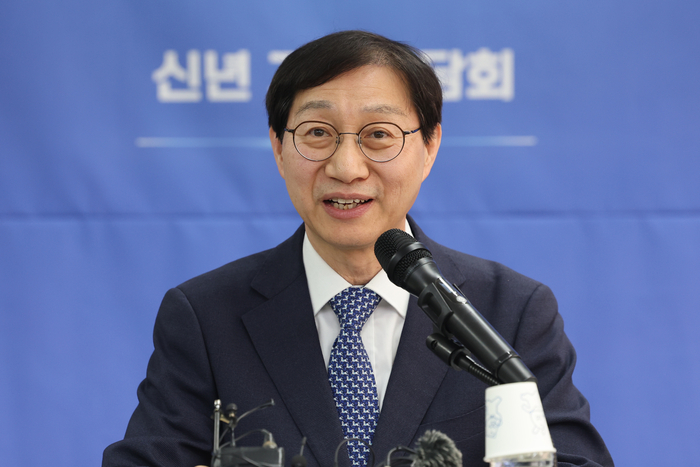
キム・ソンジュ国民年金理事長「国内株式の目標比重の引き上げは、株式市場の浮揚ではなく長期収益のための措置」 (2026.05.31.)
(今この時点においても、
ここに報道された
内容を断言できるのだろうか!
気になるところである。)
基金委、国内株式の目標比重を14.9→20.8%へ引き上げ
「すでに比重は24.5%…大規模売却の衝撃を減らす措置」
「上昇局面での売却は期待収益の放棄…長期投資の原則に反する」
「3段階の独立した審議を経た…政府の介入でも原則の毀損でもない」
今月28日、国民年金基金運用委員会が国内株式の目標比重を大幅に引き上げたことをめぐり「株式市場の浮揚のためだ」「原則の毀損だ」との論争が提起されると、キム・ソンジュ国民年金公団理事長が自ら釈明に乗り出した。
キム理事長は、国内株式の目標比重を14.9%から20.8%へ引き上げ、6月末まで一時的に猶予していたリバランス(資産の再調整)を7月から再開することにした決定について、国内の株式市場の構造的変化を反映し、市場の変動性に対応して長期的かつ安定的な収益を確保するための措置だと説明した。
「強制的な売却を防ぐための現実的措置」
31日、キム理事長は自身のフェイスブックのアカウントに「基金委の国内株式比重の現実化決定について」と題する投稿を行い、今回の決定が「株式市場の浮揚のためだ」との見方に正面から反論した。同氏は「現在、国内の株式市場は1年でKOSPI指数3000を経て8000を超えている」とし、「あまりに速い上昇速度による過熱の懸念さえある状況で、あえて押し上げる必要があるだろうか」と反問した。
続けてキム理事長は、今年2月末基準で国内株式の実際の比重は24.5%であり、目標比重(14.9%)を10%ポイントほど上回っているとし、「目標比重を調整せずそのままにしておけば大規模な売却が避けられなくなり、市場に途方もない衝撃を与え、結局は国民年金も損をせざるを得ない」と説明した。
「上昇局面で売るのは期待収益の放棄」
「今売って利益を実現すべきではないか」との指摘についても、キム理事長は線を引いた。同氏は「下落局面ではなく上昇局面で売ることは、期待収益を放棄することになりかねないと専門家は判断している」と述べた。
同氏は「国民年金基金は現在、保険料収入と運用収益が年金支給額をはるかに上回る拡張期にあるため、年金支給のために保有資産を急いで売却する必要はない」とし、「国民年金は、少し利益や損失が出たからといって売買する短期投資家ではなく、長期的で持続可能な安定的収益を追求する長期投資家である」と強調した。続けて「実現利益が本物で評価利益が偽物だという二分法はない」とし、「実現利益と評価利益を区別せずに評価するのが国際標準だ」と強調した。
「下落局面では損をするのではないか」との指摘にも「下落を予想して持ち分を縮小し、反対の状況になれば利益を放棄することになりかねない」と答えた。キム理事長は「だからこそ、定められた基準に達すれば売買するリバランスを行うのであり、今回の基金委の決定により、去る1月の基金委で一時的に猶予したリバランスを7月から再開し、市場の変動の可能性に備えるのだ」と付け加えた。
「政府の介入でも原則の毀損でもない」
政府の息がかかった決定だとの批判についても、キム理事長は「労使の代表、加入者・受給者の代表が集まって独立した意思決定を行っている」と反論した。
(下記の記事内容に対する年金研究会のコメント:
委員会の名簿と会議での発言内容を
速やかに公開されることを望む。
その発言内容に基づいて、
専門家であるか否かを判断できるだろう。)
基金運用委員会は、民間専門家9名の投資政策専門委員会、労使政代表21名の実務評価専門委員会を経て、計21名が参加する3段階の意思決定構造で運営される。同氏は「政府委員が参加するからといって、政府による決定と見ることはできない」と述べた。
「資産配分の原則を随時揺さぶるものだ」との指摘についても、キム理事長は「原則は守り、基準を変更したのだ」と線を引いた。
同氏は「中期資産配分制度そのものは原則だが、その中の目標比重や戦略的資産配分(SAA)は、時代と市場状況に応じていくらでも調整できる基準だ」とし、「今回の決定は、収益性・安定性を追求しつつも国内金融市場への衝撃を最小化せよという公共性・流動性の原則に従ったものだ」と強調した。