(マネートゥデイ)フランスの街頭・ドイツ内閣を揺るがした年金…70年の「世代間契約」が崩れつつある(2026.11.08.)
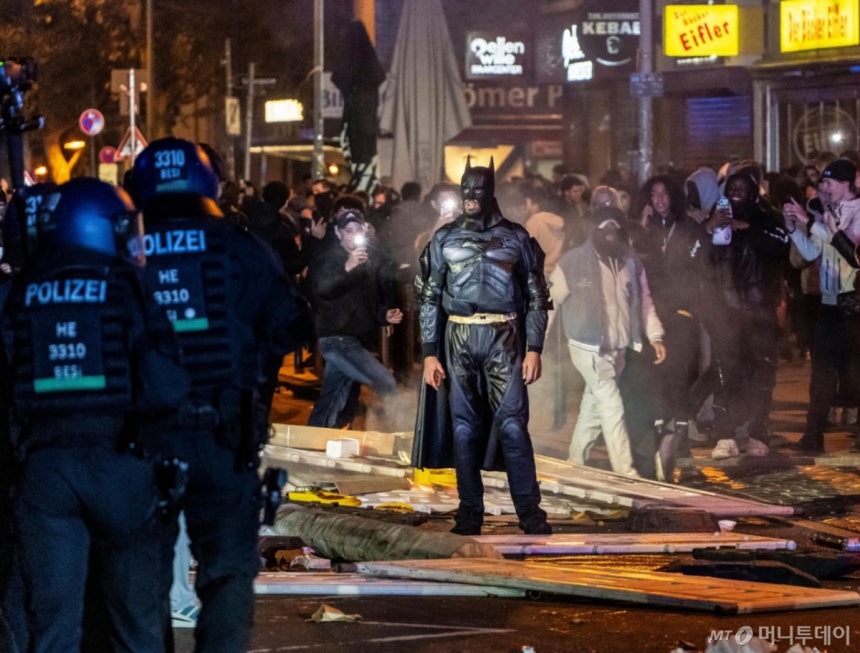
[フランクフルト=AP/ニューシス]先月31日(現地時間)、ドイツ・フランクフルトで、バットマンの扮装をした人がデモ鎮圧の警察と対峙している。この日、「GenZ regelt」(Z世代が解決する)という青年団体が「私たちの未来は私たちの手にかかっている」というスローガンを掲げ、全国的な集会を開いた。2026.11.01. /写真=ミン・ギョンチャン
[サンデー・モーニング・インサイト]
欧州「揺りかごから墓場まで」の請求書…
年金が国家予算をのみ込む
[編集者注]
トランプ第2期政権の発足、AIの発達、気候変動など、グローバル社会の不確実性が高まっている。
「サンデー・モーニング・インサイト」は
毎週日曜日の午前、深みのある視点と鋭い分析で、不確実性の高まった世界を切り抜ける知恵を届ける。
欧州の年金危機は、未来の人口問題ではなく、現在の財政問題となった。退職者が増え、保険料を納める現役世代が減る一方で、高金利は、政府が不足分を国債で穴埋めするコストまで押し上げた。現役世代と国庫が退職世代の年金を支える欧州の賦課方式年金は、いまや福祉制度の枠を超え、予算、国債市場、政権の安定性を揺るがす変数へと変わった。
フランス上院は9日から、2027年社会保障財政法案を政府原案どおりに審議する。下院が先月23日に歳入部分を否決したことで法案全体が否決され、年金条項は下院で審議すらされなかった。憲法が定める議会の審議期限(50日)は今月26日に終わる。争点は年金である。政府案は、月1260ユーロ以下の少額年金については物価上昇分を全額反映し、それを上回る年金は引き上げ幅を制限する内容を盛り込んだ。
フランスはすでに一度、政治的後退を経験している。エマニュエル・マクロン大統領は2023年3月、法定退職年齢を62歳から64歳に引き上げる改革を、憲法49条3項を用いて下院の採決なしに成立させた。その代償は、数か月にわたって続いた街頭デモだった。その後、「2026年社会保障財政法」はこの引き上げを2028年1月まで猶予した。その結果、フランス年金諮問委員会(COR)によると、64歳での退職は当初予定の1968年生まれではなく、1969年生まれから適用される。年金負担は世代間の対立にも広がっている。

元画像を見る[パリ=AP/ニューシス]5日(現地時間)、フランス・パリで、賃上げと教育予算の増額を求めるデモ隊が記念碑に登り、フランス国旗を振っている。2026.11.06. /写真=ミン・ギョンチャン
ドイツも事情は変わらない。政府の老後保障委員会は今年6月、退職年齢の平均余命への連動と、加入45年の人が減額なしで受け取れる早期年金、いわゆる「63歳年金」の廃止を勧告した。キリスト教民主同盟・キリスト教社会同盟(CDU/CSU)と社会民主党(SPD)の連立政権は7月初め、勧告を包括的に履行する方針を明らかにしたが、8月に入ると「63歳年金」の廃止をめぐる内部の異論が表面化した。ドイツの公共放送ZDFが先月20~22日に実施した「ポリトバロメーター」調査では、「63歳年金」廃止への反対が74%、賛成が21%だった。
政治日程も狂った。法案を担当していたベアベル・バス労働相は先月12日に辞任した。政府案はそれまでに確定できなかった。後任のアレクサンダー・シュバイツァー労働相は、「63歳年金」の廃止に反対してきた人物である。改革案の鍵を反対論者が握ることになったわけである。シュバイツァー労働相は就任直後、「63歳年金」をめぐって妥協案を探ると述べ、キリスト教民主・社会同盟の院内でも、制度は残しつつ要件を変える折衷案が取り沙汰されている。フリードリヒ・メルツ首相は年内の改革案処理を公言したが、連邦議会と連邦参議院の審議は2027年第1四半期にずれ込む可能性が高まった。
[サンデー・モーニング・インサイト]では、
フランス・ドイツを揺るがす年金対立の根を辿り、欧州の賦課方式年金がどのように形づくられ、なぜ今、国家財政と政権を揺るがす請求書となったのか、デンマーク・オランダ・スウェーデンはその衝撃をどのようにかわしたのかを検証した。
◇毒素条項は制度の中に埋め込まれている
フランスとドイツの年金論争が繰り返し爆発するのは、単なる財源不足のためではない。制度の内部に、元に戻しにくい政治的約束が幾重にも積み重なっているからである。

元画像を見る写真=OECDの'Pensions at a Glance 2025' 資料集の表をAIで韓国語に翻訳
フランスの公務員年金は、最後の6か月の基本給の最大75%を支給する。基準は生涯平均所得ではなく、キャリア末期の報酬である。年金制度は職域別に42に上る。これを一本化しようとする試みは、ことごとく挫折した。1995年、アラン・ジュペ首相は大規模なストライキに押されて改革案を撤回した。マクロン政権が2019年に推進した普遍的ポイント制は、2020年の新型コロナウイルス感染症の流行で中断された。
政治情勢はさらに厳しい。2027年のフランス大統領選挙の第1回投票は4月に予定されている。ガブリエル・アタル前首相は64歳への引き上げの再開を掲げ、国民連合(RN)は62歳への復帰を公約している。ただ、RN内部でも、マリーヌ・ルペン議員とジョルダン・バルデラ党首の間には温度差がある。年金は2027年のフランス大統領選挙で、福祉公約ではなく、国家財政の持続可能性を左右する核心争点へと移った。
ドイツの毒素条項は、2014年に導入された「63歳年金」と母親年金である。「63歳年金」は、加入45年の人が減額なしで早く受け取れる制度である。受給年齢が段階的に上がり、今は64歳6か月だが、名称はそのまま残った。子育て期間を年金加入期間として認める母親年金I(2014年)・II(2019年)には、年間135億ユーロが投入される。特例は減るどころか増えた。昨年12月に可決された年金パッケージは、来年1月から母親年金IIIを追加した。年間約50億ユーロがさらにかかる。加えて、法定年金の所得代替率の下限48%が2031年まで延長された。2004年に導入された持続可能性係数は、老年従属人口指数が上がると年金の引き上げ幅を自動的に抑える装置である。しかし48%の下限は、この自動装置が作動する余地を事実上封じた。
他の国々も同じ構造的な罠にはまっている。イタリアは、1973~1992年に子どものいる女性公務員が14年6か月働いただけで年金を受け取れるようにした「ベビー年金」のコストを、今なお払い続けている。イタリア社会保障公団(INPS)によると、累計受給者は約25万6000人で、今も18万5000件に年間29億ユーロが支給されている。スペインは2021年、平均余命が延びれば新規年金を自動的に減らすよう設計された持続可能性係数を施行前に廃止し、保険料を多く徴収する「世代間公平メカニズム(MEI)」に置き換えた。
英国の「トリプルロック」は、年金を物価上昇率、賃金上昇率、2.5%のうち最も高い率で引き上げる。物価が跳ね上がれば物価に、賃金がより速く上がれば賃金に追随し、両方が低くても最低2.5%は上がる。しかし、逆方向の調整はない。物価と賃金が再び安定しても、前年に上がった年金額は削減されず、翌年の引き上げの出発点となる。その結果、一時的なインフレや賃金の急上昇は単年度のコストで終わらず、以後すべての年の年金支出を押し上げる恒久的な基準線となる。一度上がった歯車が後戻りしないという意味で、「ラチェット効果」と呼ばれる。
◇ビスマルクは積立方式だった
欧州の年金の根は二系統ある。一つは、1889年にドイツ宰相オットー・フォン・ビスマルクがつくった保険料・所得比例型である。もう一つは、1942年に英国のベヴァリッジ報告が示した定額・基礎保障型である。
ビスマルクの年金は、もともと積立方式だった。ドイツが現役の保険料で退職者の給付を支払う賦課方式に移行したのは、1957年のコンラート・アデナウアー首相の改革の時である。二度の世界大戦とハイパーインフレで積立金が消えた後だった。戦後の高成長とベビーブームが、この転換を可能にした。労働人口が増え、賃金が上がる間、賦課方式は福祉国家の最も効率的な財政技術のように見えた。
今日、欧州の公的年金体系は三系統に分かれる。フランス・イタリア・スペイン・ギリシャは、高給付・高負担型の賦課方式国家である。現役世代が納めた保険料で退職世代の年金を支払う構造を維持しながらも、給付水準は高い。OECDの「Pensions at a Glance 2025」によると、平均所得者の純所得代替率はフランス70%、イタリア79%、スペイン86%、ギリシャ89%で、OECD平均の63%を上回る。保険料率もフランス27%、イタリア33%に達する。問題は、高齢化が速く進むほど、この構造がより多くの保険料と財政投入を求めるという点である。
デンマーク・オランダ・スウェーデンは、基礎年金の上に職域・個人の積立の柱を重ね、平均余命や賃金などに応じて給付や受給年齢が自動調整される装置を付けた。政治的決定よりも制度内のルールによって財政負担を分散する方式である。
ドイツと英国はその中間にある。ドイツは賦課方式の公的年金を維持しつつ、持続可能性係数を通じて人口構造の変化を給付算定式に反映する。英国は低い定額の国家年金を基本に置き、2012年に職場年金の自動加入制度を導入して、私的年金の加入率を引き上げた。両国とも、公的年金だけで老後所得を保障するよりも、制度調整と私的な柱の補強によって持続可能性を確保しようとする折衷型モデルである。
◇「年金枯渇」は国庫赤字としてやって来る

元画像を見る写真=BCGヘンダーソン研究所の図表をAIで韓国語に翻訳
賦課方式の国では、韓国の国民年金のように数十年分の給付を積み立てた大規模な積立金は一般的ではない。そのため、「基金枯渇年」が来るのではなく、毎年不足する資金を国庫と国債で穴埋めする。年金危機がそのまま財政危機になる構造である。高金利はそのコストを膨らませた。フランスのシンクタンクiFRAPによると、今年第2四半期のフランス一般政府の利払い費は、前年同期比17.4%増えた。
ボストン・コンサルティング・グループ(BCG)ヘンダーソン研究所は、今年1月に出した報告書「旧大陸、新たな成長」で、ドイツ・フランス・イタリア・スペインの4か国の公的年金は、保険料収入だけで見れば、すでに支出よりGDPの2~6%分不足していると分析した。2024年基準である。この差額を税金が埋めている。各国の年金当局が発表する赤字がこれよりはるかに小さく見えるのは、国庫補助金と目的税をすでに収入として計上しているからである。
フランスのCORは6月の年次報告書で、フランスの年金が昨年51億ユーロの赤字を出したと明らかにした。国内総生産(GDP)の約0.2%規模である。赤字比率は2030年までこの水準にとどまった後、2045年に0.9%、2070年に2.4%へと拡大する。年金支出はGDPの14.1%から15.3%まで増える。
ドイツ年金保険公団(DRV)によると、法定年金の緩衝基金は昨年末時点で413億ユーロと、1.38か月分の支給額にとどまった。2027年末には0.36か月分に減る。これを埋めるには、2028年に保険料率を18.6%から19.9%に引き上げなければならない。
◇なぜよりによって退職年齢なのか
各国政府が退職年齢にこだわるのは、財政効果が最も大きいからである。支給期間は短くなり、保険料の納付期間は長くなる。
フランス会計検査院は、退職年齢を65歳に引き上げれば2035年の年金収支が84億ユーロ改善し、62歳に戻せば104億ユーロ悪化すると推計した。CORは、退職年齢だけで収支を均衡させるには、平均退職年齢が2030年に64.4歳、2045年に65.8歳、2070年に67.6歳にならなければならないとみた。ただし、退職年齢の引き上げは、労働市場がそれを吸収する場合にのみ財政改革となる。フランス国立統計経済研究所(INSEE)によると、60~64歳の就業率は、2023年の改革施行後、2024年の42.4%から昨年は44.4%に上昇したが、依然として欧州主要国より低い。退職を遅らせても仕事が見つからなければ、コストは年金勘定から失業給付と障害給付の勘定に移るだけである。
ウォール・ストリート・ジャーナル(WSJ)は1日、フランスの61歳の求職者マリー・カロンさんの事例を紹介した。昨年12月に金融業界の職を失ったカロンさんは、今年7回面接を受けたが、すべて不採用だった。しかし、年金はまだ遠い。カロンさんは63歳にならないと受給を開始できず、満額の年金を受け取るには66歳まで持ちこたえなければならない。政府は「もっと長く働かなければならない」と言うが、カロンさんの事例は、企業が60代の求職者をめったに採用しない現実を示している。年金改革の数字の裏には、こうした空白がある。退職は遅らされたが、仕事は保証されない時間である。
退職年齢は最も目に見える改革手段であるだけに、抵抗も最も大きい。フランスは1993年、年金算定の基準期間を延ばし、年金を物価に連動させる改革を、比較的大きな衝突なく成立させた。しかし、年齢に直接手をつけた2023年の改革は、最大規模のデモを招いた。負担は、平均余命の短い低所得層や肉体労働者により重くのしかかる。ドイツの老後保障委員会が「63歳年金」の廃止とともに、健康上の理由で早期退職する労働者のための「保護年金」を代案として示した背景である。
◇バタフライ効果:年金が教育・治安・ケアの予算を侵食する
年金の請求書は他の予算を押しのける。フランス政府が先月13日、2027年予算案の付属文書として初めて公表した「公務員年金報告書」によると、教育省予算891億ユーロのうち285億ユーロ(32%)が公務員年金の財源に充てられる。内務省(治安)予算の30%、全省庁平均で13%が、退職公務員の年金として出ていく。同報告書は、2000~2023年に年金支出がGDP比で2.5%ポイント増える間、教育支出は0.5%ポイント減ったと指摘した。

元画像を見る写真/フランス年金諮問委員会(COR)の図表をAIで翻訳
フランス政府は2027年予算案で教育省予算を11億ユーロ増やしたが、学校現場の財政難は解消されなかった。青年のデモが噴き出したのもここである。「予算不足の学校」に抗議した6日のデモには、内務省推計で25万6000人、主催者側推計で45万人が参加した。政府は540億ユーロ規模の緊縮案に、公務員の賃金凍結まで盛り込んだ。
ドイツは連邦税収の29%、約1274億ユーロを年金保険の補助金として投入している。DRVは、政府が2027年の補助金を40億ユーロ削減すれば、保険料引き上げの時期が早まると警告した。英国では、アンディ・バーナム首相が9月29日の労働党大会で、2030年4月からトリプルロックを見直して確保した財源で、無償の国家ケアサービスをつくると述べた。年金は物価上昇率か2.5%のうち高い方の分だけ引き上げ、賃金に対する価値は長期的に維持する「ダブルロック」に変えるという構想である。年金とケアの予算が正面から衝突し始めたのである。
OECDによると、イタリアとギリシャは政府総支出のそれぞれ28.7%、28.5%を年金に充てている。政府支出の4分の1以上が年金に出ていくという意味である。福祉国家の問題は、もはや支出規模だけではない。どの世代の支出が他の世代の支出に取って代わっているのかが核心である。
◇韓国への示唆:基金があるうちにルールをつくれ
欧州の年金危機が韓国に与える教訓は、単に保険料率をさらに引き上げよということではない。核心は、すでに交わした約束をどのようなルールで改めるかにある。
国民年金は賦課方式ではなく、基金を積み立てた部分積立方式である。国民年金公団によると、2026年6月末時点の基金積立金は1866兆ウォン、上半期の金額加重収益率は27.22%と暫定集計された。昨年も231兆6000億ウォンを稼いだ。基金が潤沢なうちは、保険料引き上げと国庫投入をめぐる欧州型の対立が、すぐには実感されない。まさにその点が、第一の罠になりうる。
基金が残っている間は、危機がよく見えない。しかし、基金が緩衝の役割を失った瞬間、韓国も欧州大陸型の国々が経験している保険料率・国庫負担の論争に直接さらされる。2023年の第5次財政推計は、制度をそのままにした場合、2078年の賦課方式費用率が35.0%に達するとみた。基金なしでその年の保険料だけで年金を支払うには、勤労者の所得の35%を徴収しなければならないという意味である。フランス(27%)やイタリア(33%)より高い。昨年の母数改革で、基金枯渇の時点は2064年に先送りされた。しかし、改革案(保険料率13%・所得代替率43%)を適用すると、2078年の賦課方式費用率はむしろ37.5%に高まるという推計が出た。より多く受け取ることにした分、基金枯渇後の請求書も大きくなる。これは、改革案の2033年の最終目標保険料率(13%)のほぼ3倍に達する。

元画像を見る写真=BCGヘンダーソン研究所の図表をAIで韓国語に翻訳
「基金枯渇年」は終わりではなく、欧州型の国庫赤字の始まりである。基金の収益も常に右肩上がりではない。去る7月の急落相場は、基金のもう一つの顔を見せた。基金の規模が大きいほど、市場の衝撃が帳簿上の評価額に与える揺れも大きくなる。当時、国民年金基金の評価額は1か月で約181兆ウォン減少した。
第二の罠は、潤沢な基金がかえって改革の推進力を弱めかねないという点である。基金の収益率が高く、積立金が大きくなるほど、政界には構造改革の緊急性を低く見る誘因が生まれる。年金財政の持続可能性を株式市場の好況に頼るのは、制度設計ではなく運に依存することだという批判が出る理由である。
ドイツの経験は、緩衝財源が政治的特例の財源として使われうることを示している。2013年の大連立は、年金保険に積み立てられていた約300億ユーロの積立金を、「63歳年金」と母親年金の財源に回した。法律どおりなら引き下げるべきだった保険料率も18.9%に据え置き、特例のコストを賄った。2004年に導入した自動装置は、その後、下限と特例によって封じられた。韓国政府は今年6月、国会年金改革特別委員会への業務報告で構造改革案を外した。李在明大統領は就任1周年の記者懇談会で、構造改革について「相当期間やらなくてもよくなった」と述べた。株式市場の好況に頼った楽観は、ドイツが反面教師として残したまさにその場面に似ている。
第三は、自動調整装置の設計である。韓国で自動調整装置は、与野党が最も鋭く対立する争点である。出生率・平均余命に応じて給付を自動的に削る装置と受け止められているからである。スウェーデンの答えは対称性と合意だった。赤字が出れば引き上げ幅を削る「ブレーキ」と、黒字が積み上がれば分配する「アクセルペダル」を、ともに法律に盛り込んだ。制度を変えるには、超党派の年金グループ全員の同意が必要である。装置を入れることよりも、政権が代わっても特例で穴をあけられないようにすることが鍵である。
第四は、退職年齢と雇用を合わせて見なければならないという点である。韓国は国民年金の義務加入が満59歳で終わるが、受給開始年齢は2033年までに65歳へと引き上げられる。義務加入年齢を64歳に引き上げようという議論が出ているのはそのためである。しかし、高齢者の雇用と賃金体系の改編なしに年齢だけを引き上げれば、問題は年金財政から失業・福祉支出へと移りかねない。年金改革は、より長く納め、より遅く受け取れという要求だけでは持続できない。より長く働ける労働市場とともに設計されなければならないという意味である。
欧州の教訓は、結局、改革の時機を逃してはならないという点にある。フランスは、年金の約束を調整する社会的合意のルールを十分に制度化できず、改革のたびに街頭での衝突を繰り返した。ドイツは持続可能性係数という自動調整装置を導入したが、所得代替率の下限と政治的特例が積み重なり、装置が作動する余地は狭まった。韓国にはまだ国民年金基金という緩衝装置がある。しかし、この緩衝装置が改革を先送りする名分になった瞬間、基金は安全弁ではなく、財政安定の錯覚となる。年金の約束を調整するルールは、基金が残っているうちにつくらなければならない。高齢の有権者が政治的多数となった後では、そのルールをつくる政治的コストははるかに大きくなるだろう。
キム・ハニ記者([email protected])