(연금연구회 논평. KBS TV 뉴스 보도 내용. 2026년 10월 19일)
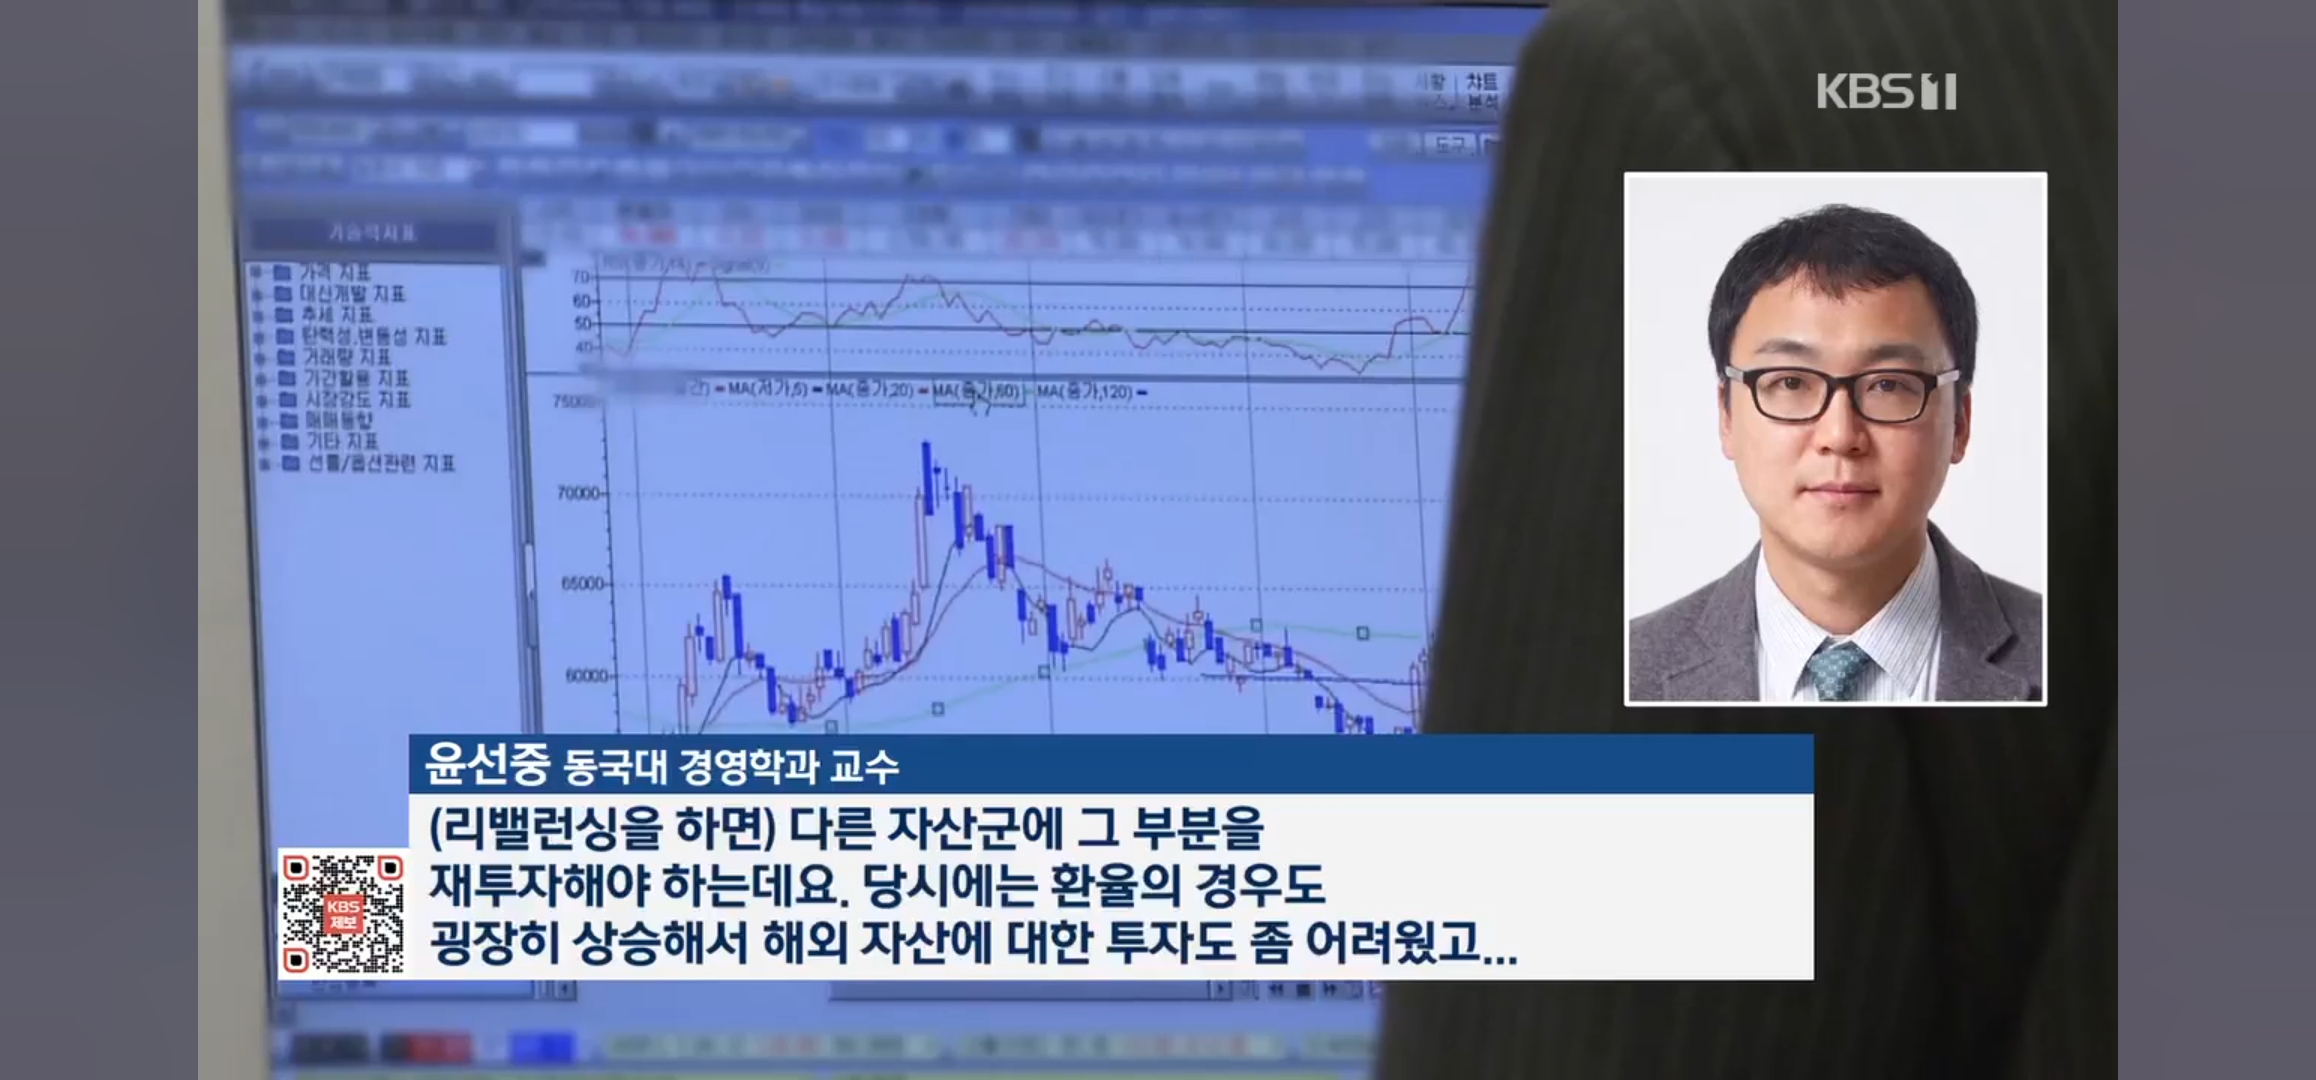
첨부하는 KBS TV 뉴스광장 보도 내용 중에
다음 두가지 사안에 대해
연금연구회는 다음과 같은 의문이 든다.
원칙대로 리벨런싱을 했었다면 하루 8,000억원 가량이 매물로 나와, 주가 하락을 촉발했을 것이라고 해석되는 김성주 국민연금공단 이사장의 국정 감사장에서의 발언 내용
당시 원달러환율이 높다보니 리벨런싱을 해서, 외화자산 등에 투자하기가 어려웠을 것이라는 동국대 경영학과 교수의 인터뷰 내용
상기 보도 내용 중에서 1번, 즉 김성주 국민연금공단 이사장의 발언 관련하여 연금연구회는 다음과 같은 의문이 든다.
만약에 2026년 1월과 5월 리벨런싱 유예조치없이 정상적으로 리벨런싱을 했었다면, 코스피 지수가 9천선 이상으로 수직 상승할 수 있었을까!
최소한 두차례 시점에서만이라도 제대로 리벨런싱을 했다면, 코스피 Cooling-down 효과로 인해서, 코스피가 계단식 상승을 했을 가능성이 더 높았을 것이다.
이러한 시나리오가 발생했을 가능성이 더 높았다는 점을 인정한다면, 고점 기준으로 하루에 8천억원의 매도 물량이 나왔을 거라는 김성주 이사장 발언과는 다른 상황에 직면하면서,
리벨런싱을 하지 않아 Overshooting한 것으로 보여지는 9천선까지의 수직 상승 후, 9천선에서 5천선까지 급락으로 인해 초래된 국민연금과 개미 투자자들의 막대한 손실 폭도 대폭 줄일 수 있었을 것이다.
방송 내용 중 2번, 즉 고환율 상태에서 마땅한 해외 대체 투자 수단을 찾기 어렵다 보니, 리벨런싱을 하기가 어려웠을 것이라는 인터뷰 내용에 대해서는,
국내 대체 투자 수단 활용이 가능할 수도 있었다는 점을 상기할 필요가 있다.
국내 투자 수단은 주식만 있는 것이 아니다.
국내 투자액 중 주식투자 비중이 높아지다 보니 국채 등 채권 비중이 당초 목표치보다 낮아져,
상반기 국채 수익율이 급등하는, 금리발작 현상이 초래되기도 했었다는 점을 상기해야 하는 이유다.
적절한 해외 대체 투자 수단이 없어서 리벨런싱을 하기가 어려웠을 것이라는 주장의 설득력이 떨어진다고 평가하는 배경이다.
1번과 2번 주장에 대한 연금연구회의 이같은 입장 표시보다도
더 근본적인 문제는,
정해져 있던 원칙을 수시로 변경했다는 그 자체에 있었다고 할 수 있을 것이다.
https://m.naver.com/shorts/?seedMediaId=9B62B4A69031768C038450CC1758ACF78481&serviceType=NTV