(韓国監査人連合会の立場、2022年4月)「国の借金は『国家負債』に一本化して当然…『国家債務』という用語で統計を歪曲」
韓国監査人連合会、大統領職引継委員会に国家財政法改正を国政課題として提案
「現政権の国の借金統計『国家債務』は年金引当債務を考慮していない」
「企業には引当債務を求めながら政府が計上しないのは『政府の粉飾会計』」

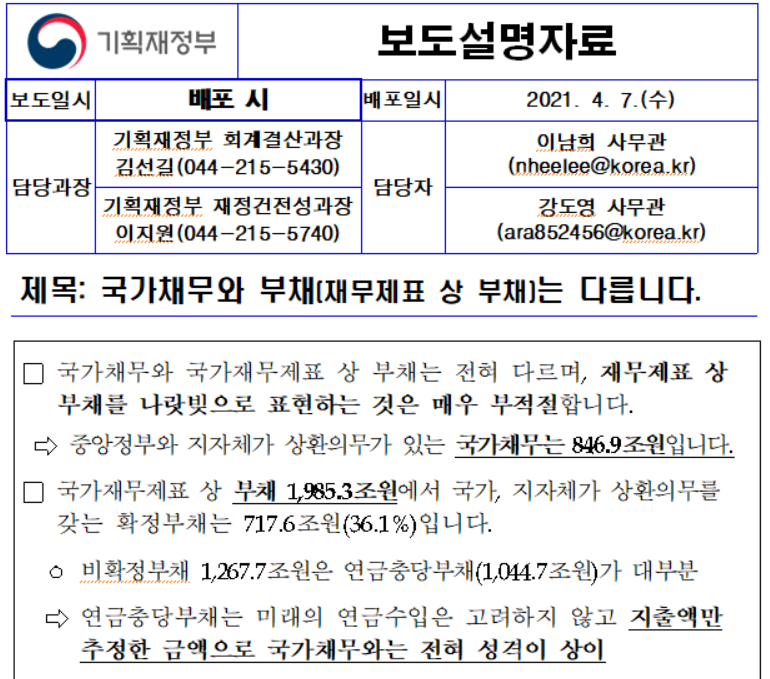
昨年4月、企画財政部は国家債務と国家負債は異なり、国の借金は国家債務(D1)であるという説明資料を出した。
国際的な会計基準である「国家負債(D2)」を使わず、政府が「国家債務(D1)」によって国民に国の借金の水準を歪めて伝えているという苦言が会計学者の間から出た。
社団法人韓国監査人連合会は、国家統計と「国家財政法」の問題点を検討し、4日、共同代表団の議決を経て「国家負債統計の歪曲を是正し、財政管理を正常化せよ」との声明を大統領職引継委員会に伝達した。
政府は「国家債務」という概念によって韓国の「国の借金」の水準が経済協力開発機構(OECD)平均より低いと国民に伝えているが、「国家債務」は単式簿記時代の国内向け統計であり、国際的には認められない数値だという指摘である。
政府は昨年、「国家債務」は846.9兆ウォンで、2019年基準42.2%と主要国に比べて(OECD平均110%)良好な水準だと明らかにしていた。
しかし会計専門家らは、「国の借金」を語る際には国家債務ではなく「国家会計法」に基づく国家財務諸表上の国家負債(D2)を基準に統計を引用すべきであり、単式簿記時代の「国家債務」は用語自体を完全に削除すべきだと主張した。
監査人連合会は「IMFの政府財政統計マニュアル(GSM)に基づき国際機関に公式提出する国家負債は2020年末基準で1981.7兆ウォン、GDP比114.0%である」と指摘した。
「国家債務」が「国家負債」と異なる点は、「年金引当債務」を国家債務では考慮しないということである。
韓国会計学会長を歴任したキム・グァンユン社団法人韓国監査人連合会長(亜州大学名誉教授)は「国の借金には国家債務(D1)を使ってはならず、基本的に2008年から施行された『国家会計法』に基づく国家財務諸表上の国家負債(D2)を基準に統計値を引用すべきであり、その場合OECD平均比率(110%)を上回る」と説明した。
キム教授は「国民年金の納付額は資産に計上しながら、支払うべき年金は国家が保証するものであるのに、国の借金としては一切計上していない」とし、「資産と負債が基本である複式簿記の原則に合わない」と批判した。
続けて「企業には財務諸表の作成にあたって引当債務を計上させながら、政府が支給義務を負う年金引当債務を国の借金に含めないのは『粉飾会計』だ」と鋭く指摘した。
政府が「国家債務」と「国家負債」という用語を混用することで、債務と負債を同義語として使っている一般国民を混乱させているとの批判もした。
あわせて監査人連合会は、国家財政法が大規模国策事業に対する予備妥当性調査を義務化しているものの、例外と特例があまりに多く、政界の恣意に振り回されて有名無実化したとして、法改正を求めた。
監査人連合会は「国家財政法を大幅に改正して国家会計法と一貫させ、OECD加盟国らしく発生主義・複式会計を正しく反映し、統計上の国内向け『国家債務』(D1)は完全に使わず、『国家負債』(D2)という国際比較可能な用語に一本化すべきだ」とし、「財政管理も予備妥当性調査を例外なく実施し、正常化された国家財政管理改革を新政府の国政課題とすべきだ」と提案した。
※以下は監査人連合会の声明文全文である。
「国家負債統計の歪曲是正と正常化された財政管理が急務である」
-社団法人韓国監査人連合会(2022.4.4.)-
長引くコロナ19の局面に加え、何度かの選挙を経る中で放漫になった国家財政の健全性に対する懸念が大きい。家計負債、企業負債というのに、国家は債務という用語を使っているため、これを国家負債と同義語だと理解している一般の人々は混乱している。
昨年4月、国家の財政運営を所管する企画財政部のホームページに会計決算課長と財政健全性課長の共同名義で掲載された報道資料が「国家債務と国家負債は異なり、国の借金=国家債務(D1)」であるとして2020年末現在846.9兆ウォンと説明しており、その低い統計値に驚かされた。根拠を探してみると、2006年末に廃止された現金主義時代の予算会計法と基金管理基本法を承継した「国家財政法」第1条(目的)に今なお「国家債務」という用語を残存させつつ、その第91条(国家債務の管理)で、国の会計または基金が負担する金銭債務(国債、借入金、国庫債務負担行為を含み、財政証券と韓国銀行からの一時借入金は除く)と狭く定義し、狭義の国家債務管理を行っていた。一般の人々がこれを混用する問題点を改善しようと、IMF通貨危機を経て現金主義に基づく旧予算会計法を廃止し、「国家財政法」と、当時国際的に通用していたIMFの発生主義に基づく「国家会計法」を2007年末から区分して立法し、これに基づく対外報告を行い、国家財政法第56条(決算)でも2008年からは国家会計法に基づく国家決算報告書を導入するという明示的な規定を置いたにもかかわらず、公務員らはいまだに国家負債に一本化せず、対外的には無用の長物である単式会計時代の国家債務を頑なに区分して使用していることが分かった。
現在、企画財政部傘下の韓国租税財政研究院内の会計財政統計センターが作成する国家負債統計には三つある。第一は国家債務(D1)で、中央官署の長が現金主義基準に基づき、国内の財政運用計画と債務管理計画に用いる狭義の国内向け国家負債(2020年末基準846.9兆ウォン、GDP比48.7%)であり、国家債権に対応する。第二は一般政府負債(D2)で、中央政府、地方政府および傘下の非営利公共機関について発生主義基準で算出される通常の国家負債であり、IMFの政府財政統計マニュアル(GFSM)に基づき国際機関に公式提出する国家負債(2020年末基準1,981.7兆ウォン、GDP比114.0%)として国家資産に対応する。第三は公共部門負債(D3)で、上記の一般政府負債に非金融公企業の負債まで含めて発生主義基準によりOECD方式(PSDS)で算出される広義の国家負債であり、公共部門の財政健全性管理の目的で活用される。その規模は2,000兆ウォンを優に超えるが(政府は非公開)、OECDへの提出国は日本など全世界で7か国にすぎず、比較統計としては広く使われていない。
したがって今日、国の借金を語るときには、怠惰な公務員や財政学者が引用する国家債務(D1)を使ってはならず、基本的に2008年から施行された「国家会計法」に基づく国家財務諸表上の国家負債(D2)を基準に統計値を引用すべきであり、その場合OECD平均比率(110%)を上回る。一部の公務員や会計に無知な財政学者が固執する債務は一般に負債より小さいが、その理由は、会計学的には負債が法的債務だけでなく推定された政府支給義務である引当債務を含むため、債務より数字が大きく表れるからである。これは民間企業の財務諸表では以前から普遍化した概念であるにもかかわらず、一部のポピュリスト政治家には、国家負債比率が50%前後と他国に比べて低いかのように歪められ、国債発行に余裕があると濫用されているのが実情である。
一方、財政管理の側面から見ると、コロナ19事態だけでなく数回の選挙を経る中で、全国民への災難慰労金支給や大規模国策事業に対する予備妥当性調査免除など、人気取りの補正予算の繰り返しによって財政赤字が深刻化した状態である。
とりわけ第38条(予備妥当性調査)の場合、総事業費が500億ウォン以上で、国の財政支援規模が300億ウォン以上の新規事業を対象に事前の義務化を規定しているが、例外事項と特例が多く、政界の恣意に振り回されるなど有名無実化しつつあり、法改正が急務である。また、財政健全化のために国家財政法に第5章を設けているが、第86条(財政健全化のための努力)では国家債務に対応する「国家債権」だけを管理するのではなく国家会計法による「国家資産」全体を管理すべきであり、第87条(財政負担を伴う法令の制定および改正)では、財政支出または租税減免を伴う制定・改正法律案を提出しようとするときは、法律が施行される年度から5会計年度の財政収入・支出の増減額に関する推計資料とこれに相応する財源調達案をその法律案に添付するよう定めているが、これを政府案に限定せず議員立法にも例外なく求めてこそ、無分別な立法行為を制限できるだろう。さらに第91条の「国家債務」管理計画も「国家負債」管理計画へと範囲を広げ、国家会計法の活用度を高めつつ国家財政管理にいっそう万全を期すべきである。
さらに、国家が直接・間接に負担を負っている8大社会保険(公務員年金/軍人年金、国民年金/私学年金、雇用保険/労災保険、健康保険/長期療養保険)の会計正常化問題も喫緊の政府課題である。現在は公務員年金/軍人年金だけが国家財務諸表上の資産と負債として正しく認識されているのみで、残りは不完全な状況である。特に全国民が関心を持つ国民年金の場合、納付される拠出金だけを資産として認識し、将来世代に支給が予想される引当債務は負債として一切認識しないでたらめな粉飾会計を行っているが、拠出金納付率の引き上げや支給年金水準の問題とは別に、企業のように現在基準の将来引当債務をすべて負債として認識することが望ましく(IPSAS)、最低限、米国のように年金不足額の引当債務を財務諸表の注記として提示するか、年金関連の資産と負債をすべて別途の社会保険報告書として情報提示し、世代別に管理させる大改革が必要である。
要するに、国家財政法を別個に置くとしても大幅に改正して国家会計法と一貫させることにより、OECD加盟国らしく発生主義・複式会計を正しく反映し、統計上の国内向け「国家債務」(D1)は完全に使わず、「国家負債」(D2)という国際比較可能な用語に一本化し、財政管理も予備妥当性調査を例外なく実施することで、正常化された国家財政管理改革を新政府の国政課題として提案するものである。
著作権者 © 日刊NTN 無断転載および再配布禁止
https://www.intn.co.kr/news/articleView.html?idxno=2021659#09hN