
[国民年金改革]⑩「保険料引き上げは率直に語るべきだ」2018.09.10(月)11:08
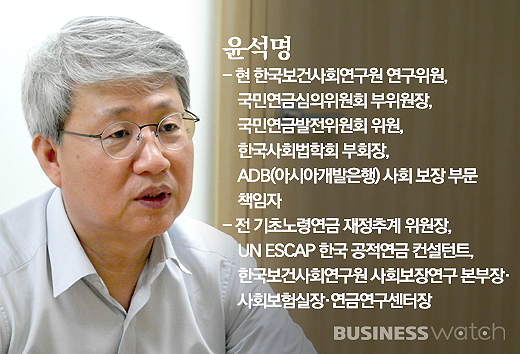
▲ 去る7日、ビジネスウォッチの事務所で会ったユン・ソンミョン韓国保健社会研究院研究委員が取材陣の質問に答えている。
ユン・ソンミョン韓国保健社会研究院研究委員インタビュー
今保険料を引き上げてこそ将来世代の負担を減らせる
支給保証の法定明記は制度改革をより難しくする
「ステーキ(受け取る年金額)を食べるならステーキ代(保険料)を語らなければならず、ジャージャー麺を食べるならジャージャー麺代を語らなければならない。」
ユン・ソンミョン韓国保健社会研究院研究委員は、海外の年金制度の所得代替率と保険料率という二つの数値を示しながら、国民年金の現在の所得代替率と保険料率がいかに不合理なものであるかを指摘した。
彼が示した数値は二つである。代表的な福祉国家フィンランドは所得代替率60%を保障する代わりに加入者が保険料率24.4%を負担し、カナダは保険料率(9.9%)が低い分、所得代替率(24%)も低い。一方、国民年金は保険料を少なく払いながら多く受け取るため、改革の糸がもつれ続けるのだと強調した。
ユン・ソンミョン研究委員は「年金制度の現代化が切実である」とし、「人口構造など社会環境が変われば、それにふさわしく年金制度を変えなければならないのに、我々は経済好況期に享受できる年金水準をいつまでも望んでいる」と述べた。
彼は、国民年金の財政問題を解決するには結局保険料率を引き上げる道しかないと強調した。ただし、国民年金だけで老後所得保障の機能を果たそうとすれば、その分保険料を大きく引き上げなければならず、それは国民の負担につながるため、基礎年金や退職年金など追加的な制度で裏打ちしなければならないと説明した。
去る7日、ビジネスウォッチの事務所でユン・ソンミョン韓国保健社会研究院研究委員に会い、国民年金の改革案について話を聞いた。
- 国民年金を受け取れないかもしれないという不安や不信が広がっている。国民の老後所得保障制度である国民年金が、どうしてこのような事態になったのか
▲ 国民年金は、第2次世界大戦が終わり社会的条件が良かった時期に年金制度を導入したドイツの制度を手本にして作られた。年金制度導入当時、ドイツの所得代替率は70%であった。ドイツの年金制度を取り入れる際に、国民年金導入当時(1988年)の韓国の人口、経済、社会的変数を十分に反映できなかったことが、財政不安を招いた根本原因と見ることができる。
- ドイツの年金制度は安定的に運営されている。その理由は何か
▲ ドイツの年金制度は国民年金と違って自動安定装置を導入した。国の経済成長率が下がり、生まれる子どもが減るなど社会・経済的変数が現れると、自動的にそれを反映して所得代替率を調整する。これは制度調整当時の年金加入者だけでなく、年金を受け取る受給者にも適用される。ただし、ドイツは保険料率の上限をすでに定めているため、保険料率の引き上げではなく所得代替率を削る形で調整する。
- では、そもそも国民年金導入当時の設計が誤っていたということか
▲ 所得代替率70%に合わせるには、理論上払わなければならない保険料率は28%である。後の世代に負担を負わせず、払った分だけ受け取る場合に必要な保険料率の数値である。フィンランドは所得代替率60%に対して保険料率24.4%を徴収している。今も出生率はフィンランドの方が韓国よりはるかに高い。財政見通しの面でも、2070年基準でフィンランドの方が我々より出生率が高い。それにもかかわらず、フィンランドは所得代替率を段階的に44.3%まで引き下げることにし、保険料率は少なくとも28%までは引き上げなければならないと見通している。フィンランドの現在の出生率は1.45人であるのに、我々は1.05人からさらに下がると予想しているではないか。
設計が誤っていたということは、すでに1997年に設けられた国民年金制度改善企画団でも指摘された。当時、国民年金制度改善企画団は、制度導入からわずか10年で、急速な高齢化と低成長傾向のために現状のままでは制度の維持は不可能だと判断した。その時すでに、所得代替率を40%に引き下げなければならないという話まで出ていた。結局、1998年の第1次改革を通じて、従来の70%から60%に所得代替率を引き下げた。
- 結局、所得代替率を調整するにせよ保険料率を調整するにせよ、現在の水準では国民の痛みの分担は避けられないということか
▲ マクロ経済変数や出生率の低下など他の条件をすべて除いても、平均寿命は1988年の国民年金導入当時61歳だったのが、今年基準で81歳である。年金を支給しなければならない期間が、単純計算でも20年延びたのである。20年延びた分、当然支出はさらに増えざるを得ない。年金制度はお金が入って出ていく問題である。それを現世代が負担するのか将来世代が負担するのかという問題だけが残っている。
- それで、今回の第4次財政推計では甲案(所得代替率45%、保険料率11%)と乙案(所得代替率40%、保険料率13.5%)を代替案として示した
▲ 実のところ「甲案」は何もしないという意味である。本来2028年までに所得代替率は40%に下がることになっているが、それを現在の水準である45%で止め、5%ポイント多く受け取る分だけ保険料率を引き上げるというものである。事実上、2057年の基金枯渇に対する対策はまったくない。
まだしも「乙案」には財政安定化のための解決策が盛り込まれている。所得代替率を従来どおり40%に引き下げ、保険料率を13.5%まで引き上げるので、ひとまず財政面での負担は軽くなる。その後、合意を通じて受給開始年齢を引き上げたり、平均余命係数(平均余命の伸びに応じて年金額を自動的に削減)によって所得代替率を追加調整したりすれば、将来世代の負担を軽くする方向での国民年金改革が可能だと見ている。
- 保険料率の引き上げに対する世論は良くない。これまで払った保険料を返してほしいと言い、国民年金を廃止せよという声まで出ている
▲ 第4次財政推計で発表されたマクロ経済変数の見通しを見ると、時間が経つほど数値は良くない。先へ行けば行くほど経済状況は厳しくなる。そうであれば、今がまだしも将来より良い時期だということであり、今保険料率を引き上げなければ、後になるほど引き上げは難しくなるという意味である。できるだけ早く保険料を引き上げなければならない。
- 今の世代がある程度負担して、将来世代の負担を軽くしなければならないという意味に聞こえる
▲ 今保険料率を引き上げなければ、後で将来世代がすべて負担しなければならない。日本は現在、公的年金の納付率が著しく低下している。今の高齢者世代は非常に安定的に年金を受け取っているが、若者は将来年金を受け取れるという確信がない。そのため、何とかして年金を払うまいとする傾向が強い。こうした動きが続けば、結局公的年金の崩壊につながる。
- 保険料率を引き上げなければならないと国民を説得しなければならないが
▲ 日本の年金専門家に聞いてみると、日本は年金改革の方向を定めたうえで、同じ話を2~3年にわたって国民に繰り返し語ったという。そうしなければ年金制度そのものが持続できないと強調したという。国民年金も今後国民との対話を行うというが、国民に正確な情報を提供しなければならない。ステーキ(受け取る年金額)を食べるならステーキ代(保険料)を、ジャージャー麺を食べるならジャージャー麺代を払わなければならないと語るべきである。
- 政府が国民年金の支給保証の法定明記によって保険料率引き上げの推進力を得ようとしているとの分析が出ている
▲ 法定明記をして保険料率を引き上げるくらいなら、改革をしない方がましだと考える。他の国々は支給保証の法定明記なしに年金を改革した。政府と国民年金改革の当事者たちが、保険料率の引き上げ以外に方法はないと率直に語らなければならない。方法は一つしかないのに、別の話ばかりしていると、制度改革をより難しくすると考える。
- 支給保証の法定明記に慎重であるべき理由は
▲ 国民年金の支給保証を法定明記すれば、国の潜在債務になる。将来世代の負担なしに現在の所得代替率45%を維持するには、保険料率を18%まで引き上げなければならない。しかし現在の保険料率は9%である。結局、残りの9%分は潜在的な債務として計上される。
- 一部では、国民年金は公務員・軍人年金と違い、国が雇用主として年金を支給するものではないため、交換取引が成立せず、債務として認識されないと主張している
▲ 国民年金は会社が半分を負担するが、それで終わりであり、会社が年金を支給する主体ではない。国民年金は国が委任した国民年金公団が責任を負う制度である。当然、国が負担すべき潜在的な債務として認識するのが正しい。
- 保険料率を13.5%に引き上げる「乙案」どおりに進めば、国民年金は老後所得保障制度として本来の機能を果たせるのか
▲ 「乙案」の場合、保険料率は引き上げるが所得代替率は40%に下がる。また、後に財政安定に問題が生じれば、保険料率をさらに引き上げたり、所得代替率を40%よりさらに引き下げたりする政策変更もあり得る。そうなれば、実際には国民年金だけで老後所得保障を行うのは難しい。だからこそ多層的な観点から年金制度を見なければならない。中間所得以下は国民年金と基礎年金が保障し、中間所得以上は国民年金と退職年金が裏打ちする構造に向かうべきである。
- 高齢者人口の増加による基礎年金への政府の財政負担や、退職年金制度の未成熟などのために、まともな老後所得保障は難しいとの指摘も出ている
▲ 現在、基礎年金はある程度余裕のある高齢者にも支給されているが、これを絶対貧困(最低生計費未満の高齢者世帯)層中心に改めなければならない。退職年金は制度を導入してから日が浅いだけに、ある程度時間が経てば成熟していくと見ている。


