
(新東亜)「私の老後資金で賃貸住宅を?」…国民年金は「小遣い銭」なのか(2026年11月2日)
[Focus]
住宅価格を抑えようとして老後を締めつけかねない、国民年金に手を付ける政界
キム・デヨン年金研究会未来世代ネットワーク委員長・税理士
政府目標4%、年金側要求7%…期待収益に年5400億の差
「基金枯渇を15年延長」…収益率を1%ポイント高めるという前提
年金改革?1970年生まれはそのまま、2005年生まれの収益比は急落
国内株式に偏るほど、韓国経済とともに月給も老後も「揺らぐ」
選挙を前に株式の限度を引き上げ…2030年まで議事録を非公開
目の前の有権者には恩恵、投票権のない将来世代には請求書
住居不安を和らげるといって、老後不安を大きくしてもよいのだろうか。国民年金基金の1%を公共賃貸住宅に投資しようという構想についての話である。8月に政府・与党が持ち出したカードであり、公共住宅の供給を拡大し、年金にも安定的な収益を保障するというもっともらしい説明も添えられた。当時の基準で積立金は約1800兆ウォン。1%なら18兆ウォンである。ここには最も重要な問いが抜け落ちている。この金の持ち主は誰であり、期待どおりに稼げなかった場合、誰が責任を負うのか。
国民年金は、政府の一般会計でも、政治家の公約履行予算でもない。加入者と事業主が納めた保険料に投資収益を加えて用意した、国民の老後資金である。もちろん今日の若者の住居不安は深刻であり、住宅供給も増やさなければならない。しかし、住居福祉が重要だからといって、国民年金がその費用まで負担すべきだという主張は別問題である。公益という言葉だけで、用途の異なる財源の境界を崩すことはできないからである。
政府目標4%、年金側要求7%…期待収益に年5400億の差
公共住宅投資の議論の過程で、政府側は年4%台、国民年金側は最低7%の収益率に言及したと伝えられている。もちろん事業構造はまだ確定しておらず、投資期間とリスク、政府保証の有無、資金回収の条件などによって適正収益率は変わり得る。それでも、両者が示した収益率の差である3%ポイントを軽く見過ごすことはできない。これを予想投資額である18兆ウォンに適用すると、1年間の予想損失だけで5400億ウォンに達する。
例えば賃貸住宅リート方式であれば、賃料規制と空室が収入に及ぼす影響を検討しなければならない。維持管理費と建設費、金利負担はどの程度になるのか、後に住宅を売却して投資資金を回収できるのかも吟味する必要がある。元本保証を掲げるのであれば、誰がどこまで保証し、その保証が国家財政にどのような負担として跳ね返るのかを指摘しなければならない。収益性が低く支援が必要であれば、国会が関連予算を割り当て、国民にその理由を説明すべきである。こうしたすべての過程をなおざりにしたまま、国民年金の期待収益率を引き下げる方式で政策事業のコストを隠してはならない。
もちろん、公共住宅への投資そのものが違法なわけではない。国民年金法第102条は、公共部門への投資と福祉増進事業に基金を使えるよう認めている。しかし、そこには条件が付いている。同じ条項は、基金の長期的な財政安定のために収益を最大限に増やすよう求めており、福祉増進事業も財政安定を損なわない範囲で推進するよう定めている。関連規定を「政界が望めば投資しなければならない」という命令に読み替えてはならない。
基金の長期的な財政安定性は、すでに深刻な圧迫を受けている。政界は昨年の国民年金法改正を「18年ぶりの年金改革」として包装した。しかし将来世代の立場からすれば、「改革の仮面をかぶった改悪」に近かった。保険料をより多く徴収することにしたものの、同時に所得代替率も引き上げ、後続世代が抱える負担を解消できなかったからである。2025年の改正法により、保険料率は2026年の9.5%を皮切りに毎年0.5%ポイントずつ上がり、2033年になってようやく13%となる。これに対し所得代替率は、2026年以降の加入期間から即座に43%が適用される。2025年の41.5%と比べれば1.5%ポイント上がった計算だが、そもそも2028年までに40%へ引き下げられる予定であったことから、実質的な引き上げ幅は3%ポイントに達する。保険料負担は8年かけて引き上げる一方、給付率は即座に引き上げたのである。
政府が年金改革の成果として掲げた「基金枯渇の15年延長」にも、隠された条件がある。国民年金公団の資料によれば、保険料率13%、所得代替率43%を適用しつつ運用収益率を従来どおり年4.5%に維持した場合、基金枯渇の予想時点は2056年から2064年へと8年遅れる。政府の発表のように基金枯渇時点を2071年まで遅らせるには、運用収益率も5.5%へと1%ポイント高まらなければならない。こうした仮定をきちんと伝えず、「基金枯渇の15年延長」などの表現ばかりを強調するやり方は、国民の誤解を招きやすい。
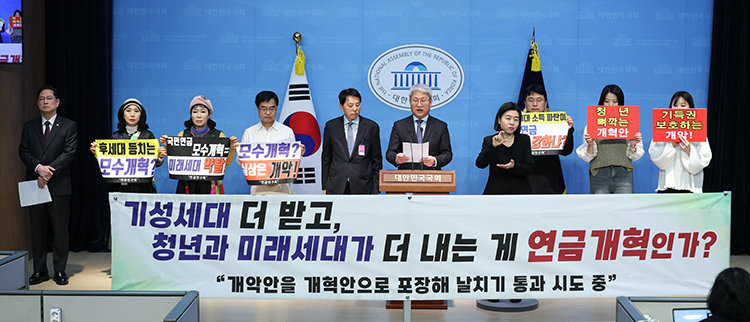
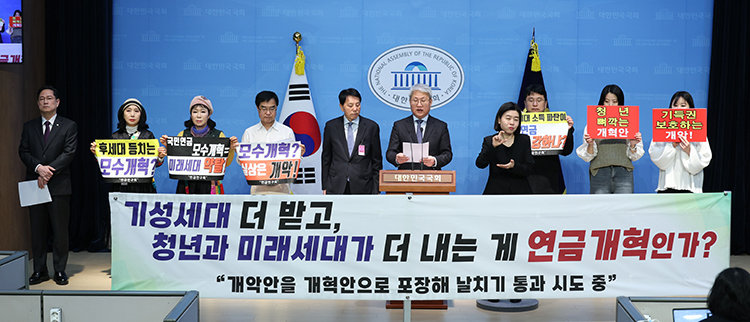
年金研究会の関係者が2025年3月20日、ソウル汝矣島の国会疏通館で年金改革に関して記者会見を行っている。ニュース1
年金改革?1970年生まれはそのまま、2005年生まれの収益比は急落
基金が枯渇した後には、さらに重い負担が待ち受けている見通しである。国民年金公団の財政推計によれば、2079年の1年間に支給する年金をその年に徴収する保険料だけで賄うには、保険料率が39.2%に達しなければならない。2033年に到達する保険料率13%との格差は途方もない。徴収する金と支給すべき金との間の構造的不均衡は、基金枯渇の時点を数年遅らせたところで消えはしない。
未積立債務を見ると、その規模もまた莫大である。未積立債務とは、今後支給する年金に比べ、現在の積立金と将来の保険料などで用意できる金がどれだけ不足しているかを現在価値に換算した金額である。保健福祉部の推計によれば、年4.5%の運用収益率を仮定した場合、国民年金の未積立債務は1447兆ウォンに達する。新規加入者をどう仮定するか、推計期間と割引率をどう定めるかによって規模は変わり得るが、財源不足が解消されたとみることはできない。
国会予算政策処の世代別分析は、さらに痛烈である。平均所得者が40年間加入すると仮定すると、納めた保険料に対する受け取る年金の比率である「生涯収益比」は、1970年生まれでは改正前の2.93倍から改正後の2.90倍へとほとんど変わらなかった。これに対し2005年生まれは、2.28倍から1.75倍へと急落した。同じ改革であるにもかかわらず、将来世代の収益比だけが大幅に低下するのである。このように、いわゆる年金改革でさえ世代間の不均衡を深める様相で行われている。世代別の純負担の様相がどの程度なのか、基金枯渇後の財源をどう調達するのか、対策づくりが急がれる理由である。
状況がこうであるにもかかわらず、政界は国民年金にその他の政策的役割まで押し付けようとしている。今年、国内株式の投資比重を繰り返し引き上げたことが代表的である。1月26日、国民年金基金運用委員会は国内株式の目標比重を14.4%から14.9%に引き上げた。さらに、投資比重が許容範囲を外れた場合に株式を売買して調整するリバランスも一時的に猶予した。5月28日には目標比重を20.8%へと再び引き上げ、1日当たりのリバランス規模まで縮小した。年初に比べて6.4%ポイントも引き上げたのである。この日は、6月の地方選挙を6日後に控えた日であった。
もちろん、こうした事実だけで、選挙を狙った株価浮揚措置が行われたと断定することはできない。基金委も、株価上昇によって2月末に国内株式の比重が24.5%まで高まったため、大規模な売却に伴う市場への衝撃を和らげる必要があったと説明した。
市場への衝撃を管理しなければならないという趣旨は理解できる。しかし、保有比重が高まるたびに目標値をそれに合わせて引き上げるのであれば、資産配分の原則に何の意味があるだろうか。目標比重の変更を決定した根拠を公開せよという要求を、政治攻勢とみなしてはならない理由である。
国民年金加入者の賃金と雇用は、すでに韓国経済に結び付いている。こうした状況で積立金までもが国内株式に過度に偏れば、景気が悪化したときに勤労所得と老後資金がともに揺らぎかねない。国内株式投資を減らしたからといって愛国心が足りないわけでもなく、増やしたからといって国民の利益になるわけでもない。どの政府が政権を担っているかにかかわらず、分散投資の原則に従ってリスクを管理しなければならない理由である。
短期の収益率が良いからといって、財政改革の代わりにはならない。関連公示によれば、国民年金の積立金は2026年6月末の1865兆6000億ウォンから7月末には1684兆2000億ウォンへと減少した。もちろん1~7月の累積運用収益率は14.84%で、依然としてプラスである。積立金の減少額をそのまま運用損失とみることはできず、10月の株価下落だけで基金全体の損失を推定してもならない。それでも、昨今の高いボラティリティが示すメッセージは明確である。株式市場の流れに年金の長期財政を全面的に委ねてはならないということである。
目の前の有権者には恩恵、投票権のない将来世代には請求書
決定過程が不透明であるという点は、さらに大きな問題である。1月26日、基金委は国内株式の比重調整に関する詳細な議事録の公開を2030年まで猶予することにした。国民年金法第103条の2が根拠として用いられた。同条項は、基金委の会議開催の1年後に議事録を公開することを原則としつつ、基金運用の公正性や金融市場の安定に影響を及ぼす恐れがある場合には、議決を経て4年後に公開するよう定めている。
しかしこれは、投資上の機密と市場保護のために例外を認めたものにすぎず、疑惑に対する検証を避けるために設けられた免責条項ではない。とりわけ選挙を前に論争が起きただけに、公開猶予の理由と経緯などについて一層厳格に説明すべきであった。国民年金法は、国会の所管常任委員会が要求すれば議事録を非公開で提出するよう定めている。投資上の機密保護と民主的監督は両立し得る。
選挙で選ばれた政治家は目の前の選挙にのみ集中し、任命職の公務員は任期を終えれば去っていく。しかし、彼らが下した投資決定の代償は、数十年後の加入者の老後に残ることになる。株価をどれだけ下支えしたか、住宅を何戸供給したかが評価基準になってはならない理由である。加入者の金をどれほど適正なリスクのもとで運用し、それに見合った収益を上げたかによって評価しなければならない。国民年金に政策的任務を繰り返し押し付けながら、肝心の決定理由は公開しないのであれば、巨大な年金基金は誰も責任を負わない政治的道具へと転落する危険がある。
より根本的な問題は、政界の介入によって代償を払うことになる世代が、肝心の意思決定過程からは排除されているという点である。基金が枯渇する時点で成人となる世代は、今回の年金改革と投資政策にいかなる影響力も行使できなかった。国民年金研究院の中期見通しによれば、加入者は2025年末の2181万人から2030年末には2051万人へと減少する。これに対し年金受給者は、2030年には約1006万人に増える。納める人は減り、受け取る人は増える構造である。基金の枯渇が直ちに支給停止を意味するわけではないとはいえ、積立金が底をつけば、その年に徴収する保険料と税金に頼らざるを得ない。将来、誰がいくらを多く納めなければならないのかを見極める責任ある姿勢が必要である。
住居不安を和らげるといって老後資金を低い収益に縛りつけたり、目先の市場安定のために長期投資の原則まで変えたりしながら、若者のためだと言えるだろうか。目の前の有権者にはより多くの住宅とより高い株価、より手厚い年金を約束しながら、その費用は投票権さえない将来世代に押し付けること、これこそ我々が警戒すべき「年金ポピュリズム」である。
公共賃貸住宅への投資は、国会と政府が財政責任を明確にすることが前提とならなければならない。何よりも、独立した投資審査を経て、リスクに見合った収益を上げられるかを見極めなければならない。資産配分変更の判断根拠は事後に検証できるよう公開し、財政推計においても未積立債務と世代別負担をあわせて明らかにすることが必要である。さらに、2025年の年金改革もまた、基金枯渇を何年遅らせたかにとどまってはならない。世代間の負担は公正なのか、制度を長期的に維持できるのかを見極めなければならない。国民年金は、政治家の今日を輝かせる小遣い銭ではなく、将来世代の明日を守る老後資金である。
https://shindonga.donga.com/economy/article/all/13/6438184/1

