
(新東亜)ユン・ソンミョン韓国年金学会長「年金改革、ゴールデンタイムはすでに過ぎた」(2021年2月21日)
国民年金、2088年には1京7780兆ウォンの赤字
韓国の年金保険料は世界最低水準
文政権の改革案、実現可能性はゼロ
公的年金は全体として不健全さが深刻
4大公的年金を統合しなければ国民の負担はさらに増える
保険料率を20%まで引き上げてこそ所得代替率40%が可能
基礎年金も長期的には廃止すべき
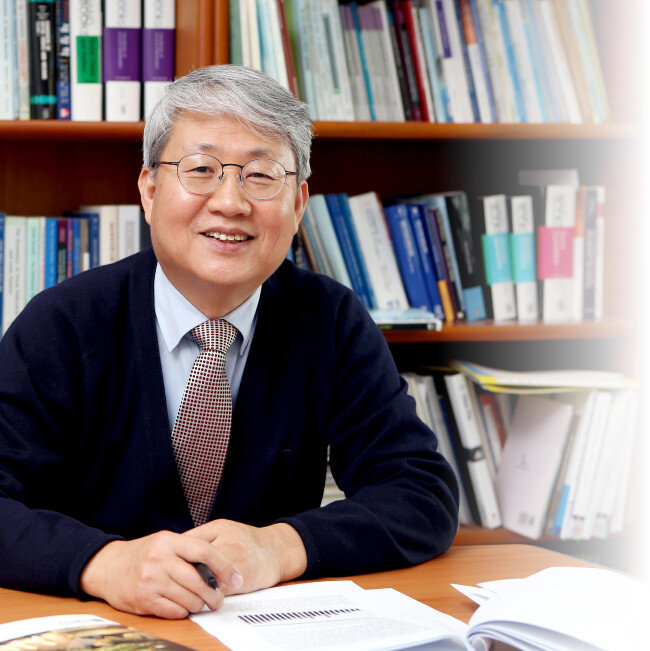
ユン・ソンミョン韓国年金学会長は、韓国保健社会研究院の研究委員として主に年金関連の研究を行ってきた。[東亜DB]
「年金をこのまま放置すれば、国が滅びることもありうる。」
衝撃的な内容であるが、受話器の向こうから聞こえてくるユン・ソンミョン韓国年金学会長の口調は落ち着いていた。ユン会長は自他ともに認める年金専門家である。彼は2002~2018年まで4回にわたり国民年金財政推計委員会の委員を務めた。国民年金の財政推計は5年に1度実施される。2002年から一度も欠かさず国民年金の財政推計に参加したことになる。このほかにも、公務員年金、私学年金の財政推計にも力を貸した。
彼は2018年の国民年金財政推計委員会(以下、第4次財政推計)に参加した時から一貫して、国民年金を「今よりも受け取る額を減らし、払う額を増やす構造」に改めるべきだと主張してきた。少子化・高齢化によって年金保険料を払う人は減り、年金受給者は増えているからである。
現行の国民年金の保険料率は9%、所得代替率は44%(2028年の加入者からは40%)である。毎月所得の9%を40年間納付すれば、65歳から加入期間の平均所得の44%を受け取ることができる。2018年に彼は「国民年金制度の保険料率を徐々に引き上げ、所得代替率は40%に引き下げるべきだ」と主張した。
一方、政府は第4次財政推計の内容をもとに4つの年金改革案を示した。第1案は現行維持、第2案は現行制度を維持しつつ基礎年金を25万ウォンから40万ウォンに引き上げる案である。基礎年金は満65歳以上の人口のうち所得下位70%に支給される一種の社会保障年金である。第3案と第4案は保険料と所得代替率を同時に引き上げる方策である。第3案は所得代替率45%に保険料率を12%へ引き上げ、第4案は所得代替率50%に保険料率を13%へ引き上げる。
信じられない政府の公表
ソウル江南区の国民年金公団ソウル南部地域本部。[東亜DB]
-政府が示した年金改革案には実現可能性がないのか。
「ない。第1、第2案は事実上の現状維持なので、改革案とは見なせない。第3案と第4案は当初の計画よりはるかに多く保険料を引き上げなければならない。」
-政府は保険料は上がらないと説明した。
「基金が枯渇した後のことを考えなかったからである。」
第4次財政推計によれば、国民年金は2043年から赤字に転じる。2057年には積立金がすべて枯渇する。枯渇後には保険料率が大きく上がることになる。政府はこの事実を知っていたが、第4次財政推計の公表結果には盛り込まなかった。
-正確にはどれほど上がるのか。
「第3案の場合、積立金の枯渇後は保険料率を36.6%に引き上げてこそ所得代替率45%を守ることができる。第4案は保険料率を40.7%まで引き上げなければならない。」
-年金を早く手直ししなければ、国が滅びうると述べた。
「国民年金は赤字が発生し始めると、赤字幅が幾何級数的に大きくなる構造である。これは第4次財政推計で積立金がどれほど速く消耗するかを見るだけでも分かる。財政推計によれば、2042年に国民年金の積立金が1774兆ウォンで過去最高に達し、2043年から赤字が始まる。その後は積立金を取り崩しながら年金を支給することになる。年金枯渇時点である2057年には、積立金をすべて使い果たした状態である。」
積立金が枯渇すれば悪夢が始まる
-15年間で1774兆ウォンなら、年金の維持だけに1年に100兆ウォン以上のお金がかかるということか。
「1774兆は積立金である。国民年金には保険料と年金の運用収益がある。毎年30兆ウォンほどの保険料に年金の運用収益まで合わせて、ようやく年金の維持に使われたお金が出てくる。15年間(2043~2057)で国民年金の運営だけに3000兆ウォンほどがかかるとみられる。」
-積立金枯渇後の時点からは未知の世界である。高齢人口が増える分、赤字幅は次第にさらに大きくなりそうだが。
「そのとおりである。政府の推計によれば、2088年には累積赤字が1京7000兆ウォンを超える。財政推計ではこれほど遠い未来を扱わないので、知られていなかっただけである。年金制度を今改めなければ、国家財政に大きな打撃を与えることになる。」
-なぜ財政推計では遠い未来を扱わないのか。
「名目上は推計の精度を高めるためだと理解している。しかし研究者の目から見れば、年金制度の実態が明らかにならないよう覆い隠しておくものだと思う。日本は年金の財政推計を行う際に100年、カナダは150年先の未来まで想定する。人の寿命が延びているので、人口構造の変化を見るには、このように遠い未来まで推計に入れるほうが合理的だと考える。」
世界で最も頑固な韓国の年金
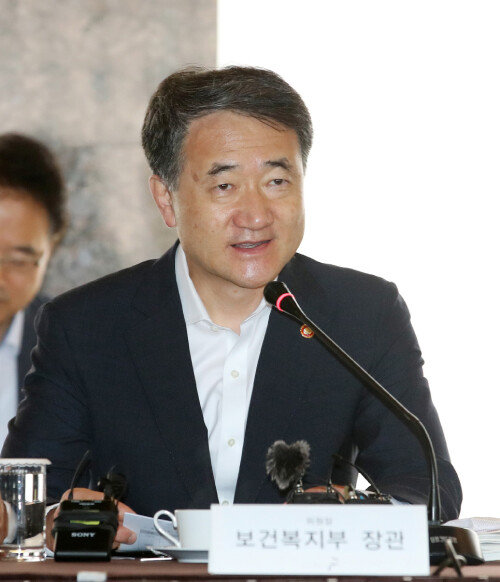
国民年金改革について事実上断念の意思を示したパク・ヌンフ前保健福祉部長官。[ニュース1]
-韓国は1998年から現在まで、年金保険料率を9%から引き上げられずにいる。
「政策を立案する執権世代が無責任であった。将来世代のためにも、保険料率引き上げの必要性を国民に説明すべきであった。」
政府は現在、国民年金改革を事実上放棄した状態である。2020年6月、パク・ヌンフ当時保健福祉部長官は「(国民年金改革に関して)政府が追加で示す方策はない」と述べた。
–他の国もこのように保険料率が低いのか。
「そうではない。年金制度を運営する国の大半は、韓国の国民年金より保険料率が高い。フィンランドの国民年金保険料率は24.4%、日本は18.3%である。中国は16%である。」
-所得代替率は。
「おおむね韓国と同程度の40%台である。このように安定的に所得代替率を維持するには、継続的に年金制度の保険料率を改めなければならない。ドイツは △出生率 △平均寿命 △経済成長率の変動に応じて毎年保険料率を決める。スウェーデンとノルウェー、フィンランドも同様の方式で保険料率を調整する。日本は5年に1度、年金制度全般を点検して改める。」
ユン会長は「2020年12月中旬、日本側の年金専門家とビデオ通話をしたが、相手が『どうして韓国の年金は少ない費用を受け取って多くのお金を支給できるのか』と尋ねた。本当に気になって尋ねたのかもしれないが、まるで韓国の非常識な年金制度をあざ笑っているように聞こえた」と笑った。
-韓国も今から定期的に保険料率を引き上げれば、国民年金は持続可能な制度になるだろうか。
「残念ながら国民年金改革のゴールデンタイムは過ぎた。7~8年前までは、継続的に保険料率を調整するだけでも年金の健全性を担保できた。今の韓国は高齢化がさらに進み、一度に保険料率を大きく引き上げると同時に、所得代替率も引き下げなければならない」
国民年金以外の公的年金も不健全
-高齢化が世界的な現象である以上、他の国も所得代替率を引き下げているのか。
「世界的な趨勢は、所得代替率と保険料率をともに引き上げる方式である。これらの国は保険料を十分に高めておいたので、所得代替率を引き上げることができる。しかし韓国は状況が異なる。まず保険料率が低すぎる。基金枯渇後の年金運営方策についても決まったものがない。軽率に所得代替率を引き上げれば、国民年金の積立金の枯渇を加速させることにもなりかねない。」
-毎月徴収される年金を税金のように見る人が多く、反発が大きそうだが。
「払う額は増え、受け取る額は減るのだから、喜ぶ人は多くないだろう。反発を減らすには、公務員年金、軍人年金、私学年金と統合しつつ、保険料だけを先に引き上げる方法がある。」
-公務員・軍人・私学年金のような他の公的年金は、国民年金に比べて状況がましなのか。
「そうではない。公務員年金と軍人年金はすでに赤字である。この二つは国民年金と異なり、所得代替率を法で保障されている。赤字が出れば国庫を開いて埋めてくれるという意味である。国が返さなければならないお金であるため、これを『年金引当債務』という。2019年だけで二つの年金の引当債務は944兆2000億ウォンであった。私学年金はまだ基金枯渇の状態ではないが、国民年金より早く基金が枯渇する可能性が高い。」
企画財政部が2020年9月に発表した「長期財政見通し」報告書によれば、私学年金は2029年に赤字に転じる。2049年には基金が枯渇する。企画財政部は報告書を通じて「社会年金および保険部門に対する改革が必要だ」と主張した。
-公的年金も改めるべき理由があるのか。
「公的年金の不健全さは、長期的に国家財政に負担を及ぼす。国民年金の改編とともに改めるほうがよい。」
年金保険料を20%まで引き上げるべき
-赤字である公的年金と、あえて統合しなければならないのか。
「4つの年金の基金を混ぜて統合管理しようという意味ではない。各年金が基金は別々に管理しつつ、保険料率と所得代替率を統一しようという話である。国民年金を除く残りの公的年金は所得代替率が50%以上である。その代わり保険料率も18~15%程度と、国民年金に比べて高い。これを基準に各年金の所得代替率と保険料率を調整する。国民年金の保険料は公的年金の水準まで引き上げ、公的年金の所得代替率は国民年金と同じに引き下げる方式である。」
-国民年金加入者は65歳を過ぎれば払ったお金を受け取れるが、公的年金加入者は受給額が大幅に減るので、喜ばないように思われる。
「年金改編以前から保険料を払っていた公務員、軍人、私立学校教職員に限り、所得代替率の損失分を一部補償することができる。公務員年金の所得代替率が50%だと仮定すれば、44%は国民年金と同じく支給し、残りの6%は確定拠出方式で返せばよい。確定拠出方式も物価上昇率と経済成長率が反映されるので、金融会社の年金商品よりは収益率が高いだろう。」
-国民年金の保険料率を15%まで引き上げれば十分なのか。
「経済協力開発機構(OECD)加盟国のうち年金制度がある国の平均保険料率は、所得の20%程度である。大多数の国が所得代替率40%台であることを勘案すれば、韓国も保険料率を20%までは引き上げなければならない。同時に所得代替率も40%に引き下げるのがよいと考える。今後、人口構造の変化と経済成長率などの変数を確認しながら、保険料率を調整することができる。」
国民年金は、お金を払って受け取る一種の保険の形態である。一方、保険料を払わなくても受け取れる年金もある。2014年に誕生した基礎年金がそれである。満65歳以上で所得下位70%以下であれば、誰でも基礎年金の恩恵を受ける。最大支給額は月20万ウォンである。
-少子化・高齢化のために基礎年金も負担になるという指摘もある。どう考えるか。
「韓国は基礎年金が必要ない国である。年金と基礎生活受給者制度だけでも、低所得層の高齢者を助けることができる。むしろ基礎年金のために、受け取るべき福祉給付を受け取れない事例もある。いっそ低所得層の高齢者を国民年金に加入させ、仕事を与えるほうがよい。」
-2017年の「OECD主要国の高齢者貧困率」統計で、全高齢者のうち44%が貧困層(中位所得50%未満)という結果が出た。主要国の中で韓国が1位であった。経済的困難を抱える高齢層がそれだけ多いということではないか。
「統計に盲点がある。OECDの高齢者貧困率は可処分所得を基準に算出する。つまり現金性資産だけを財産として扱う。不動産など直ちに現金化しにくい財産は統計から外れている。この基準なら、ソウル江南近隣の20億ウォン台のマンションに住み、子どもから生活費を受け取っている高齢者も貧困層になりうる。」
保健社会研究院が2018年3月に発表した「多様な高齢者貧困指標の算定に関する研究」報告書によれば、不動産など総合的な資産を考慮すると、貧困層は100人中21人にすぎない。高齢者人口のうち66.3%は、世帯当たり平均資産(4億4543万ウォン)より多くの財産を持っていた。
基礎年金は不要な制度
-北欧の福祉国家には基礎年金制度がある。韓国にも必要なのではないか。
「基礎年金制度で有名な国がノルウェー、スウェーデン、フィンランドである。このうちスウェーデンとノルウェーは基礎年金を廃止した。フィンランドは1990年代まで高齢層の94%に基礎年金を支給していたが、2005年以降は対象者を高齢層の45%に減らした。事実上、福祉国家でも基礎年金を廃止している状況である。」
-基礎年金制度を改めて活用する方法はないのか。
「今の基礎年金は、将来世代に負担をかけるだけの荷物である。高齢層の70%を支援するものなので、所得再分配効果も大きくない。基礎年金の究極的な目的が高齢の貧困層を助けることであるなら、貧困層である高齢者にだけ生計型の給付を支給するほうがよい。」
https://shindonga.donga.com/society/article/all/13/2440081/1
](/_next/image?url=%2Fuploads%2Feditor%2F2026%2F11%2Fb4f62f170973493b8955f5d9521e7955-130077633.1.jpg&w=128&q=75)