
(アジア経済)「所得代替率を変えなくても国民年金を『より多く受け取る』改革は可能」[イシューインタビュー]2024.06.11.
ユン・ソンミョン韓国保健社会研究院名誉研究委員年金改革をめぐり政界の紛糾が続いている。共に民主党が与野党の折衷案(保険料率13%・所得代替率44%)を受け入れると表明したが、国民の力は構造改革が必要だとして速度調整に乗り出した。これに関連して、国民年金を新年金と旧年金に二元化する韓国開発研究院(KDI)の方策が取りざたされている。
ユン・ソンミョン韓国保健社会研究院名誉研究委員は去る4日、アジア経済とのインタビューで「二つの方策のいずれにも致命的な問題がある」とし、「将来世代に天文学的な借金の山を引き継がせるか、年金改革の苦痛を押しつけるものだ」と述べた。とりわけ与野党の折衷案については「不十分な点があるから改革しようというのに、借金の山を減らすどころか、改革という名を掲げて借金を増やす格好だ」とし、「所得代替率を0.1%ポイント上げるだけでも改革案ではなく『改悪』案だ」と批判した。彼は「その代わりに基礎年金など税の投入によって脆弱層を支援し、平均寿命の伸びに応じて月間・年間の年金支給額を削減する方式で財政安定を達成すればよい」と説明した。
ユン委員は第1〜5次(2003〜2023)の国民年金財政推計委員会にすべて参加した年金の専門家である。1997年の国民年金制度改善企画団から、年金改革の議論の全過程に関わってきた。年金の財政安定を重視する専門家として知られる。

元画像を見るユン・ソンミョン韓国保健社会研究院名誉研究委員がアジア経済のインタビューに応じている。写真=ユン・ドンジュ記者 doso7@
-国民年金はどのような状態か。
▲年金財政が非常に悪化している。第5次国民年金財政推計の結果を見ると、現行制度(保険料率9%・所得代替率40%)を維持した場合、積立金は2040年まで増加して最大1755兆ウォンに達し、2055年に枯渇する。このとき消えるお金は1755兆ウォンの積立金だけではない。基金運用収益と新たに入ってくる保険料もなくなる。両者を合わせた額が約1000兆ウォンなので、年金が枯渇すれば2755兆ウォンが蒸発することになる。
所得代替率は現行(40%)を維持しつつ、保険料率を6%ポイント引き上げて15%に設定しても、財政は依然として不安定である。基金枯渇の時点は2071年へと16年余り先送りされるが、残念ながらこの計算値でさえ実際より楽観的だ。当時の国民年金財政推計専門委員会は、2030〜2040年から合計特殊出生率(女性1人が生涯に産むと予想される子どもの数)が1.21に回復すると仮定した。現在の合計特殊出生率は0.6〜0.7程度だが、数年以内に2倍ほどに増えることが可能だろうか。
-国会が示した改革案で年金問題を解決できるか。
▲与野党が取りざたした折衷案のとおり保険料率・所得代替率をそれぞれ13%と44%に引き上げれば、暗黙の債務が急増する。将来世代にこれ以上債務を押しつけない、長期的な財政均衡水準の保険料率を収支均衡保険料率という。所得代替率が44%のとき、収支均衡保険料率は約22%である。折衷案(13%)より9%ポイント高い値だ。裏を返せば、将来世代に年間9%ポイントに達する保険料の借金の山をさらに引き継がせることが目に見えている。不十分な点があるから改革しようというのに、借金の山を減らすどころか、改革という名を掲げて借金を増やす格好だ。所得代替率を0.1%ポイント上げるだけでも改革案ではなく「改悪」案だ。
-国民年金の月平均受給額は60万ウォン台だ。「受け取るお金」を増やす方法はないのか。
▲国民年金の所得上限を引き上げればよい。現在、国民年金保険料の基準所得月額(年金額を算定するために加入者が申告した所得月額)の上限額は約600万ウォンだ。月給を600万ウォン以上受け取っても、上限額を基準に保険料を納めるという意味である。これは公務員年金など他の公的年金よりかなり低い。国民年金の基準所得月額を公務員年金(860万ウォン)の水準に引き上げれば、所得代替率40%でも少なくない年金を受け取ることができる。
-低所得層はどうするのか。所得代替率を引き上げて高齢者貧困に対応すべきだという声もある。
▲年金政策と社会政策を分離した1998年のスウェーデンが良い事例だ。年金政策は納めた分だけ受け取れるようにして持続可能性を確保し、社会政策は税の投入によって脆弱層に最低限の老後生活を保障した。韓国も選別的制度である基礎年金などで高齢者貧困に対応すべきだ。高齢者貧困の核心は所得・資産の二極化だからである。上位10%の富裕な高齢者は高度成長の恩恵を受けてわが国で最も裕福だが、下位25%はすべての年齢層の中で最も悲惨な集団である。そのため、普遍的福祉である国民年金では高齢者貧困の問題を解決できない。
所得代替率の引き上げは、むしろ二極化を深めるおそれもある。1〜10分位の予想加入期間の分析結果を見ると、貧しい1分位は19.3年にとどまる一方、裕福な10分位は33.9年と算出された。国民年金は加入期間が長いほど受給額が増える構造であるため、所得代替率の引き上げによる恩恵は富裕層が手にする可能性が高い。また、所得代替率を引き上げてもすぐに問題が解決するわけではないことを知っておくべきだ。今日所得代替率を引き上げても、その効果が100%現れるまでには約40年かかる。今の貧しい高齢者がすぐに恩恵を得られるわけではないということだ。
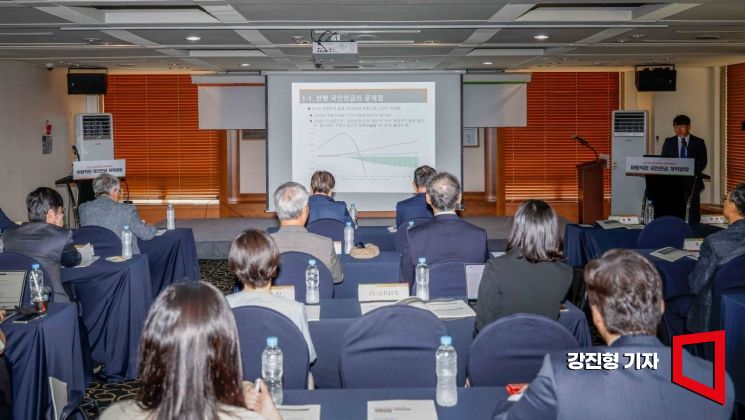
元画像を見るシン・スンリョン KDI 財政・社会政策研究部副研究委員が23日、ソウル中区のプレスセンターで KDIと韓国経済学会の主催で開かれた「国民年金改革方向討論会」に出席し、「完全積立式国民年金の構造改革案」というテーマで発表している。写真=カン・ジニョン記者aymsdream@
-財政安定のために新年金と旧年金に分けようというKDIの案をどう見るか。
▲世代間の公平性という致命的な問題がある。KDIの提案は、年金改革の時点から入ってくる保険料を新年金の勘定に新たに積み立てようというものだ。改革以前に納めた旧年金の保険料は別途運用し、少子化・高齢化によって旧年金で財政不足が生じれば国庫の投入で解決しようというのがKDIの主張である。これは高齢世代に免罪符を与える。旧年金の財政負担を国が返済すれば、既存の受給者や受給開始を控えた世代は苦痛を負担しないので「ありがとうございます」となる。反対に若い世代は、将来受け取れないかもしれない年金制度のために一人で2〜3倍多く負担しなければならないのに、喜ぶだろうか。
-では、どのような形で国民年金を改革すべきか。
▲年金改革の方向性は、最低30年、最大70年、国民年金財政に対する心配をなくすものでなければならない。フィンランド式の平均余命係数を受け入れよう。平均寿命が延びれば、自動的に月間・年間の年金支給額が減る方式だ。ただし、国民年金公団が受給者1人に生涯にわたって支給する年金総額は同じである。平均余命係数を適用すれば、高齢世代も年金改革の苦痛を共に分担すると同時に、大きな財政安定効果を得ることができる。平均寿命の伸びが財政不安定の重要な要因だからだ。国民年金公団は受給者が約20年間年金を受け取ると見込んでいたが、現在、年金の受給期間は25〜30年に延びた。
また、先に述べた1825兆ウォンの暗黙の債務を念頭に置く必要がある。暗黙の債務の規模が1825兆ウォンで止まるか、増えるとしても少しの増加にとどまってこそ、若い世代が希望を持てるのではないか。所得代替率をそのままにしつつ、借金の山をこれ以上増やさないことを目標にすべきだ。
-政府と国会に望むことはあるか。
▲サッカーの試合を見ると、前半と後半のほかにインジャリータイム(正規の試合時間の後に主審の裁量で追加で認められる時間)がある。年金改革で基金枯渇の時点を5〜6年遅らせたのは、前半に1〜2ゴールを決めた状況と同じだ。まだ後半はもちろん、その後のインジャリータイムも残っている。平均寿命が予想よりはるかに延びたので、インジャリータイムがどれほど長くなるかを重視しながら年金改革に臨まなければならない。その際、年金に関連するすべての情報を国民と共有する必要がある。国民年金の暗黙の債務は、長年の要求と圧力の末にようやく公開された。年金改革関連の議事録を公開し、公務員年金も財政推計の結果値を発表すべきだ。
ユン・ソンミョン韓国保健社会研究院名誉研究委員は…
1961年生まれで、高麗大学英語英文学科を卒業し、米国テキサスA&M大学で経済学博士の学位を取得した。第1〜5次国民年金財政推計および制度発展委員会委員、公務員年金財政計算委員会委員、基礎老齢年金財政推計委員長、韓国年金学会長などを歴任した。現在、韓国保健社会研究院で名誉研究委員を務めている。
チョン・ヨンジュ記者 [email protected]
Copyright ⓒ アジア経済. All rights reserved. 無断転載および再配布禁止。


