
(朝鮮日報)200万ウォン以上の高額受給者が1か月で3倍に、激変する国民年金――高額年金の受給者は増え、任意加入者は減る[王アリ研究所](2024.10.06.)
「昨年、国民年金は運用に失敗して80兆ウォンを失ったそうですね。それなのに年金を5%ずつ引き上げるために基金を2兆ウォン近く余計に使うなんて、本当にあきれます。年金の支給方式を改めるべきではないですか?」(30代の会社員Aさん)
「私たち30代が年金を受け取る頃には、すでに枯渇しているか、人生100年時代だからと言って80歳から年金を受け取れと言われるでしょう。どうせ私はもう駄目なので、うちの両親が100歳まで長生きして、私の分まで全部受け取ってほしいです」(30代の会社員Bさん)
ただでさえ世代間の対立が激しい国民年金に、激変の兆しが表れている。年金を受け取る高齢者の数は急速に増える一方、年金に新たに加入する人は減り始めたのである。最新の年金統計は、こうした変化をそのまま反映している。
専門家らは、韓国が今のような重大な変曲点で改革ではなく弥縫策に終始するならば、年金爆弾の津波は決まった未来だと警告する。
ユン・ソンミョン韓国保健社会研究院研究委員は、
「韓国は最近年金改革を断行したフランスよりも状況がはるかに悪いのに、『何とかなるだろう』という極端な楽観主義にとらわれている」とし、
「少子化・高齢化に起因する年金財政の悪化を防ぐための年金改革の議論は始まりはしたが、周囲の顔色をうかがうあまり迷走している」と述べた。
今、国民年金では何が起きているのだろうか。
1️⃣200万ウォン台の高額年金受給者、1か月で3倍に
国民年金公団は毎月、年金受給者の現況を分析して発表している。ところが、最も新しく出た2023年1月の国民年金統計は、これまでになく注目を集めている。
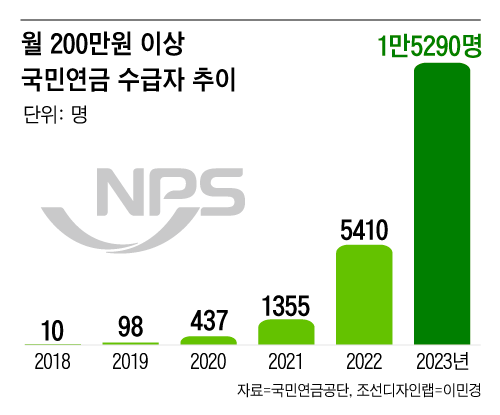
高額年金の受給者が1か月で急増したためである。去る1月時点で月200万ウォン以上の国民年金を受け取る人は1万5290人で、直前の月である2022年12月(5410人)と比べて3倍に増えた。
第一の原因は、ベビーブーム世代の引退が本格化したことである。ミレアセット投資と年金センターのキム・ドンヨプ常務は「最近引退が本格化したベビーブーム世代は、国民年金制度が導入された1988年に経済活動をしていたため、保険料を納付した期間がかなり長い」とし、「彼らは所得代替率が70%と高かった初期から保険料を納めた場合が多いため、比較的多くの年金を受け取ることができる」と述べた。
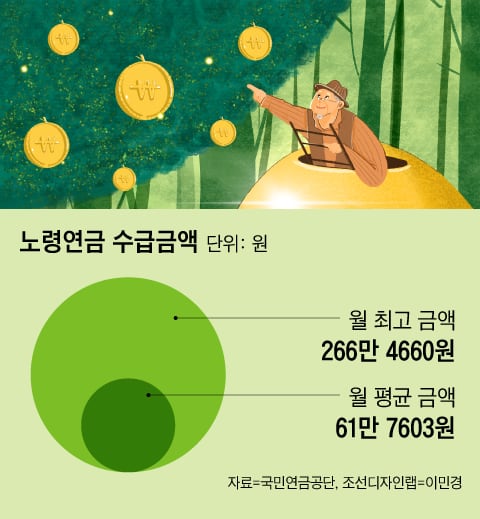
20年以上の長期加入者の国民年金の平均受給額は月103万ウォンを記録し、史上初めて100万ウォンを突破した。国民年金は加入期間が長いほど受給額が大きくなる。
国民年金の月最高受給額も266万ウォンを超え、過去最高の記録を更新した。月209時間働いて受け取る最低賃金が今年201万ウォン程度であるから、266万ウォンはかなりの金額である。
第二の原因は物価である。
キム・ドンヨプ常務は
「韓国の国民年金は物価上昇率を反映して年金額が調整されるが、昨年物価が大きく上がったため、今年の年金額が一斉に5.1%上昇した」とし、
「年金が月266万ウォンの受給者は、年金を受け取る時期を5年遅らせて、受給額を計36%(年7.2%ずつ増加)増やしたものとみられる」と述べた。
物価上昇の反映は国民年金の最大の長所ではあるが、韓国のように高齢化・少子化が深刻な国では毒にもなり得る。隣国の日本も、当初は韓国と同じように物価上昇分をすべて反映して年金を支給していた。しかし、将来世代の負担を減らすため、2004年に小泉政権が年金改革を断行した。その時に導入された制度がまさに「マクロ経済スライド」である。現役世代の収入が減り、平均余命が延びれば、それに合わせて年金額を削減するのが核心である。日本は来月から公的年金の受給額を1.9%引き上げるが、物価上昇率(2.5%)には大きく及ばない。
2️⃣「健康保険料だけ払って基礎年金はもらえない」任意加入が減少
高額の年金を受け取る人が急増しても、保険料を納める人の方が多ければ大きな問題ではないだろう。ところが、保険料収入は減っているのが現実である。
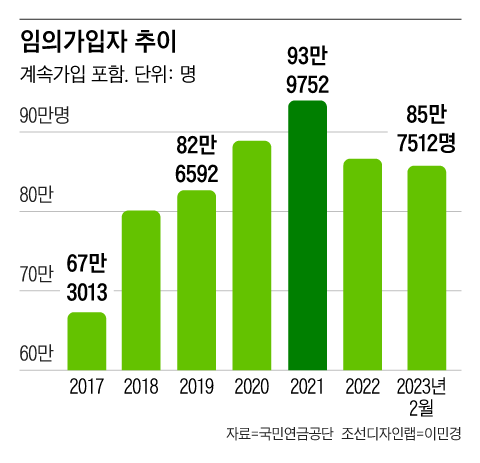
本人が自ら加入する、いわゆる任意加入者(任意継続加入を含む)が減少しているのが代表的である。会社員・自営業者と異なり、法律によって強制されなくてもよいのに加入する人々(主婦、学生など)がまさに任意加入者である。「老後の備えには国民年金が一番」という口コミが広がり、任意加入者数は2021年まで着実に増加した。
しかし、昨年秋から新規加入者数がぐっと落ち込み、今年もなかなか回復できずにいる。2021年には93万人を超えていた任意加入者数は昨年末に86万人台まで落ち込み、今年1月にも前月比8800人減って85万7512人を記録した。
専門家らは、任意加入者が減少に転じた最大の理由として健康保険料を挙げる。健康保険料は昨年9月に制度が変わり、国民年金で年2000万ウォン以上を受け取ると被扶養者の資格が剥奪される。被扶養者になれなければ地域加入者に転換されるが、この場合、住宅などの財産にあらゆる所得が合算され、数十万ウォン台の健康保険料を払わなければならなくなる可能性がある。老後の足しにしようと苦しい暮らし向きの中でも任意加入した人の立場からすれば、「健康保険料に吸い取られるために年金に加入したのか」と訴えるのも無理はない。
基礎年金で不利益を受け得るという点も、自発的な国民年金加入を妨げる障害物である。40代の主婦イさんは「国民年金を受け取ると基礎年金が削られることがあると聞いて、周りはみな(任意加入を)避けていた」とし、「基礎年金で40万ウォンまで受け取れて、これからも選挙のたびに10万ウォンずつ増えるだろうから、自分のお金を払って国民年金に加入する必要はなさそうだ」と述べた。
基礎年金は満65歳以上で所得下位70%の高齢者が受け取るもので、現在610万人を超える高齢者が受け取っている。今年の受給額は月32万3180ウォンだが、今後40万ウォンまで引き上げられる予定である。夫婦がともに受け取る場合は月64万ウォン(夫婦20%減額)である。
ところが、国民年金を受け取ると、基礎年金の対象者であっても全額を受け取れない場合がある。国民年金の受給額が基礎年金の150%を超えると、基礎年金の受給額を最大50%削減するためである。今年の基準は単身世帯で月48万2925ウォンで、国民年金をこれより多く受け取っていれば基礎年金が減る。
3️⃣「健康保険料を払うくらいなら早くもらおう」早期受給者が急増
今年のフランスの年金改革の核心は、定年延長と同時に年金の受給開始年齢を62歳から64歳に遅らせたことである。
年金財政の悪化に悩む政府の立場からすれば、お金(年金)をできるだけ遅く支払うほど有利である。
日本も昨年4月から年金の受給開始年齢を従来の70歳から最大75歳まで延ばしたが、これも同じ文脈である。
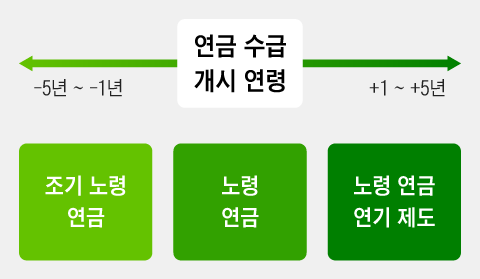
ところが韓国では、高齢者が年金の受給時期を遅らせて受け取るのではなく、むしろ前倒しして受け取ることがトレンドになっている。国民年金は通常の受給時期より最大5年前倒しして受け取ることができる(早期年金)が、その代わり年金額が最大30%削られる。通常の時期に受け取るよりも損失が大きいのに、年金額が削られるからこそかえって脚光を浴びるという皮肉な状況が展開されている。
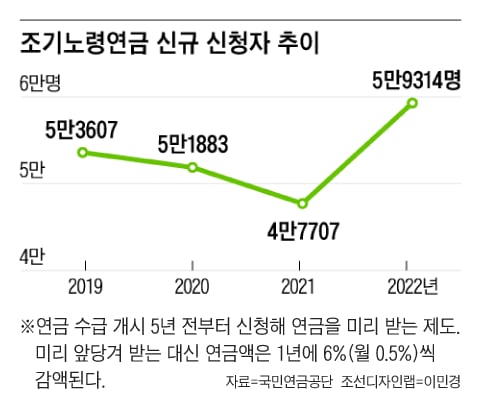
8日、国民年金公団によると、2021年まで毎年減少していた早期年金の新規申請者は、2022年に5万9314人とむしろ急増した。1年前と比べると1万1607人増えた。
国民年金の関係者は「健康保険の被扶養者資格(月166万ウォン以下で受給)を維持するため、損だと分かっていながら早期年金を申請するという人々がいる」とし、「しかし国民年金は物価上昇率の分だけ年金額が毎年増えるため、今すぐは被扶養者資格を維持できても数年後には外れてしまい、効果は大きくない可能性がある」と述べた。
ユン・ソンミョン韓国保健社会研究院研究委員は、
「所得のあるところに税金ありという言葉のように、先進国の年金受給者は年金所得税だけでなく、健康保険料、長期療養保険料まで、すべて納めている」とし、
「健康保険料を節約しようと早期年金を申請するのは誤った判断であり、後で後悔する可能性が高い」と述べた。
https://www.chosun.com/economy/economy_general/2023/05/08/CITJNAEZ7ZG4NFX4UPUX3ICMEI/


