
(エコノミスト、2018年の国民年金財政推計関連)[物議と問題の絶えない国民年金はどこへ]「もっと払って受け取れないのか」不信が雪だるま式に膨らむ(2018.08.19)
(年金研究会コメント:
2018年の第4次国民年金財政計算委員会で
提案された二つの財政安定化案の内容と
提案者は次のとおりである。
(甲)案:
国民年金の所得代替率を40%から45%へ5%ポイント引き上げつつ、保険料を9%から11%へ2%ポイント引き上げる
(乙)案:
国民年金の所得代替率は40%に維持しつつ、保険料を9%から13.5%へ4.5%ポイント引き上げても財政安定の達成が不可能であるため、年金受給開始年齢の引き上げとフィンランド式の平均余命係数を活用して追加で保険料4%ポイント引き上げの効果に相当する財政安定化措置を提案
(甲)案は、
民主労総の推薦を受けた
韓国保健社会研究院のチョン・ヘシク委員が提案
(乙)案は、
中小企業中央会の推薦を受けた韓国保健社会研究院のユン・ソンミョン委員が中心となり、江南大学のキム・スワン教授、「私がつくる福祉国家」のオ・ゴンホ委員長が共同で提案した。)
[物議と問題の絶えない国民年金はどこへ]
「もっと払って受け取れないのか」不信が雪だるま式に膨らむ
このままでは2057年に枯渇、90年代生まれから「無年金」の可能性…世代搾取、公的年金改革へと論争が拡大
5年ごとに繰り返される国民年金論争が増幅し、国民年金廃止論まで出ている。
政府が年金の支給期間を縮め、保険料率を引き上げる方針をにじませたためである。
過去15年間続いてきたその場しのぎの処方に終止符を打つというのである。しかし、年金をまともに受け取れないかもしれないという懸念が高まり、国民の反発は激しい。
刀を抜こうとしていた政府はためらい、世論の動向をうかがっている。極度の不信と反発の中で、国民年金の持続可能性を高めるためにどのような対策を打ち出すのだろうか。
国民年金の運用収益率を高める方策と、海外先進国の年金改革の歴史も見てみた。

文在寅大統領は8月15日の秘書官会議で、国民の同意なき国民年金改革はないと明らかにした。/写真:聯合ニュース
国民の老後の最後の砦とされる国民年金への信頼に、再びひびが入っている。政府が国民年金の加入期間を延ばし、支給時期を遅らせる方針をにじませたためである。加入者にとっては、以前よりも多く払い、後でより少なく受け取ることになる。
国民年金管理公団はこれまで、国民年金を民間年金より収益率が高い、安楽な老後のセーフティーネットだと広報してきた。しかし、国民年金がまともに支給されないかもしれないという懸念が高まると、加入者たちは、いっそ払ったお金をすべて返してほしいと国民年金廃止論まで展開している。
これを受け、文在寅大統領が自ら乗り出し、「国民の同意と社会的合意なき政府の一方的な国民年金改編は決してない」として火消しに乗り出した。
しかし、国民の反発は容易には収まらない見通しである。政府の今回の国民年金改編方針をきっかけに、払ったお金を丸ごと返してもらえないだろうという国民の不安は怒りへとつながっている。
最低賃金の引き上げ、週52時間勤務制の施行、猛暑による電気料金爆弾などで民心が落ち着かない中、国民年金論争まで持ち上がったためである。
大統領が自ら火消しに乗り出したが…

論争の根源は、国民年金の限られた財源にある。国民年金の財源は、加入者の納付額と、このお金を投資して生じた運用収益で構成される。
しかし、急速な少子化・高齢化により、財源が増える速度よりも支払うべきお金のほうが大きくなり、基金枯渇論が周期的に出てきている。
政府は経済成長率や人口など社会・経済の構造変化を勘案し、5年ごとに財政を再計算する。政府は今年、第4次財政推計を行う。
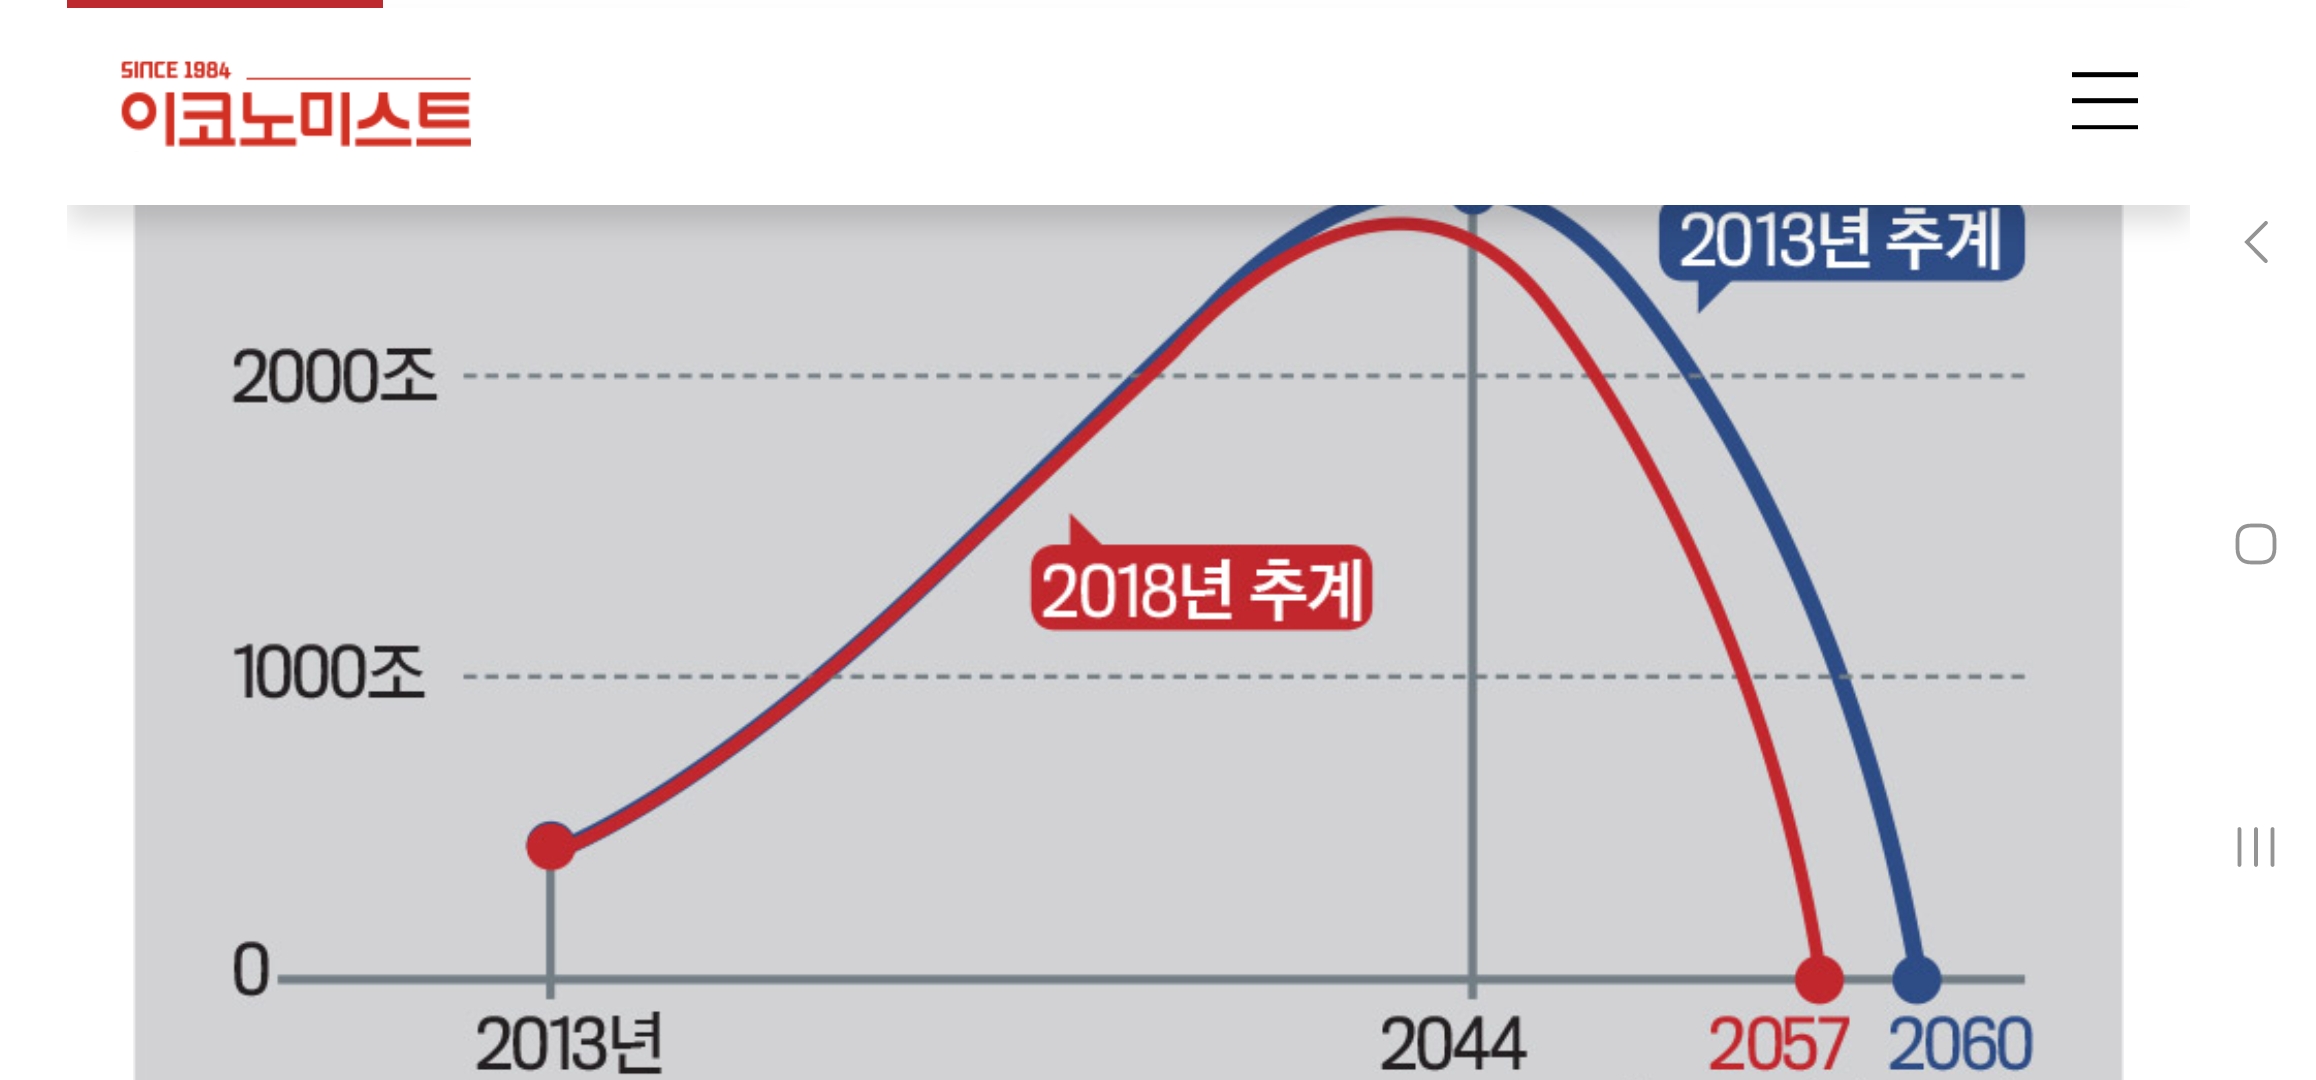
政府や国会などによると、国民年金基金は2057年に底をつく見通しである。第3次財政推計の際に政府が予測した枯渇時期は2060年である。5年の間に3年早まったのである。
例えば、1993年生まれのある加入者が2017年から30年間会社に勤め、国民年金を誠実に納付したとしても、年金受給年齢である65歳(2057年)に一銭の年金も受け取れないという意味である。
政府はこうした財政見通しと変化に合わせて年金保険料の調整などの計画を立て、10月に国会に提出する。年金受給額を減らすか保険料率を引き上げて、枯渇時点を遅らせることに焦点が集まる見通しである。
年金の枯渇時期を第3次財政推計の際に予測した2060年に遅らせるには、最低でも1000兆ウォン以上が必要だというのが政府の試算である。
2060年まで枯渇を遅らせるには1000兆ウォン以上が必要

国民年金は本来、定期的な所得が少ない老年期に所得を補うことが目的である。
基金枯渇を防ぐために政府が内部で検討中の案は、大きく二つである。
まず、現在45%である国民年金の所得代替率と保険料率を引き上げる金額変更の検討案である。
所得代替率が45%というのは、月所得100万ウォンの加入者が40年間加入した場合、毎月45万ウォンの年金を支給するという意味である。しかし、25歳で社会人生活を始めると仮定すれば、65歳まで給与を受け取りながら国民年金を納付してはじめて、45%の所得代替率を満たすことができる。
最近、裁判所は肉体労働の稼働年限は60歳ではなく65歳だとする判決を下したが、大半が50代で会社を退職する国内の労働環境を考えると、現実性に欠けるとの指摘である。
現在、国民年金加入者の平均加入期間は24年である。年金支給額は月24万ウォンにとどまり、実質所得代替率は24%にすぎないのが実情である。いわゆる「小遣い年金」という皮肉が出る理由である。
これと連動して、保険料率の引き上げ案も出ている。
第3次財政推計の2060年枯渇を目標にしても、現在9%(勤労者4.5%+事業主4.5%)である保険料率を12.9%以上に引き上げなければならない。
月給300万ウォンを受け取る会社員は、国民年金として毎月38万ウォンを払うことになる。
もう一つは、年金の支給開始年齢を遅らせるか、加入期間を延ばす期間変更案である。国民年金の支給開始年齢を現行の65歳から68歳に遅らせる案も検討されたことが分かった。
パク・ヌンフ保健福祉部長官は8月14日、「支給開始年齢の延長案を検討したことはない。まったく事実ではない」と一線を画したが、年金支給開始年齢の延長は避けられないというのが年金専門家の共通した意見である。
政府は17日、こうした内容を骨子とする公聴会を開き、9月に国民年金審議委員会に国民年金総合運営計画案を上程し、次官会議・国務会議を経て10月に国会に提出する。
下の石を抜いて上の石を支えるのではなく、根本的な改革を

韓国人の平均寿命は2016年基準で82.4歳と、2007年(79.2歳)に比べて3.2歳延びた。経済協力開発機構(OECD)加盟国全体の平均寿命80.8歳より1.6歳長い。
年金の支給開始年齢は通常、年金の支給を受け始めてからの平均余命を考慮して算定する。
現在、大半のOECD加盟国が平均寿命の延びなどにより年金受給開始年齢を67∼68歳に引き上げた状態であり、韓国もこの流れから外れるのは難しいとの見方である。
英国は年金財政の持続可能性や平均余命の延びなどを考慮し、年金支給開始年齢を男性65歳、女性60歳から2020年に66歳に引き上げ、2026~28年に67歳に引き上げることにした。
フランスも2010・2013年の年金改革を通じて、2023年から年金受給年齢を67歳とすることにした。
国民年金の義務加入年齢も、現在の60歳未満から65歳未満へと5年延長する案が推進される可能性が高い。基金枯渇を遅らせる一方、年金支給開始年齢が遅れた分だけ、より多くのお金を納めなければならないのである。
これは国民年金研究院と制度発展委員会などが共に提案している。政府案どおりに国民年金が改編された場合、過去よりも多くのお金をより長く払うが、前の世代よりも少ないお金をより短い期間受け取ることになる。
こうした案は、現在経済活動の真っ盛りにある2040世代の怒りを買っている。
国民年金の所得代替率は下がり、引退時期はますます早まっているのに、政府が財政悪化を理由にかえって加入期間を延長したり保険料率を引き上げたりするのは納得できないという反応である。
大企業に勤める勤続15年目の会社員キム・ヘジンさん(39)は「国民年金の納付は現在の消費余力を未来へ移す貯蓄なのに、前の世代の所得につながるのは妥当ではない」とし、「年金が枯渇した場合でも国が支給を保証するという制度的な補完策や約束が必要だ」と指摘した。(年金研究会コメント:基金が枯渇した後も年金を受け取れるようにするには、誰かが負担しなければならない。国家は個人が集まって形成された集団だからである。国家に責任を取れと言うが、国家が支給保証をすることで生じるその莫大な負担は、誰に転嫁するのか!)
現在、会社員が払っている年金は高齢層の支援に使われているのに、肝心の本人は今ほどにも満たない年金を受け取るか、まったく受け取れないかもしれないという不安が高まっているのである。国民年金が発足した1988年の所得代替率は70%だった。保険料率は1988~93年が3%、93~98年が6%と、今より低かった。
上の世代が下の世代の拠出と高い経済成長率のおかげで、少なく払って多くの年金を受け取ったのは事実である。
国民年金は去る5月末基準で、年金保険料・運用収益金などで806兆5000億ウォンを造成した。年金給付などで172兆4000億ウォンを支出し、現在634兆ウォンを積み立てた状態である。
規模では、日本の年金積立金管理運用独立行政法人(GPIF)、ノルウェー政府年金基金(GPF)とともに世界3大年金基金に数えられる。政府の予想では、2043年には2561兆ウォン規模に膨らむ。しかし、少子化に伴う経済活動人口の減少、年金を受け取るべき高齢層の増加、低成長などにより、基金は2043年をピークに消滅する見通しである。
第2次ベビーブーム世代である1970~80年代生まれが本格的に引退を迎え、合計特殊出生率が1人台に落ち込んだミレニアル世代の経済活動が真っ盛りの時点である。
現在会社勤めをしている大部分の加入者は、年金を受け取れるとみられる。
しかし、今の会社員の子ども世代は国民年金を受け取るのが難しい見通しである。2057年以降も国民年金を維持するには、今すぐ保険料率を21.4%に引き上げなければならない。
政府はひとまず国民の反発を鎮めようと、国家が破綻しない限り年金を支給できなかった事例はないと安心させているが、不信は容易には収まっていない。
国民年金改編案に関する報道が出た8月10日から12日までに、青瓦台の国民請願掲示板には900件を超える国民年金関連の請願が寄せられたほどである。
制度発展委員会は、老後所得保障の手段として、国民年金を基盤に基礎年金・退職年金などによる3段階の多層化を代案として示している。
しかし国民年金はすでに、国民年金だけでは老後所得をすべて満たすことはできないとして、基礎年金・退職年金とともに備える「老後所得3段階」案を2008年から広報してきた。
制度発展委員会が国民を相手に見え透いたごまかしをしているわけである。
国民年金は、国内に居住する18歳以上60歳未満の国民は全員が義務的に加入しなければならない。医療保険のように強制性を帯びた社会保険制度である。福祉国家として年金基金体制を維持しなければならない政府としては、困った状況に置かれた。
国会保健福祉委員会の関係者は「国民年金に強制性がなくなって加入者が減れば、老後の貧困層が拡大し、結局は租税を通じたより多くの福祉費用が支出されかねない」とし、「少子高齢化社会であるほど、国民の老後を守る最後の砦として国民年金の役割はいっそう重要になる」と述べた。
政府「保険料率を上げ、支給開始年齢を遅らせよう」と世論を探る

国民年金改革が再び俎上に載った。政府は、より多く払ってより少なく受け取る年金改革案を推進中である。全羅北道全州にある国民年金基金運用本部/写真:聯合ニュース
今回の国民年金改編論争は、韓国社会が抱える世代間の富の分配問題をあからさまに浮き彫りにした。世代間の所得再分配が行われていないという点で、若い世代からは「世代搾取」という言葉まで出ている。
実際、国民年金は現在60~80歳の高齢層に配慮する構造で設計された側面がある。1988年に国民年金が発足した当時、若い世代の多くは自身はもちろん、親の扶養まで負担しなければならなかった。そこで、少ない保険料でも高い所得代替率を適用する年金構造を設計した。
経済成長率に合わせて、3%だった保険料率を段階的に引き上げることにした。しかし、1998年に9%と定められた保険料率は20年間止まったままである。欧米先進国の保険料率は15%以上である。
このため韓国も保険料率を引き上げるべきだという主張が提起されてきたが、票が離れることを恐れた政界は消極的に動いた。国民年金が上がらなかった1980~90年代の国民年金加入者は、少なからぬ恩恵を受けたわけである。
盧武鉉大統領が初めて引き上げを試みたが、通貨危機の余波やカード大乱などが重なり、失敗に終わった。政府と政界は国民の顔色ばかりうかがって、ぐずぐずと先延ばしにした。
年金委員会に参加した民間専門家は、2007年の国民年金改革作業の際に保険料率を12.9%に、所得代替率を50%に引き上げる、より多く払ってより多く受け取る年金改革案をまとめたが、これに負担を感じた政府に阻まれたことがある。
2003年の第1次、2008年の第2次、2013年の第3次国民年金財政推計のたびに改編論議があったが、根本的な解決策を用意できず、その場しのぎの処方で次へと先送りした。
そうして過去15年間抑えてきた年金改革の必要性が、今年に入って噴き出したわけである。長い間抑えてきた分だけ年金改革の問題は大きくなり、それだけ国民の反発も大きくなった状況である。
国民年金の財源が遠からず限界に突き当たるという見方にも対処できなかった政府は、これまで年金の投資収益率を高めることに力を注いできた。
国民年金運営委員会は過去10年間、中期運用計画で債券の代わりに海外株式への投資比重を高め、収益型不動産を買い入れるなど、リスク・代替投資を増やした。
民間委員の反発にもかかわらず政府案どおりに押し切ったため、投資ポートフォリオの調整をめぐる内部対立も激しかったと伝えられる。
しかし、国民年金が国民の老後を担う最後の盾であるという点で、収益性に基づく運用方式が妥当なのかという指摘も絶えない。
昨年の基金運用収益率は7.28%で、前年比2.59%ポイント上昇した。年金を中期運営方針に従って維持するための最低収益率5%を上回った。国内外の株式市場が非常に活況であり、米連邦準備制度(Fed)の利上げ基調にもかかわらず債券市場が安定を見せたためである。
しかし今年に入り、国民年金の収益率は5月までで0.49%へと急落した。昨年上半期(5.72%)の収益率の10分の1にも及ばない。国内株式の収益率が昨年の26.31%から今年は-1.18%へと急落したためである。
収益率に焦点を合わせた年金運営は、将来の年金の不透明性を高めかねない。
このため一部では、国民年金を積み立てておくのではなく、現在の世代が目下の老後世代の年金だけを支給する賦課方式に変えようという主張も出ている。
しかし、扶養する世代よりも扶養される人が多くなる韓国の紡錘型の人口構造では限界があるとの指摘である。そこで政府は、人口構造の変化などにより国民年金改革は避けられないという原則を立てている。
今年に入り国民年金の収益率が急落

ただし、肝心の赤字運営で毎年数兆ウォンの国民の血税を受け取っている公的年金の問題には、政府が目をつぶっているとの批判も出ている。
実際、企画財政部によると、2014年から5年間の公的年金に対する国庫補填金は20兆ウォンを超えたことが分かった。
公務員の数と給与が増えるにつれて年金支給額も大きくなっているが、年金財政がこれを支えきれないため、国民の血税でこれを充当しているのが実情である。
このため、公的年金全体を保険料の元金に利子だけを上乗せして支払う「確定拠出型」方式に転換し、国の支援を減らそうという意見も力を得ている。
ユン・ソンミョン韓国保健社会研究院研究委員は、
「一度痛い目に遭ってこそ、問題を改善できる。先進国が保険料を引き上げ、所得代替率を引き下げて国民年金財政を安定させたように、脱政治的な議論の環境を整え、国民年金が持続できる社会的合意を導き出さなければならない」と強調した。
ⓒエコノミスト(https://economist.co.kr)「明日のための経済ニュースエコノミスト」無断転載・再配布禁止

