(マネートゥデイ、年金研究会コメントを含む)デンマーク・オランダ・スウェーデンの解決策…いかにして年金を政治から切り離したか(2026.11.08.)
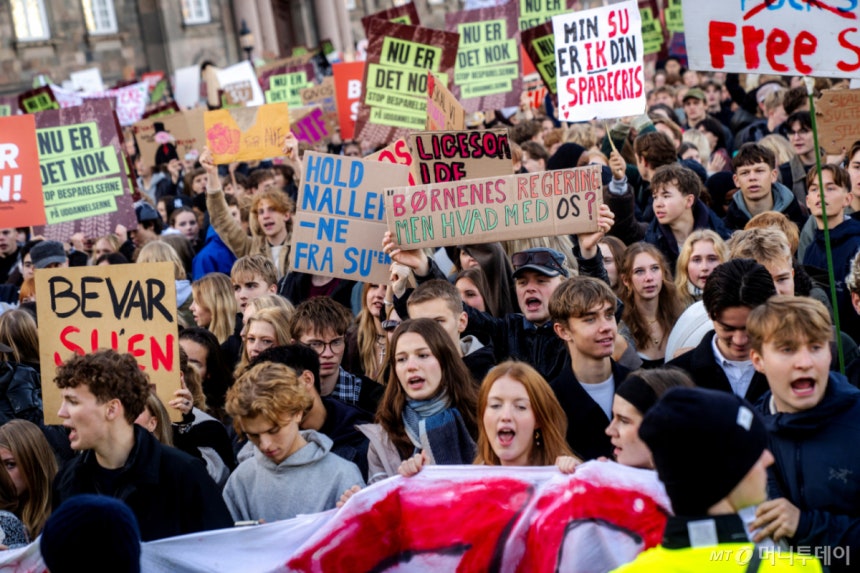
(コペンハーゲン・ロイター=ニュース1)キム・ボムス記者=4日(現地時間)、デンマークの首都コペンハーゲンの議会庁舎前で、教育予算の削減に抗議する高校生・大学生のデモが行われた。デンマーク政府は国防費増額のため、すべての18歳以上の学生に支給していた福祉手当の予算を削減した。2026.11.4 ⓒロイター=ニュース1 Copyright (C) ニュース1. All rights reserved. 無断転載・再配布、AI学習への利用を禁止。/写真=(コペンハーゲン・ロイター=ニュース1)キム・ボムス記者
(年金研究会コメント:
年金改革の議論において
脱政治化を強調している
マネートゥデイの報道内容に、
年金研究会は共感し、
韓国の年金改革の議論方式も
真の専門家が主導していた
2000年代初頭の
議論方式に戻ってこそ
まともな解決策を見いだすことが
できるという点を
明らかにするものである。)
[サンデー・モーニング・インサイト]欧州「揺りかごから墓場まで」の請求書…年金が国家予算をのみ込む
[編集者注]
(トランプ第2期政権の発足、AIの発達、気候変動など、グローバル社会の不確実性が高まっている。「サンデー・モーニング・インサイト」は毎週日曜日の午前、深みのある視点と鋭い分析で、不確実性の高まった世界を切り抜ける知恵を届ける。)
デンマーク・オランダ・スウェーデンの年金モデルは、単なる「積立方式の成功談」ではない。
これらの国は基礎保障の上に職域・個人の積立の柱を重ね、
平均余命との連動と自動均衡装置によって、年金支出がその都度政治交渉の対象となる構造を減らした。
しかし、このモデルは数十年にわたる資産の蓄積、長い職業生活、相対的に健全な財政を前提とする。
すでに高齢化が進み、国家債務の負担も大きいフランス・イタリアのような大陸型福祉国家が短期間で模倣するには、移行コストがあまりに大きい。
◇3か国はいかにして衝撃を分散したか
デンマークは国が支給する基礎年金の上に、労働協約に基づく準義務的な職域年金を重ねた。経済協力開発機構(OECD)の「Pensions at a Glance 2023」デンマーク編によると、職域年金の保険料は賃金の10~18%の水準である。欧州金融消費者連盟(Better Finance)は2023年の年金報告書で、生産職がおおむね12%、事務職が15~18%を負担していると集計した。デンマーク中央銀行が去る3月に発表した統計によると、年金会社の総資産は昨年末に4兆5840億クローネ、約6100億ユーロに達する。公的年金の受給開始年齢は平均余命に連動して2040年に70歳となり、1971年生まれから適用される。
オランダは基礎年金(AOW)に準義務的な職域年金を加え、OECDが昨年11月に公表した「Pensions at a Glance 2025」によれば平均所得者の純所得代替率が96%に達する、最上位圏の国である。同時に、確定給付(DB)型の職域年金を集団確定拠出(DC)型に切り替える大転換を進めている。年金基金が将来の給付を比較的安定的に約束していた構造から、運用収益と世代別のリスクを個人の取り分により直接反映する構造へと移行する作業である。
スウェーデンは賦課方式を廃止しなかった。保険料を個人の名目口座に積み上げる名目確定拠出(NDC)の所得年金に自動均衡装置を付けた。年金債務が資産を上回ると、給付の引き上げ幅が自動的に縮小する。賃金の2.5%は積立方式のプレミアム年金の個人口座に回す。スウェーデンの事例は、積立方式への転換そのものよりも、保険料率と給付算定式、自動調整ルールを政治が恣意的に変えにくくした制度設計が核心であることを示している。
ボストン・コンサルティング・グループ(BCG)ヘンダーソン研究所が今年1月に出した報告書「旧大陸、新たな成長:欧州経済のエンジンとしての年金改革」によると、デンマーク・オランダ・スウェーデンは2024年基準で欧州連合(EU)の国内総生産(GDP)の12%にすぎないが、公的・職域・個人年金をすべて合わせたEUの年金資産の60%以上を保有している。しかし、3か国の共通点は積立規模そのものよりも調整の自動化である。OECDは同じ「Pensions at a Glance 2025」で、GDP比の公的年金支出が2023~24年から2050年までに、デンマークは8.7%から7.8%に、スウェーデンは8.0%から7.0%に低下すると見通した。年金支出がその都度政界の駆け引きの対象とならないようにした設計が、その土台である。

元画像を見る写真=BCGヘンダーソン研究所の図表をAIで韓国語に翻訳
◇代償と限界:大陸型はなぜまねできないのか
このモデルにも代償はある。デンマークの70歳という受給開始年齢に対し、労働界は「尊厳ある老後を失う」と反発した。積立年金は金融市場のリスクにもさらされる。高齢層が退職直前に市場の衝撃を受ければ、給付の安定性をめぐる論争は再び政治問題に戻ってくる。
スウェーデンも同じ方向だが、速度はデンマークより遅い。スウェーデンは今年1月、年金受給時点の基準となる「基準年齢」制度を導入した。基準年齢は2031年まで67歳と定められ、その後は平均余命に応じて上がる。スウェーデン年金庁の見通しでは、1967~1981年生まれが68歳、1982~1997年生まれが69歳、1998年生まれ以降は70歳となる。デンマークの受給開始年齢が先に70歳に達するのは、連動方式がより速く作動するためである。デンマークは2006年の福祉合意以降、平均余命が延びた分だけ受給開始年齢を5年ごとに調整してきた。一方、スウェーデンは平均余命の伸びの3分の2だけを基準年齢に反映する。
オランダの転換は、金融市場の変動要因にもなりつつある。オランダの金融グループINGが去る6月25日に出した報告書によると、今年約6000億ユーロ規模の年金基金が確定給付型から集団確定拠出型に移行した。この過程で、ユーロスワップ10年物と30年物の金利差が10~20bp(1bp=0.01%ポイント)さらに拡大した。2027年1月1日には、最大の年金基金である公務員年金ABPを含め、9000億ユーロ以上の年金資産が新制度に移る予定である。ABPが公表した金利ヘッジ比率は若年層10%、退職者75%で、先に移行した基金より低い。長期国債とスワップの需要がそれだけ減りうるという意味である。
より根本的な限界は時間である。ブリュッセルのシンクタンク、ブリューゲルは先月8日の報告書で、3か国の年金資産は有利な人口・経済条件と強固な労使制度の中で数十年にわたって蓄積された結果だと分析した。そのうえで「他のEU諸国は、デンマーク・オランダ・スウェーデンが経た歴史的転換を再現するのは難しいだろう」と結論づけた。OECDの「Pensions at a Glance 2025」によると、2024年末基準の年金資産はデンマークがGDPの206.4%に達した一方、フランスは12.9%にとどまった。
帳簿の反対側には、積み立てていない債務がある。ブリューゲルは、大陸型の国がすでに約束した年金のうち、積立金なしに将来の保険料と税金で賄わなければならない分が、しばしばGDPの4倍を超えると推計した。今、積立方式に移行すれば、現役世代は既存の退職者の年金を賦課方式で負担し続けながら、自分の口座も新たに満たさなければならない。一つの世代が二つの制度のコストを同時に背負う二重負担である。
ブリューゲルが提案した解決策は「キックスタート」である。財政が健全な国に限り、GDPの20~25%に達する国債を発行し、国民の個人年金口座に初期積立金を入れようという構想である。債務がすでにGDPを超えたフランス・イタリアにとっては、そもそも現実性の低い選択肢である。国際通貨基金(IMF)は先月13日に出した世界経済見通し(WEO)で、今年の一般政府総債務がフランスはGDPの118.5%、イタリアは137.9%に達すると見通した。BCGも同じ1月の報告書で、借金をして国家年金基金をつくる方策に耐えうるのはドイツだけで、スペインは限定的にとどまると見た。フランスとイタリアでは「投資収益が追加債務のコストを賄えないリスクがあまりに大きい」という分析である。
結局、残るのは自動装置である。
しかし、同じ装置でも政治的な設計によって全く異なる結果を生む。
スウェーデンの装置が持ちこたえた秘訣は、政治的なロックにある。
1994年の改革は議席の80%を持つ5政党が共につくり、彼らは「年金グループ」を構成して、制度を変えるには参加政党全員の同意が必要だという原則を立てた。
所得年金は保険料率を固定したまま、政府予算の外で資産と債務の均衡を取る閉じた構造である。
2008年の金融危機で年金の引き上げ幅を抑える「ブレーキ」が初めてかかった時も、年金グループは削減の衝撃を3年平均に分散する調整をしただけで、装置そのものは維持した。
2025年8月には、黒字が一定水準を超えると受給者に分配する「アクセルペダル」にも合意し、今年議会がこれを法制化した。
資産が債務の1.15倍を超えると黒字の一部を分配する方式である。減額と増額の条件をいずれも事前に定めたのである。
ただし、自動装置も政治から完全に自由なわけではない。
米ボストン・カレッジ退職研究センターは2009年12月に出した報告書で、当時の手直しについて、自動調整装置もそれを相殺しようとする政治的配慮を生みうると評価した。
ドイツの持続可能性係数は同じ系列の装置だったが、政治的な防護壁が弱かったと評価される。
通常の法律に定められた年金引き上げの算定式に含まれる条項だったため、連立が変わるたびに交渉のテーブルに載った。
2004年の導入時から、この係数のために年金が減ることのないようにする保護条項が付き、金融危機時の2009年には、いかなる場合にも年金が削減されない「年金保障」へと拡大された。
2013年の大連立交渉では、労組員の熟練工を狙った社会民主党の「63歳年金」と、高齢女性を狙ったキリスト教民主・社会同盟の母親年金とが、互いの交換条件として取引された。シュピーゲルは2013年11月、これを「シニア大連立」と呼んだ。
2018年には平均所得に対する年金水準を48%未満に落とさない下限が導入され、係数は事実上力を失った。
昨年12月に可決された年金パッケージは、この下限を2031年まで延長し、来年1月に施行される母親年金IIIまで上乗せした。
スウェーデンは装置を表決の外に置き、ドイツは装置を連立交渉の取引対象として残した。
財政余力のあるドイツでも、積立の柱の拡大は初期段階である。
老後保障委員会が勧告し政府が推進する所得の2%の義務積立の柱は、2028年から段階的に導入され、2031年には年350億ユーロ、GDPの0.8%規模になる見通しである。
ブリューゲルは先月8日に出した別の論評で、デンマーク・オランダの保険料率10~18%に比べれば出発点にすぎないと評価した。
欧州の年金改革の教訓は明確である。
積立方式か賦課方式かよりも重要なのは、保険料率、受給開始年齢、給付算定式の調整がその都度政治交渉の対象とならないよう、どれほど堅固な自動調整装置と合意構造を設計するかである。
年金はお金の問題である前に、ガバナンスの問題である。そしてガバナンスが失敗すれば、そのコストは結局、予算と国債市場に跳ね返ってくる。
キム・ハニ記者([email protected])
](/_next/image?url=%2Fuploads%2Feditor%2F2026%2F11%2F8cca66c72ff5409bb3bb8da48f347879-1794022738084.jpg&w=128&q=75)